 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
 1 Vaga
 1 Banheiros
76.04m²
Área Construída Total
54.5m²
Área Privativa
Loja Comercial A Venda No Bairro Montanha- Lajeado-rs
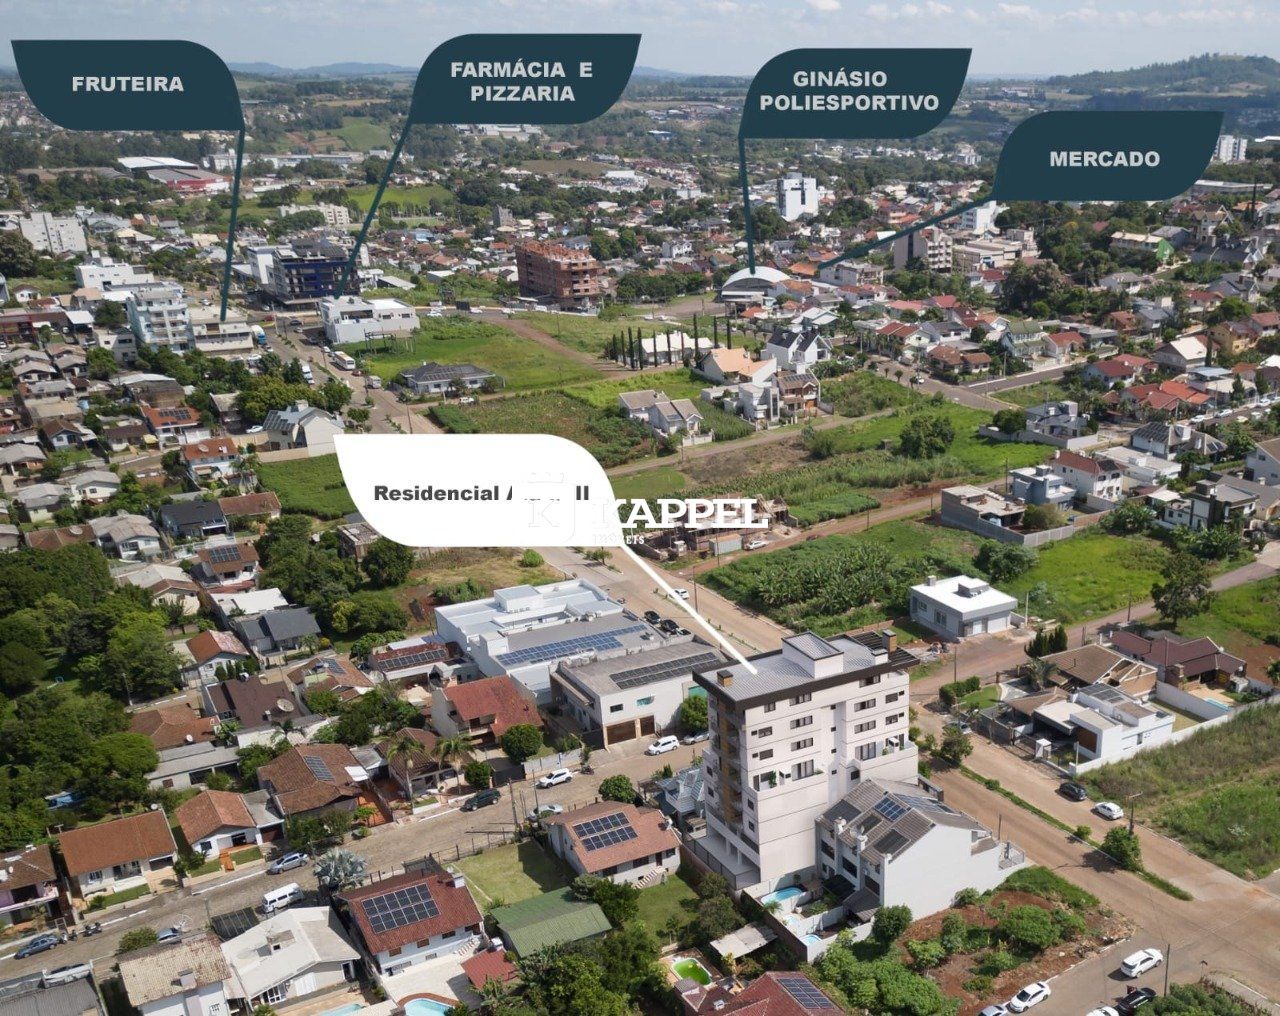
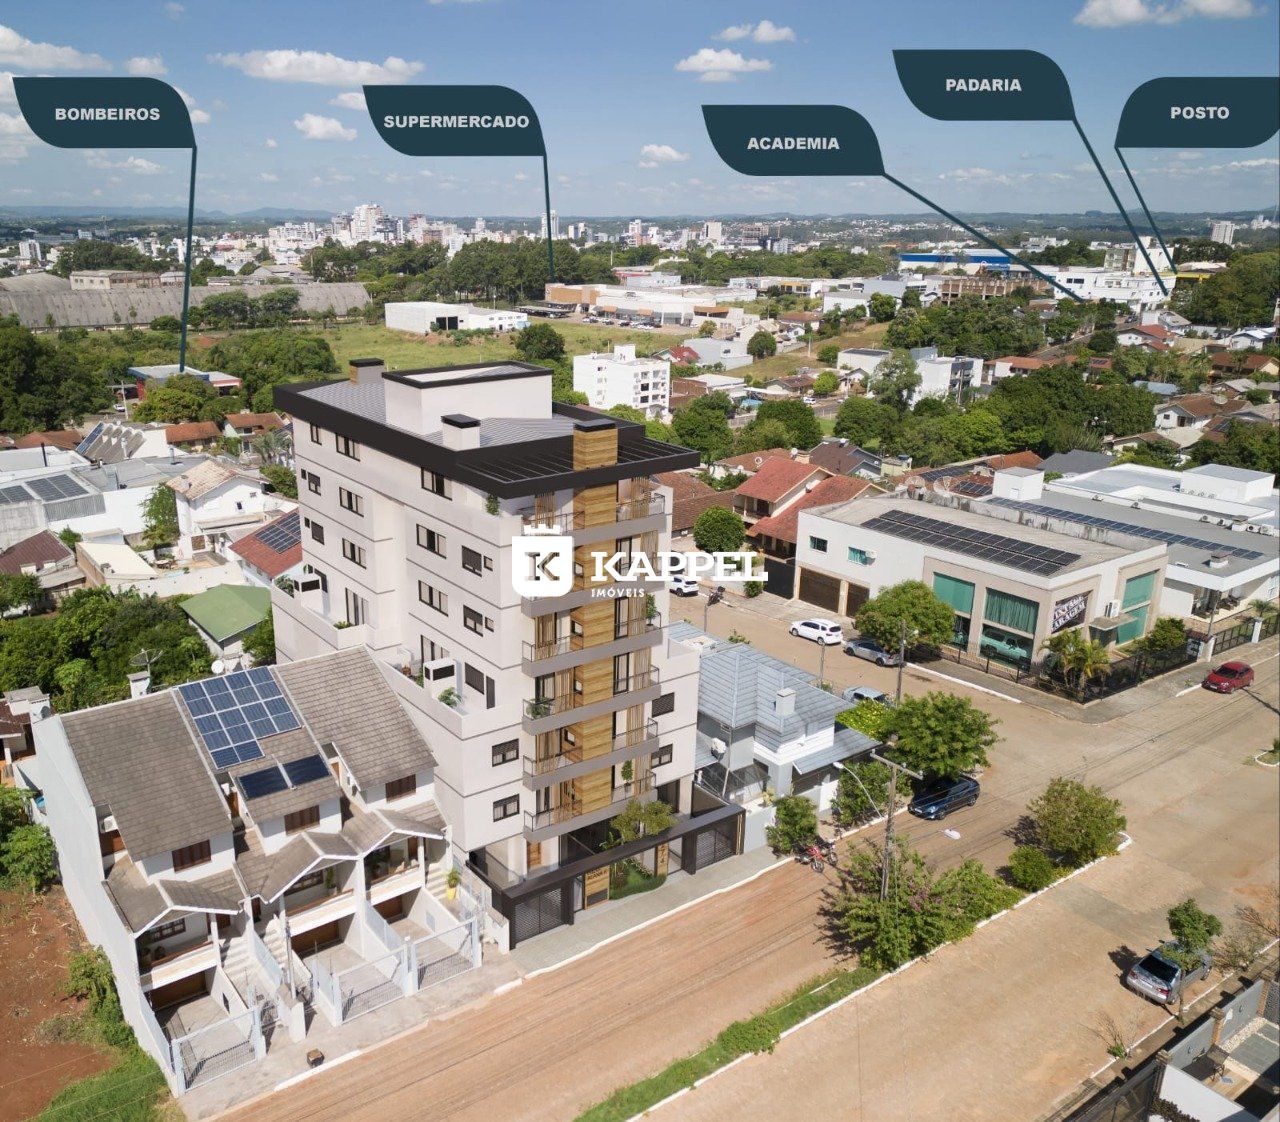
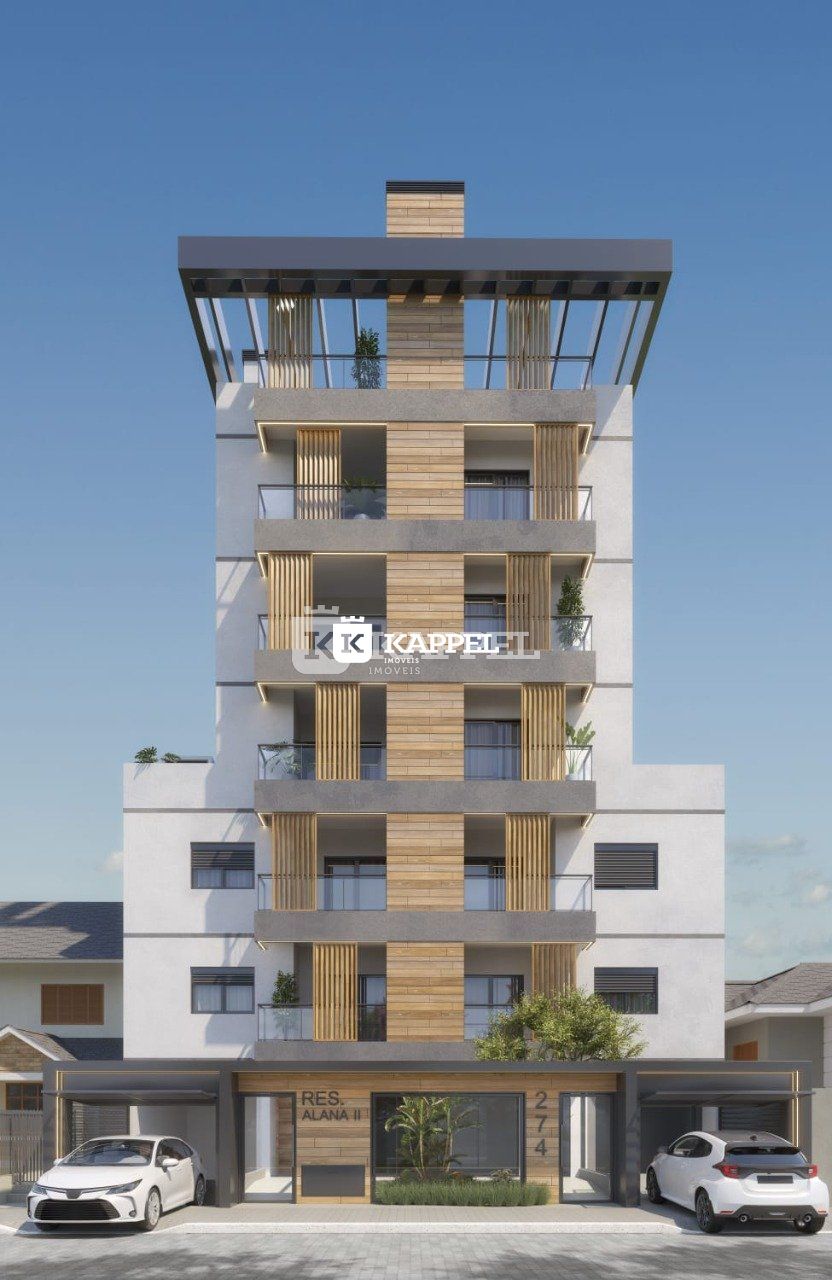
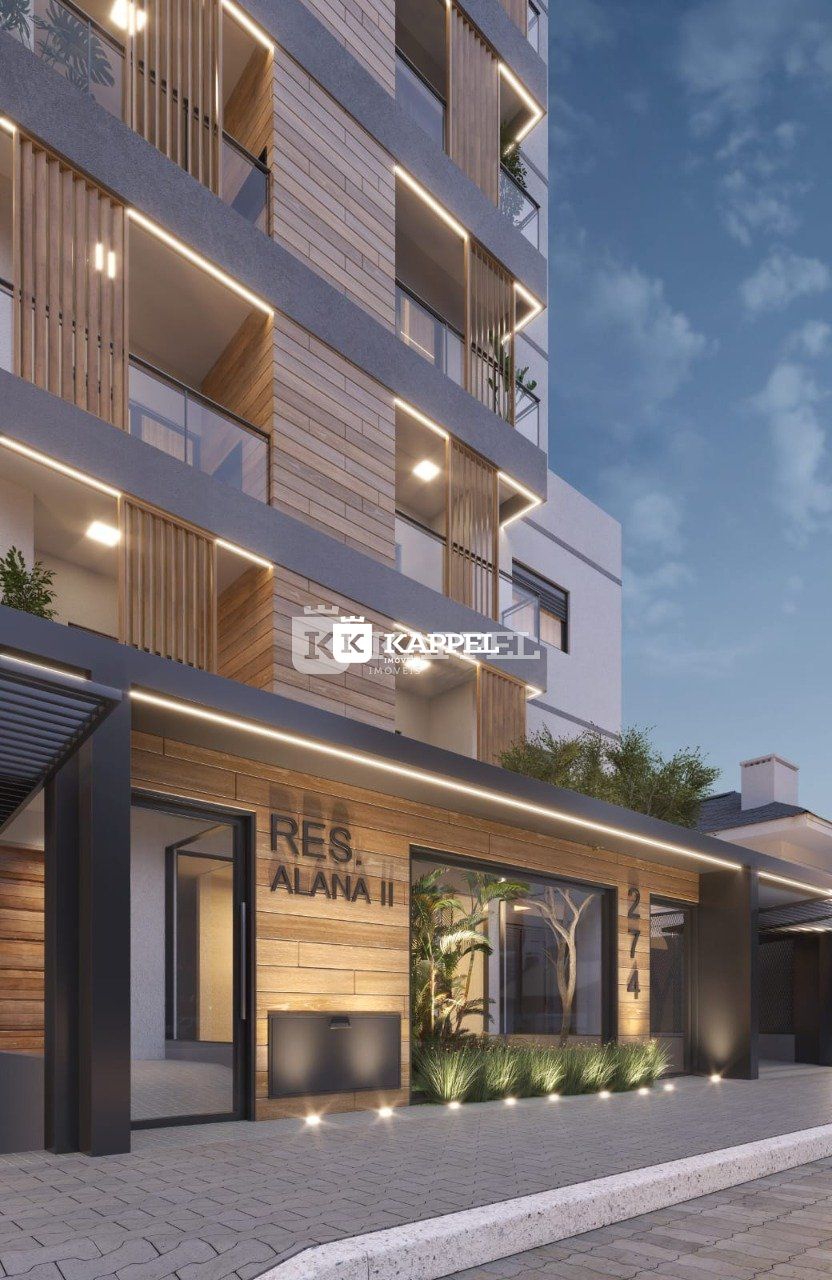
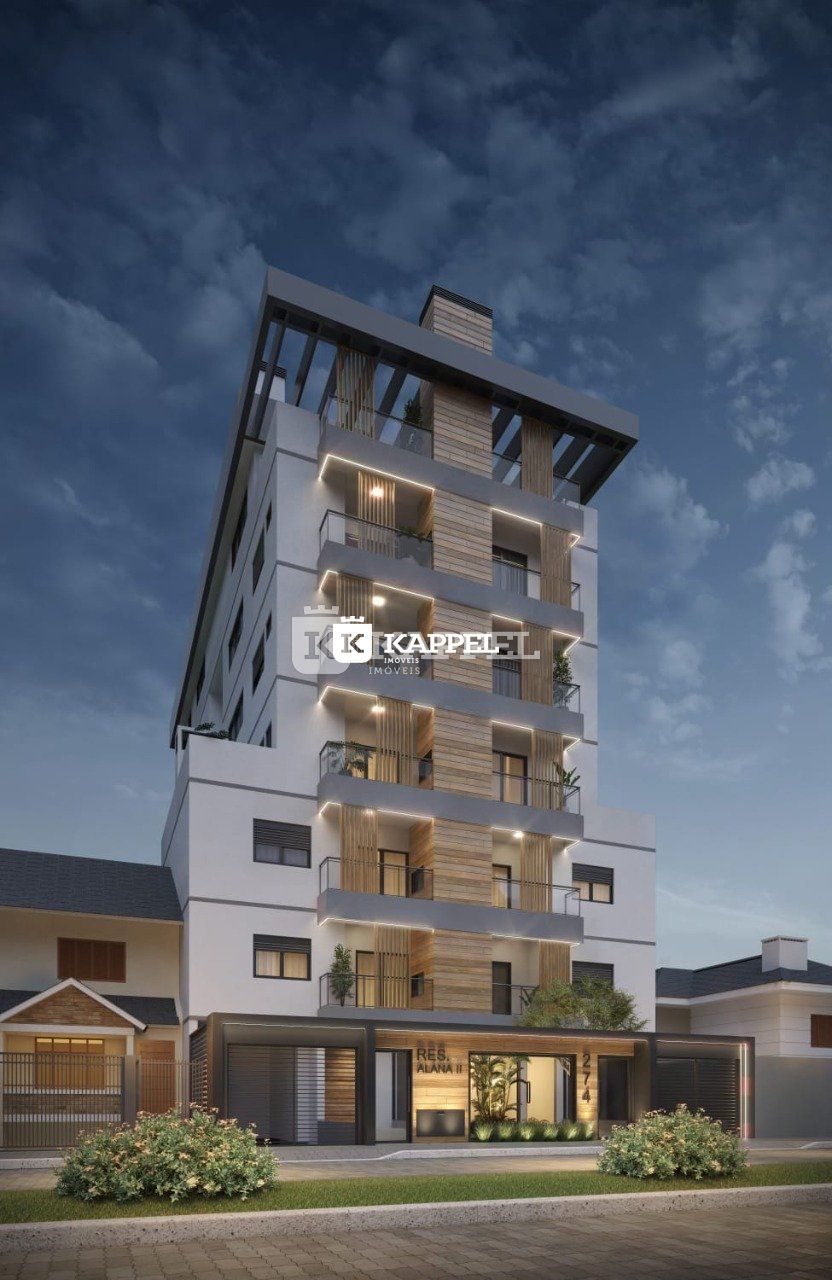
Lançamento Exclusivo - Residencial Alana II | Bairro Montanha - Lajeado/RS
Seu novo lar começa aqui!
Apresentamos o Residencial Alana II, um empreendimento moderno, completo e pensado para proporcionar o máximo de conforto, praticidade e bem-estar.
Localizado no coração do Bairro Montanha, em área privilegiada, o Alana II está próximo a farmácias, mercados, colégio, creche e outras conveniências essenciais para o seu dia a dia.
Apartamentos com:
2 dormitórios, 2 suítes ou 3 dormitórios
Plantas inteligentes, com excelente aproveitamento de espaço
Sacadas amplas com churrasqueira
Ótima iluminação natural
Acabamentos refinados
Diferenciais do Empreendimento:
Prédio com 7 andares
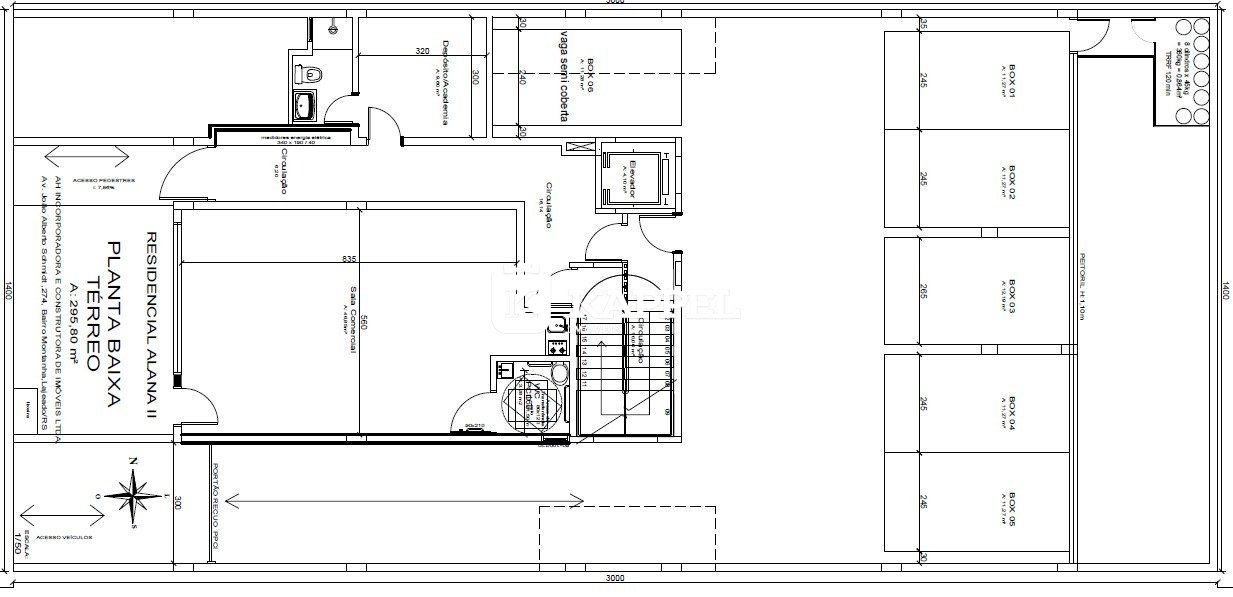
Lojas térreas
Vagas de garagem para todas as unidades
Elevador de última geração
Piso porcelanato nas áreas sociais e laminado nos dormitórios
Acabamento em massa corrida e gesso
Espera para água quente
Espera para ar-condicionado
Espera para lareira em todos os apartamentos
Gás central e água individual
Rooftop com vista panorâmica
Fireplace: espaço ao ar livre com lareira para momentos de lazer
Energia fotovoltaica para áreas comuns
Sensor de iluminação em LED nas áreas condominiais
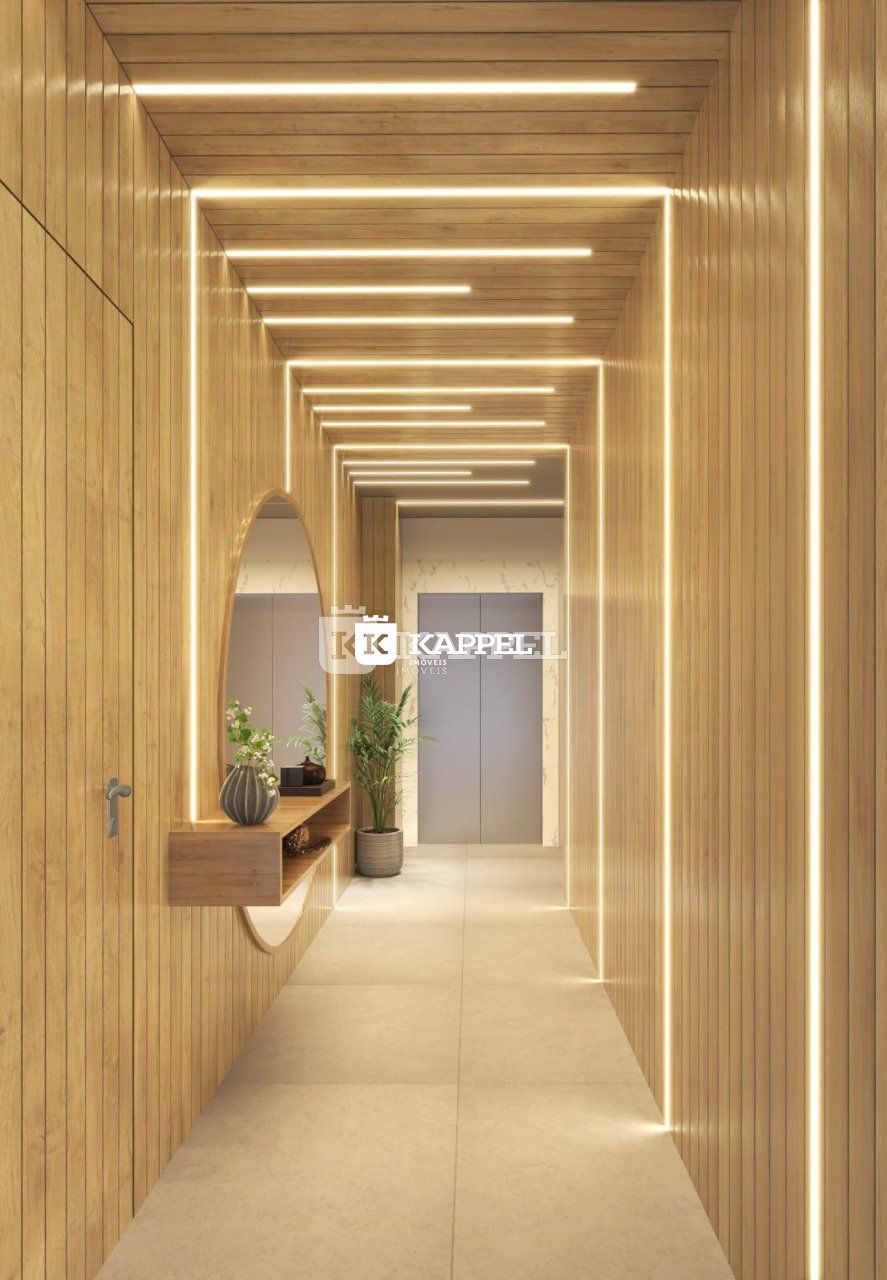
Hall de entrada decorado
Previsão de entrega: 2029
Condições de pagamento facilitadas!
Financiamento direto com a construtora para compra na planta.
Entrada parcelada em 4 vezes e 52 x parcelado direto com a construtora( INCC) + financiamento bancário.
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.