 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
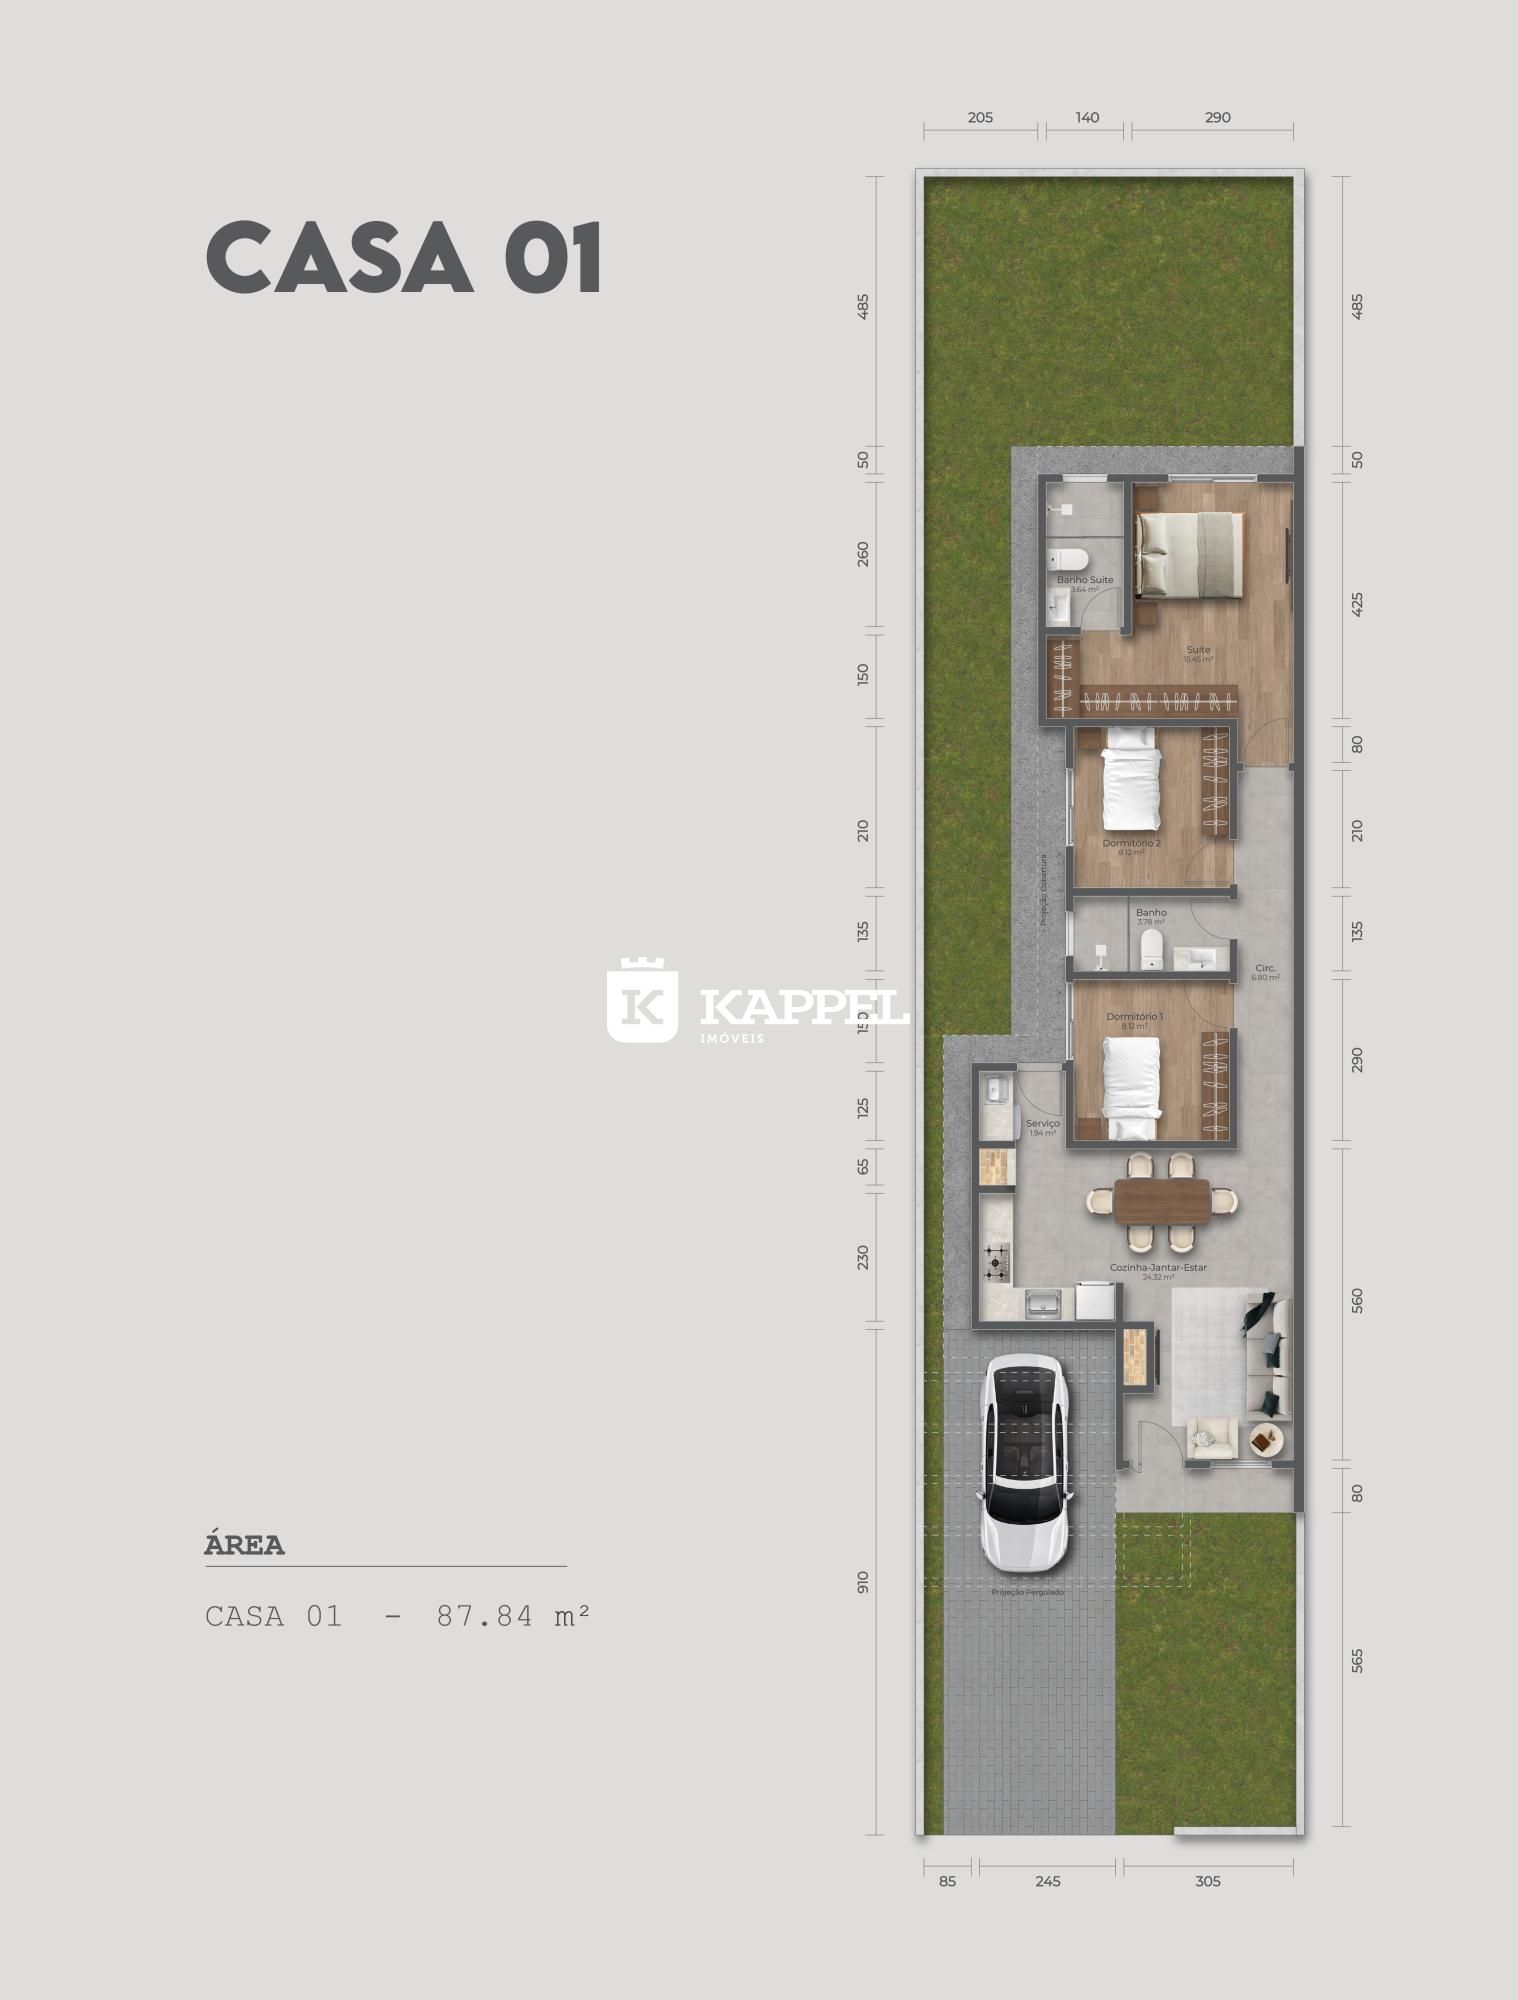
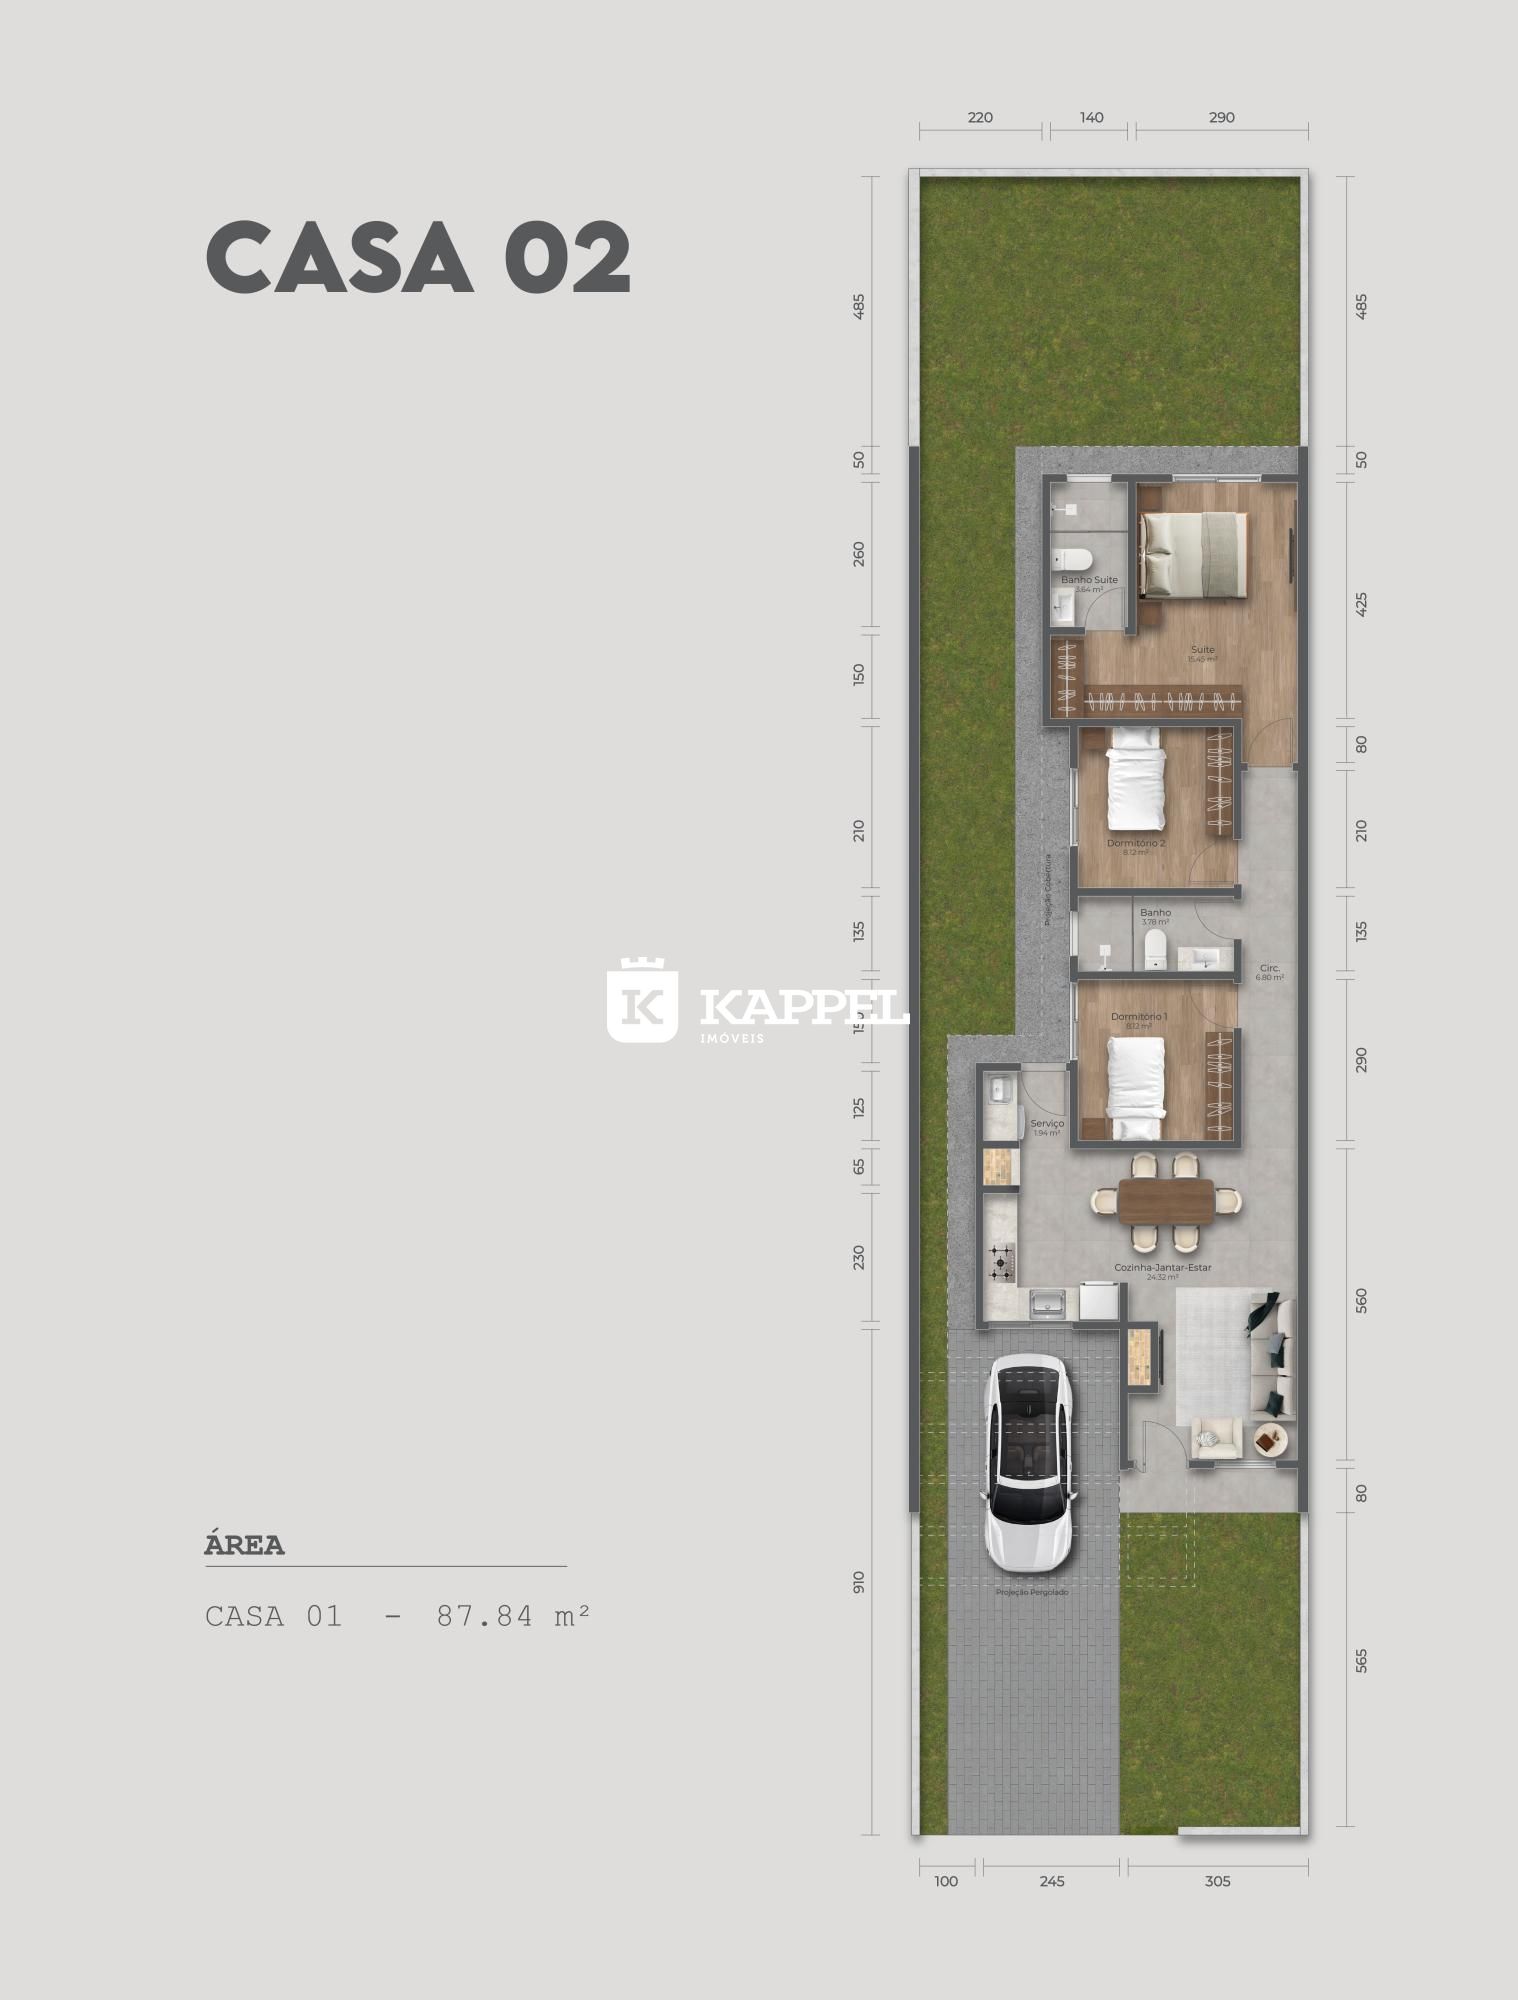
 1 Vaga
3 Dormitórios
 1 Suítes
 2 Banheiros
87.84m²
Área Privativa
210.00m²
Área do Terreno
7 x 30 m
Dimensões do Terreno
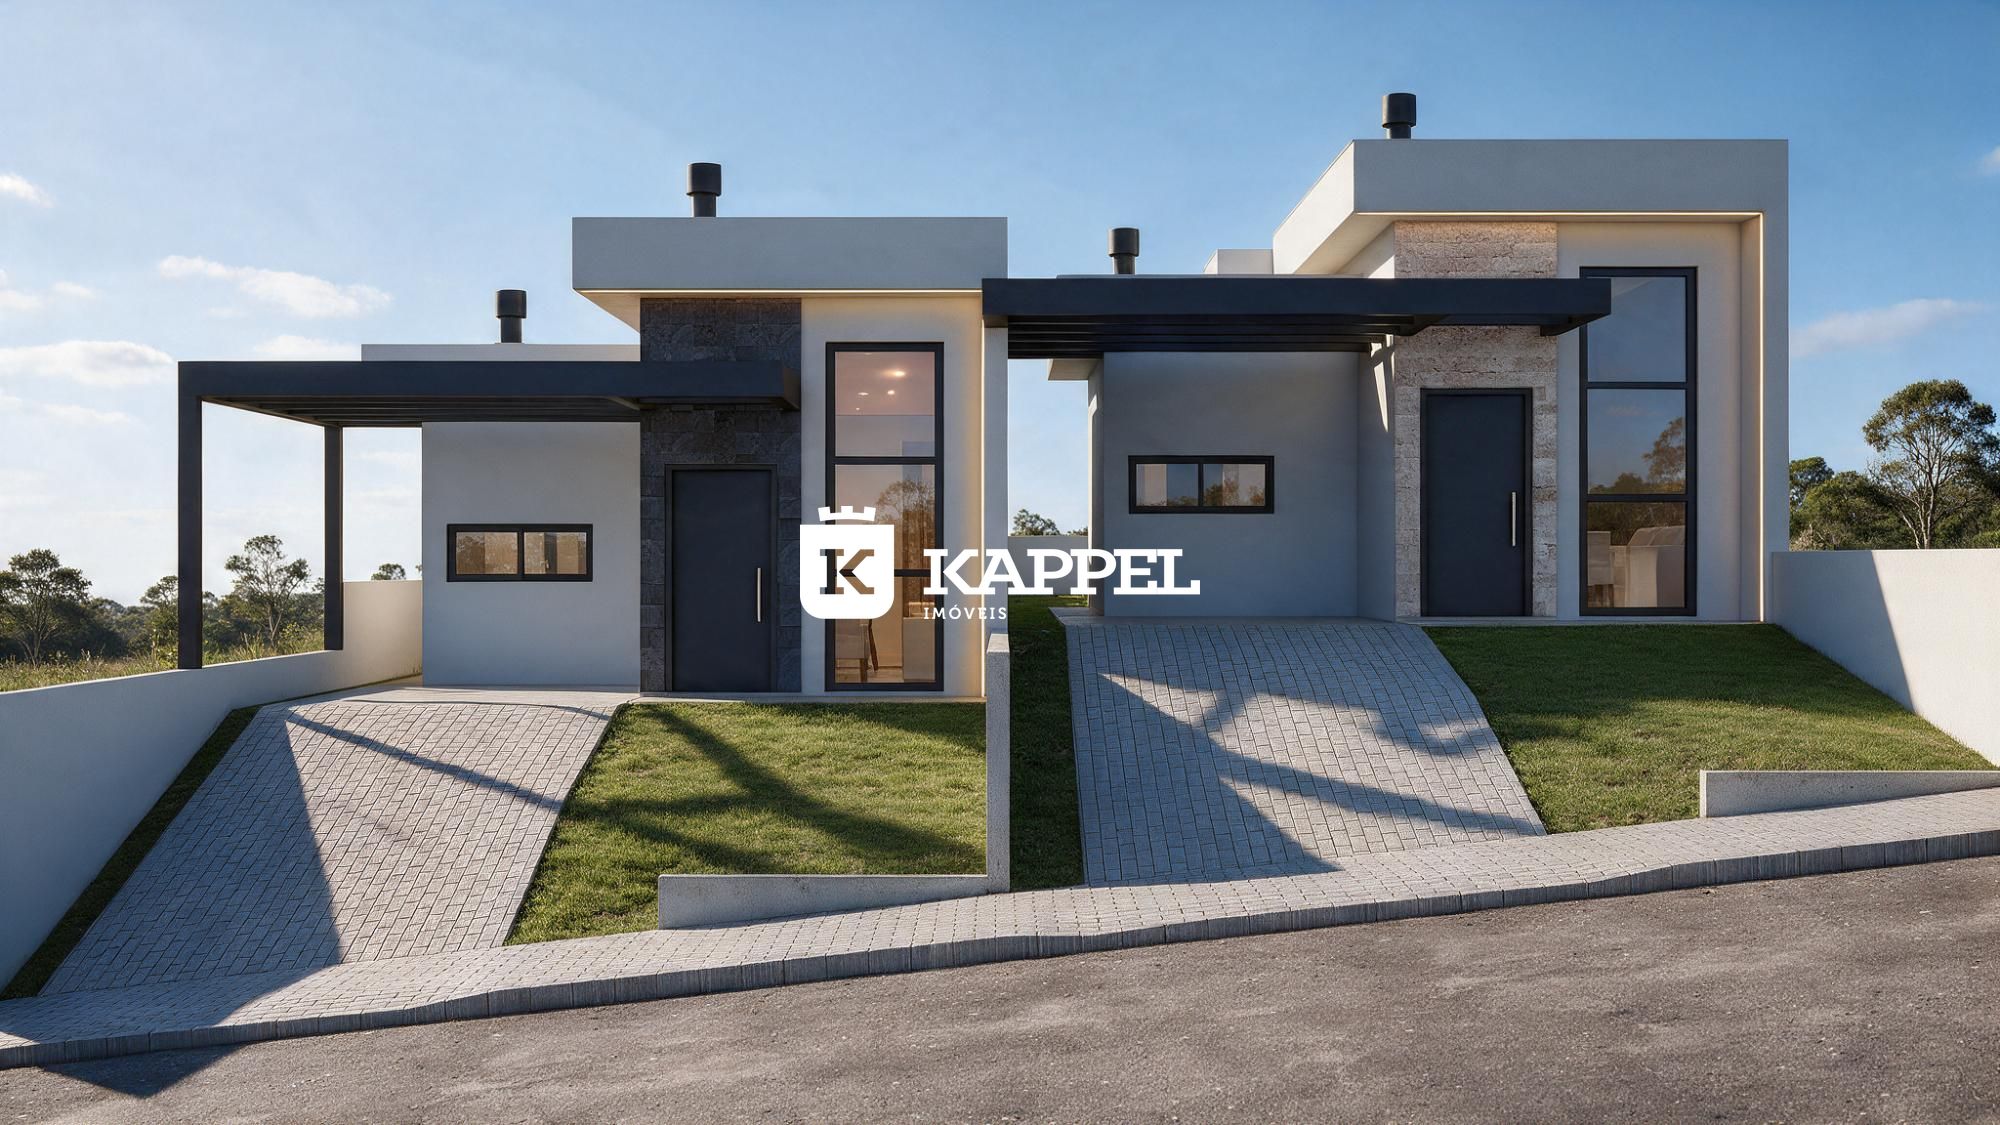
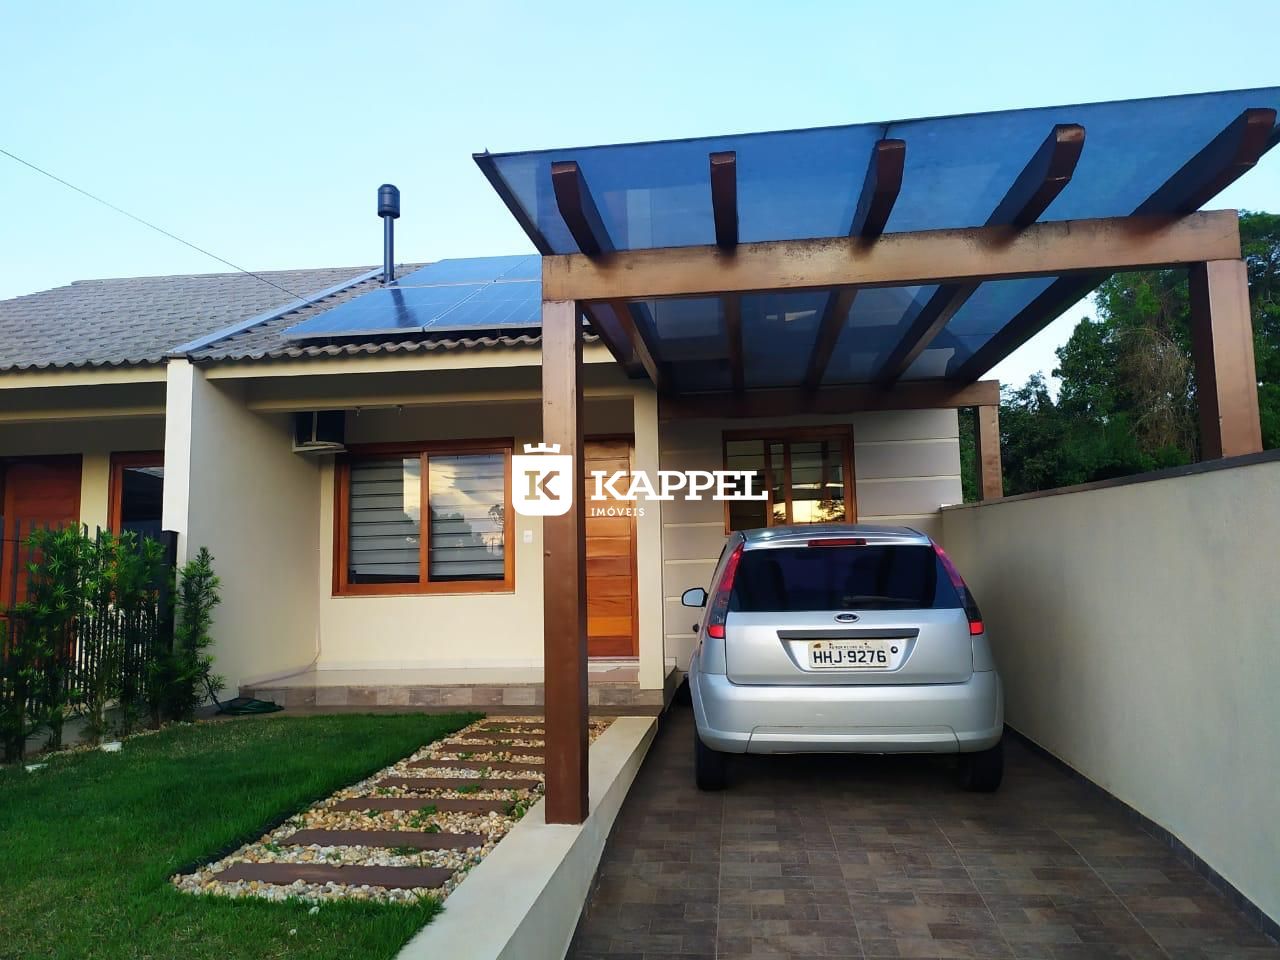
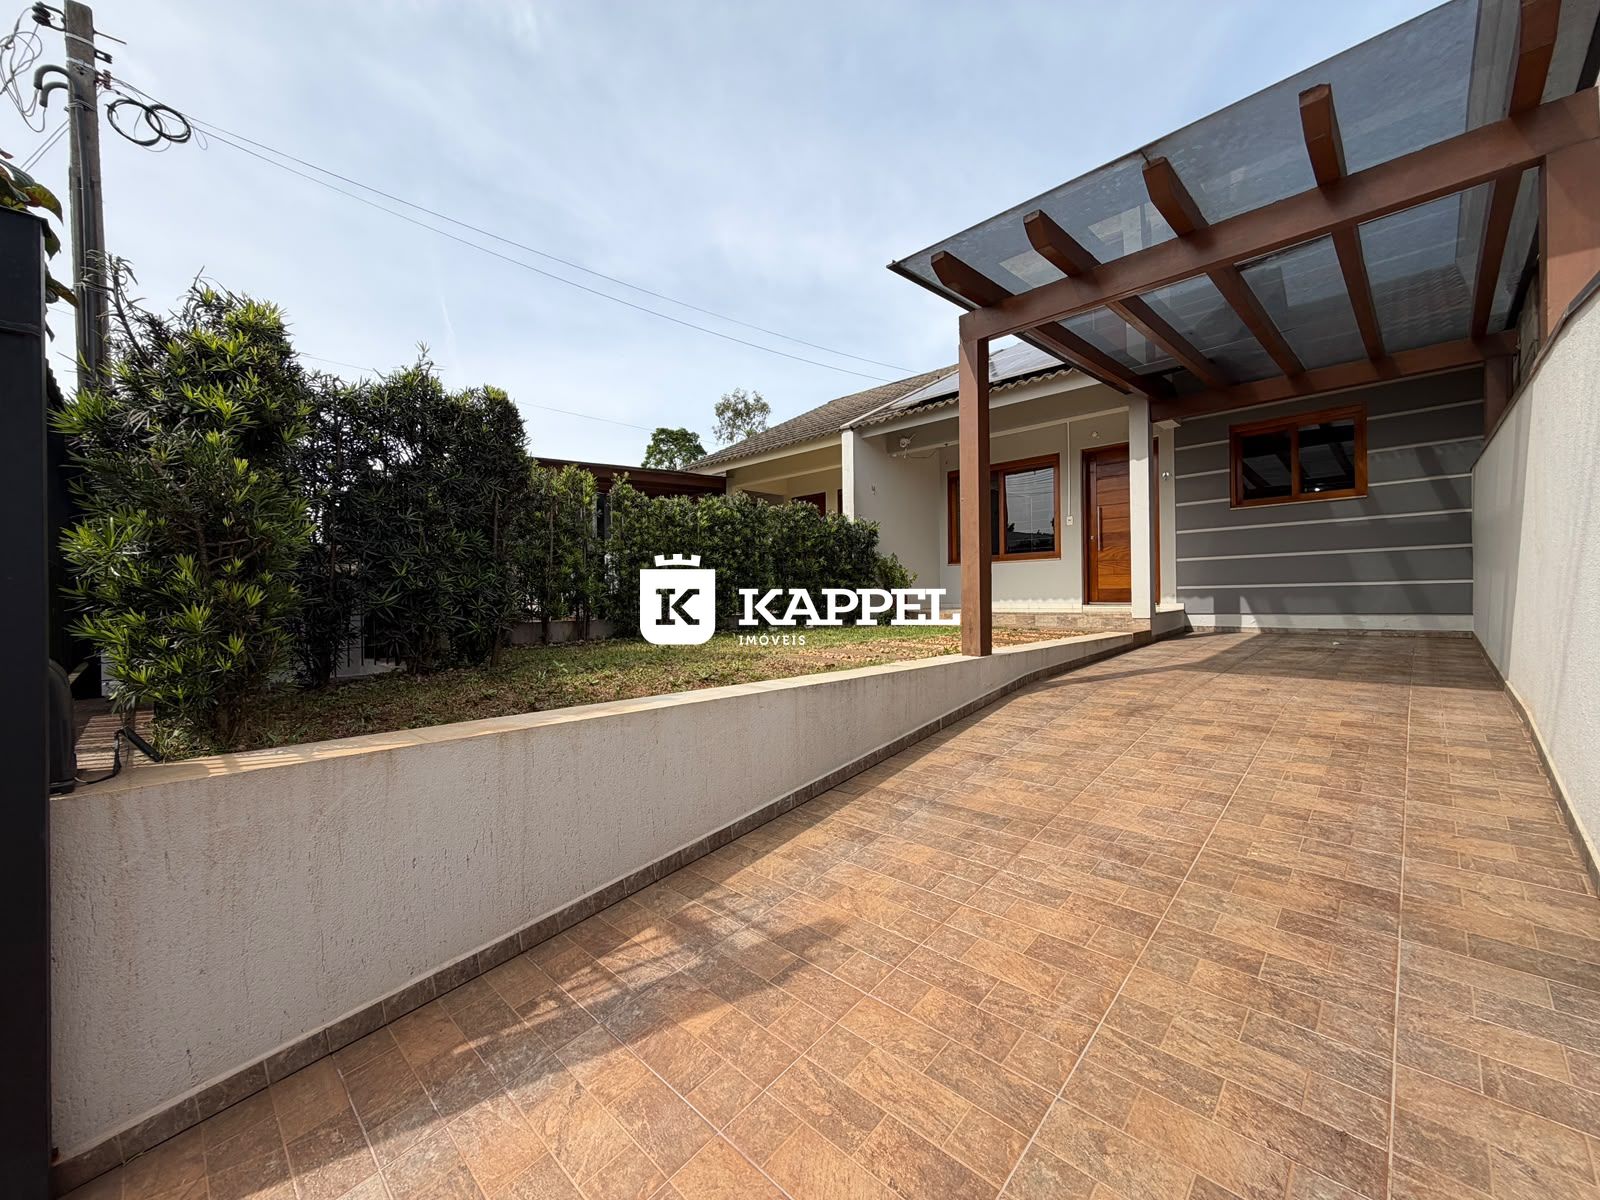
Casas Geminadas De 3 Dormitórios A Venda No Bairro São Bento- Lajeado-rs
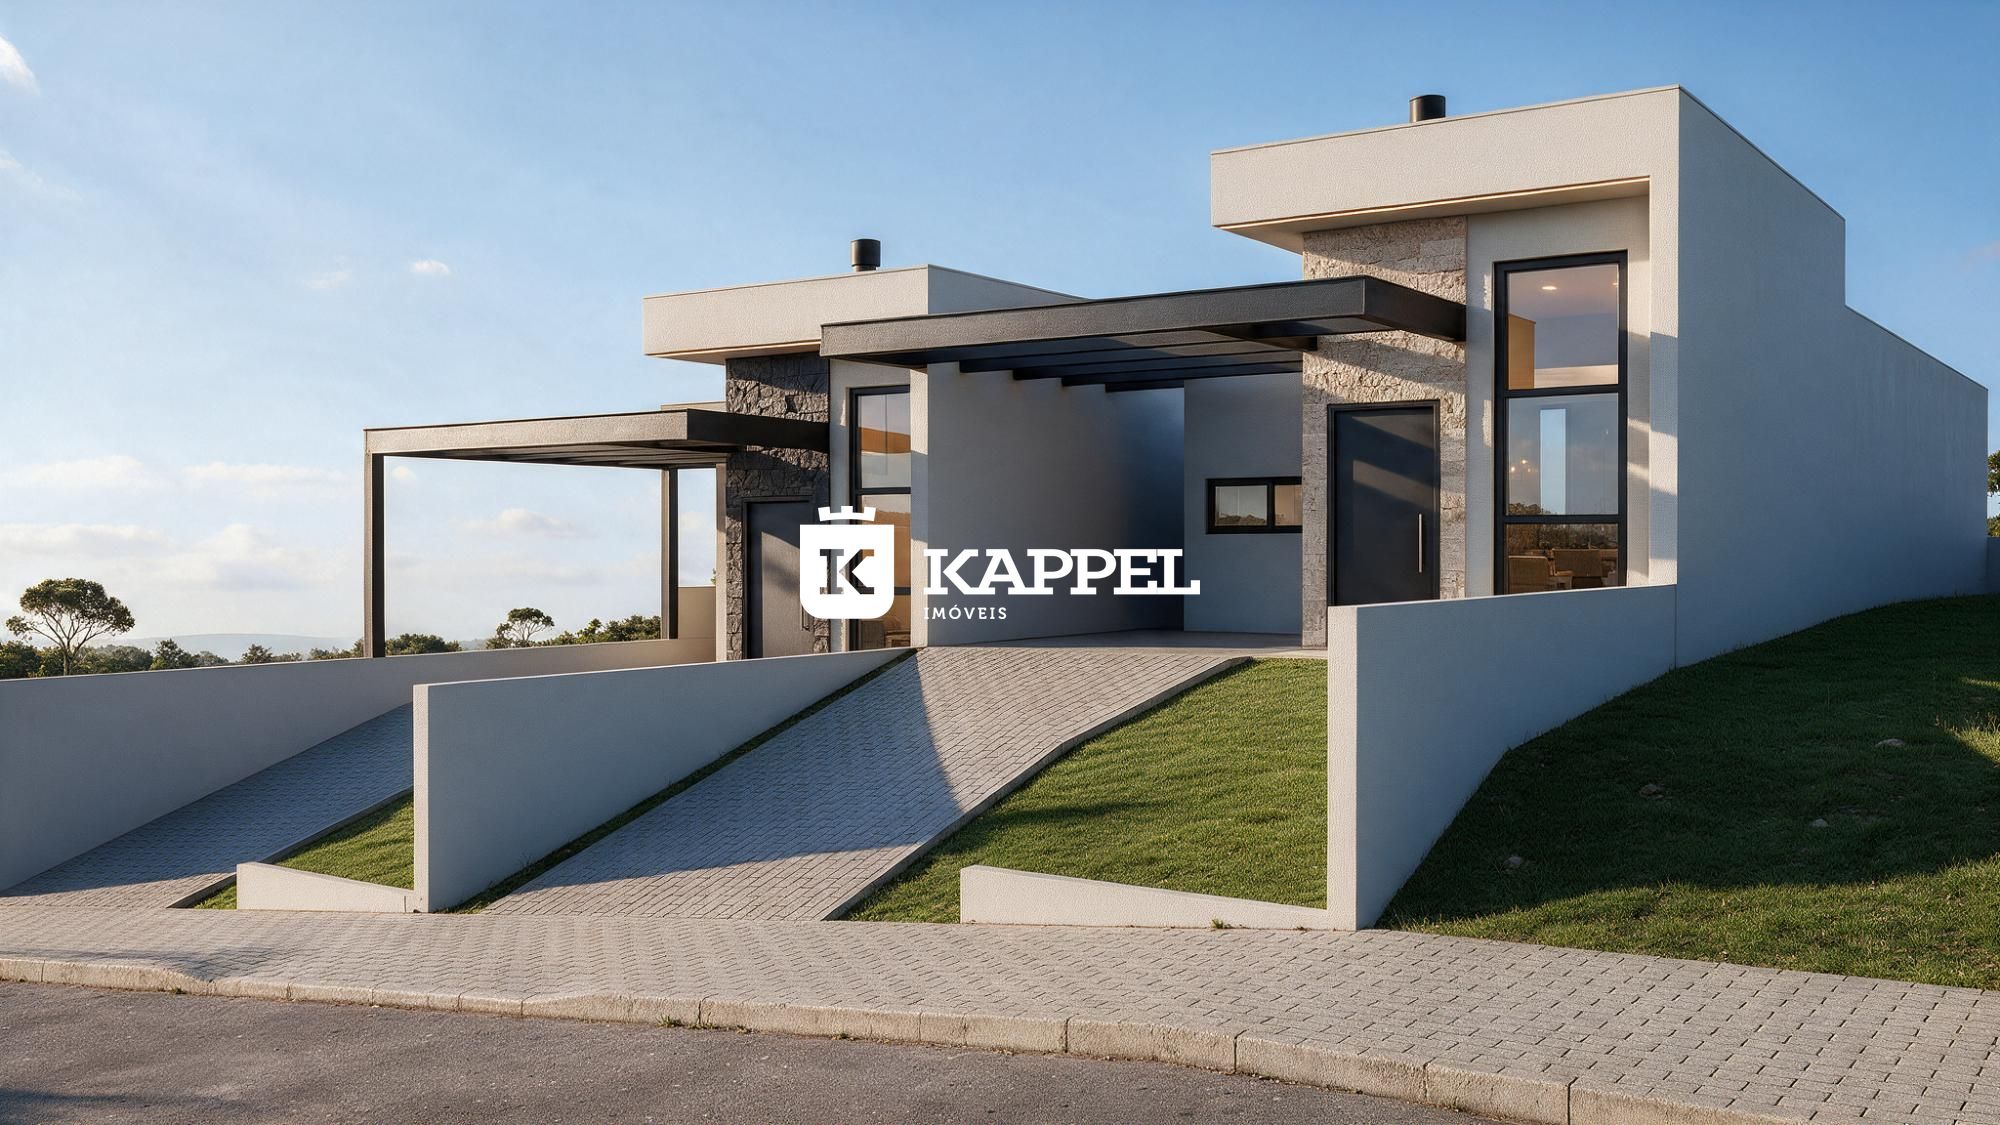
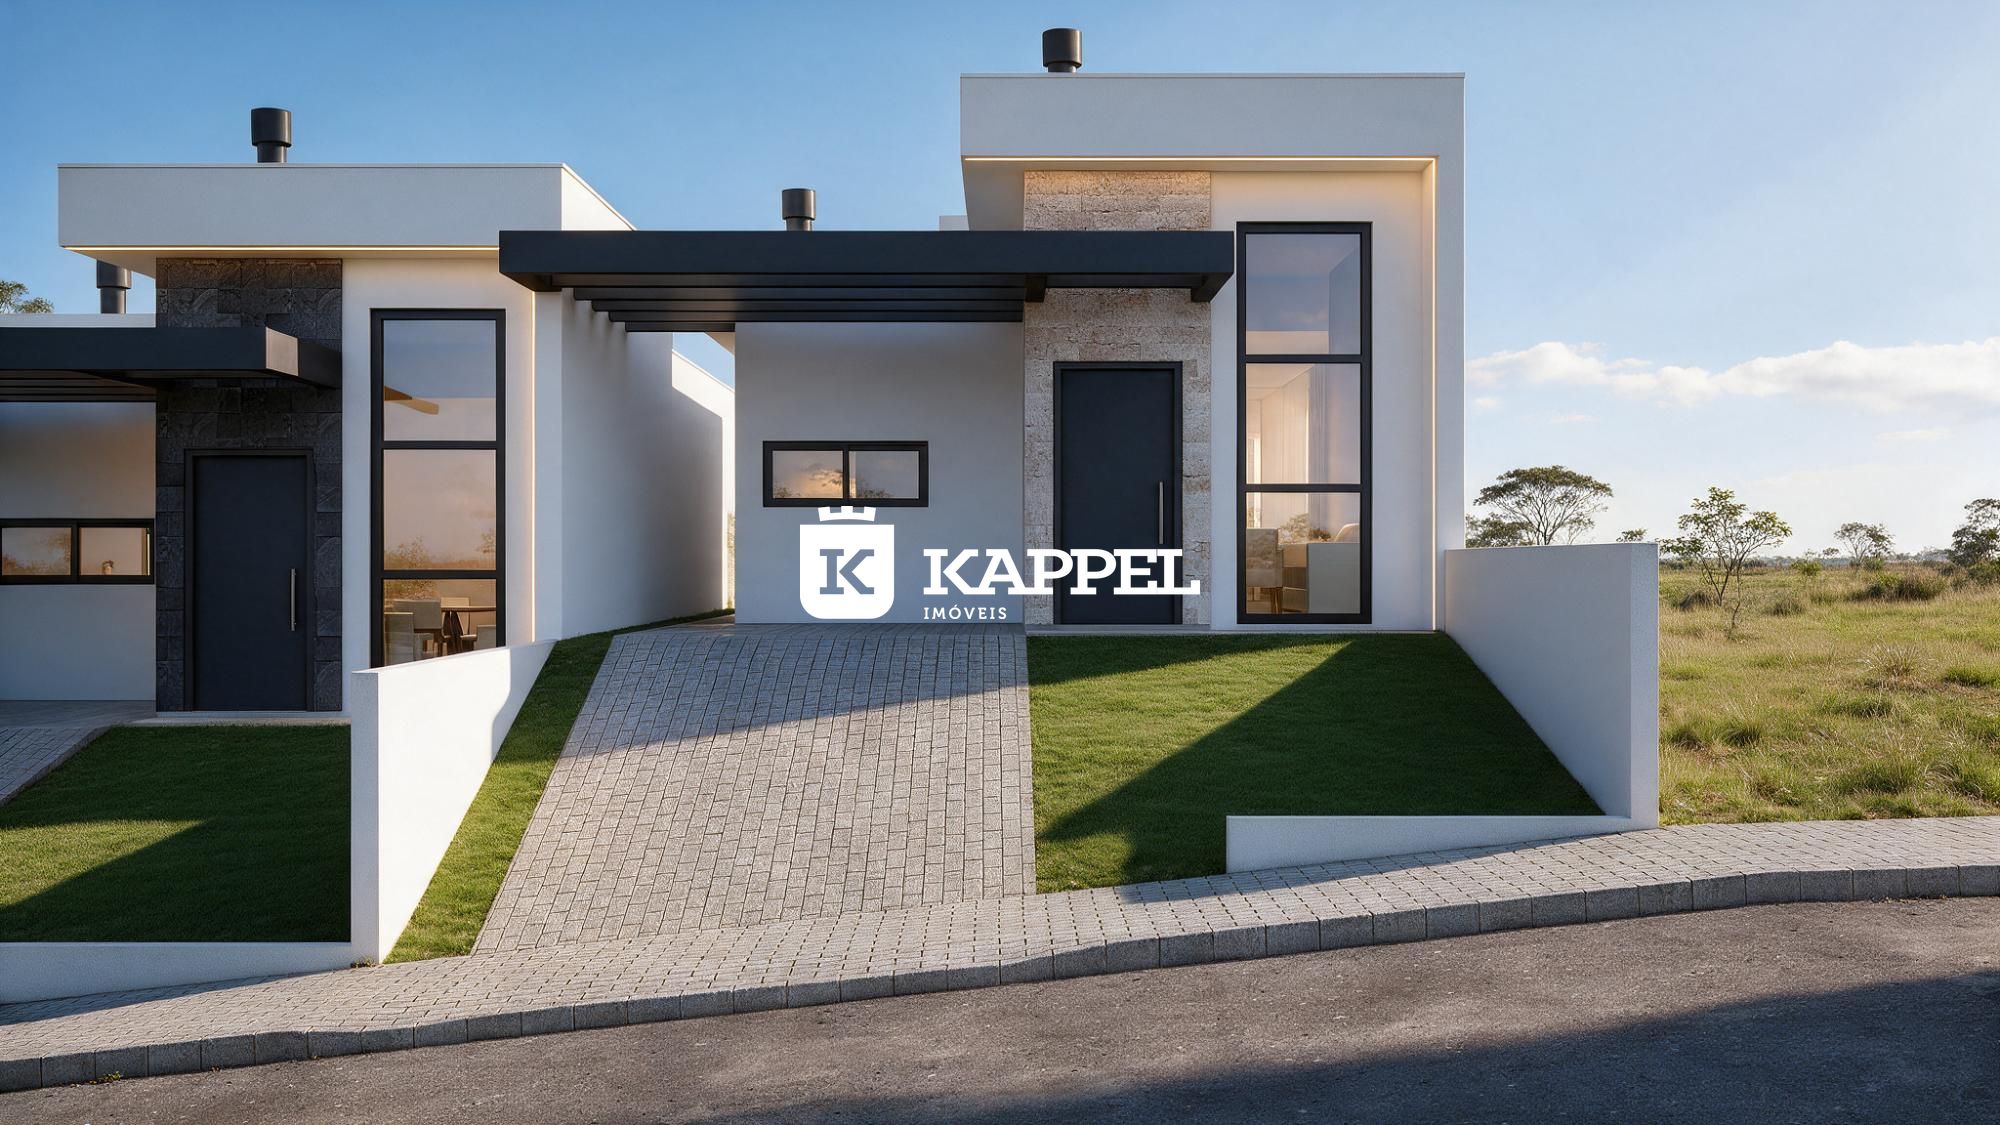
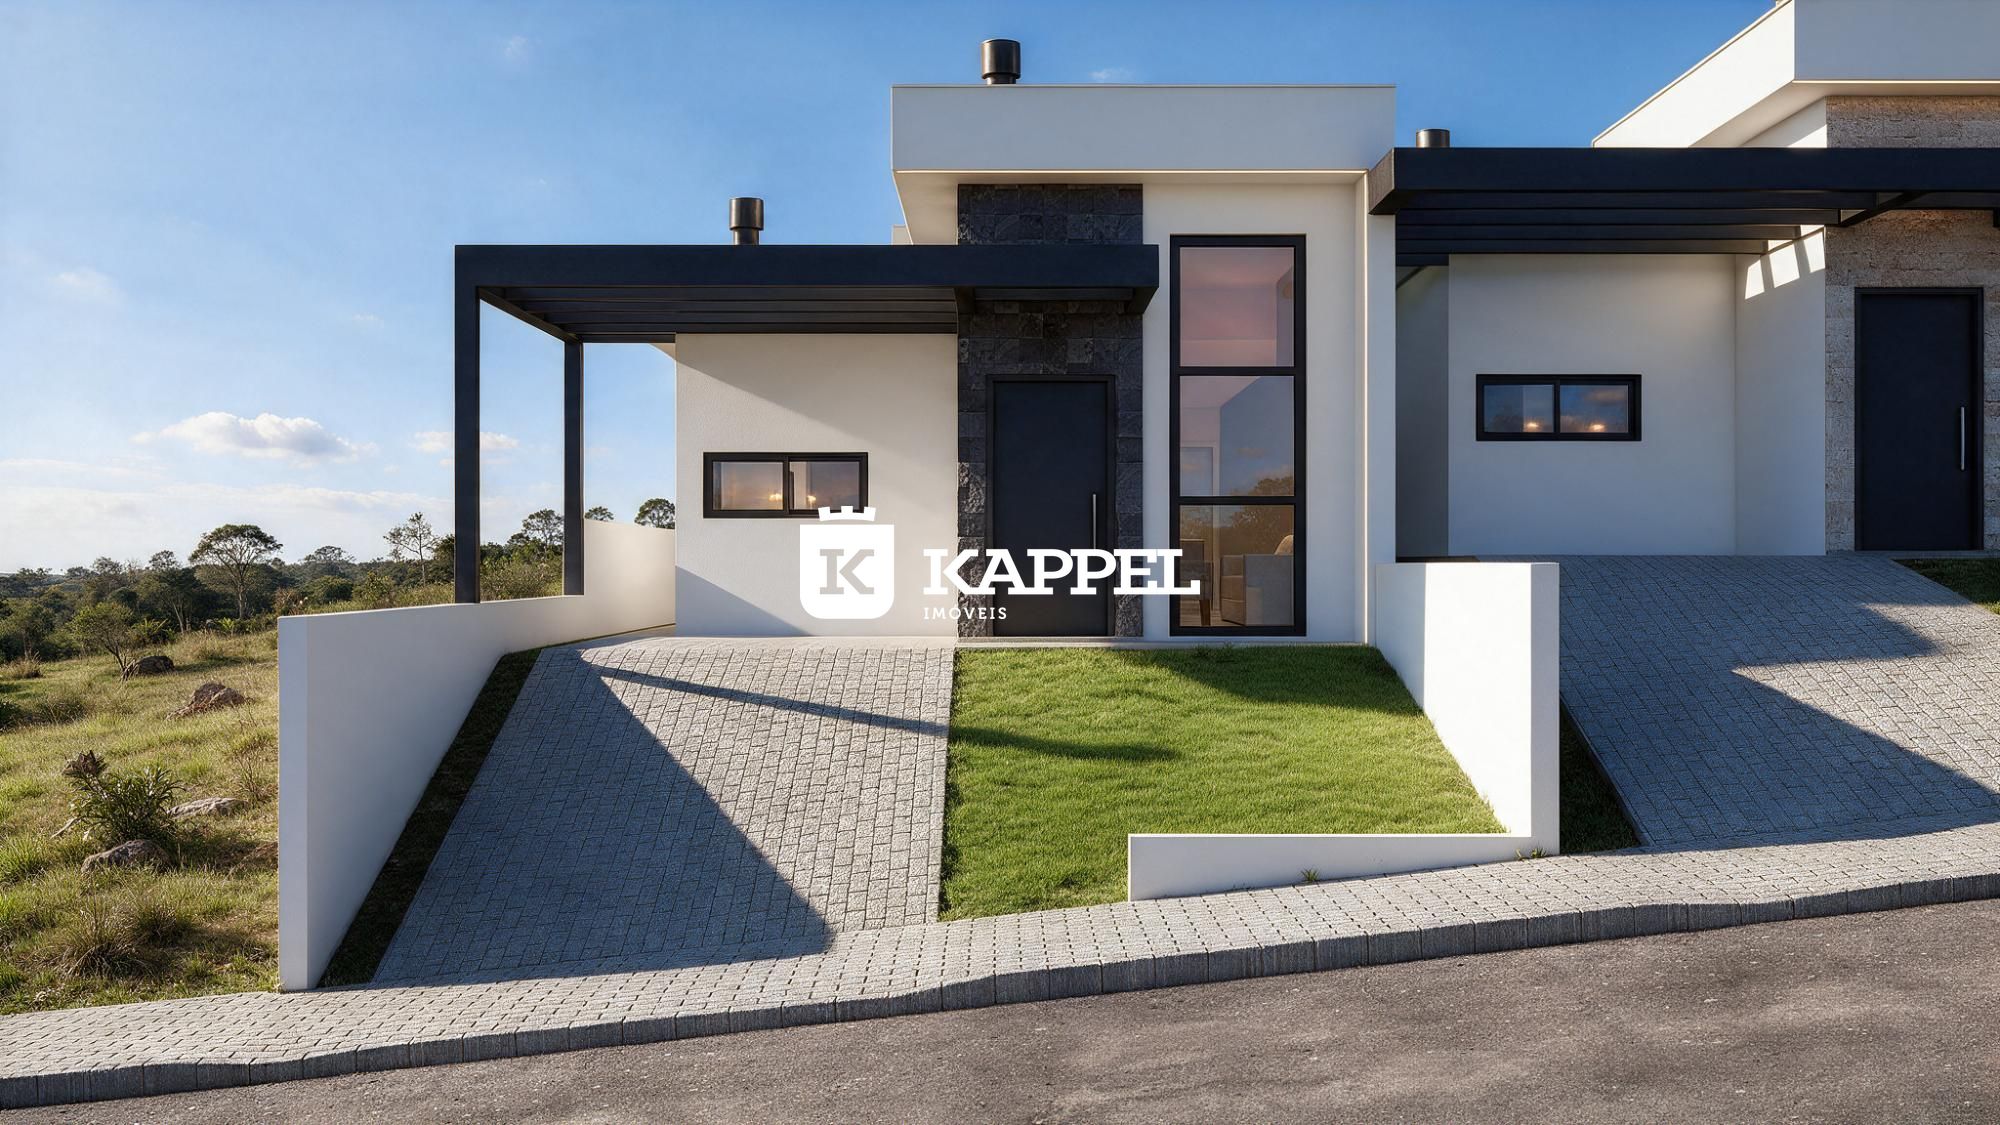
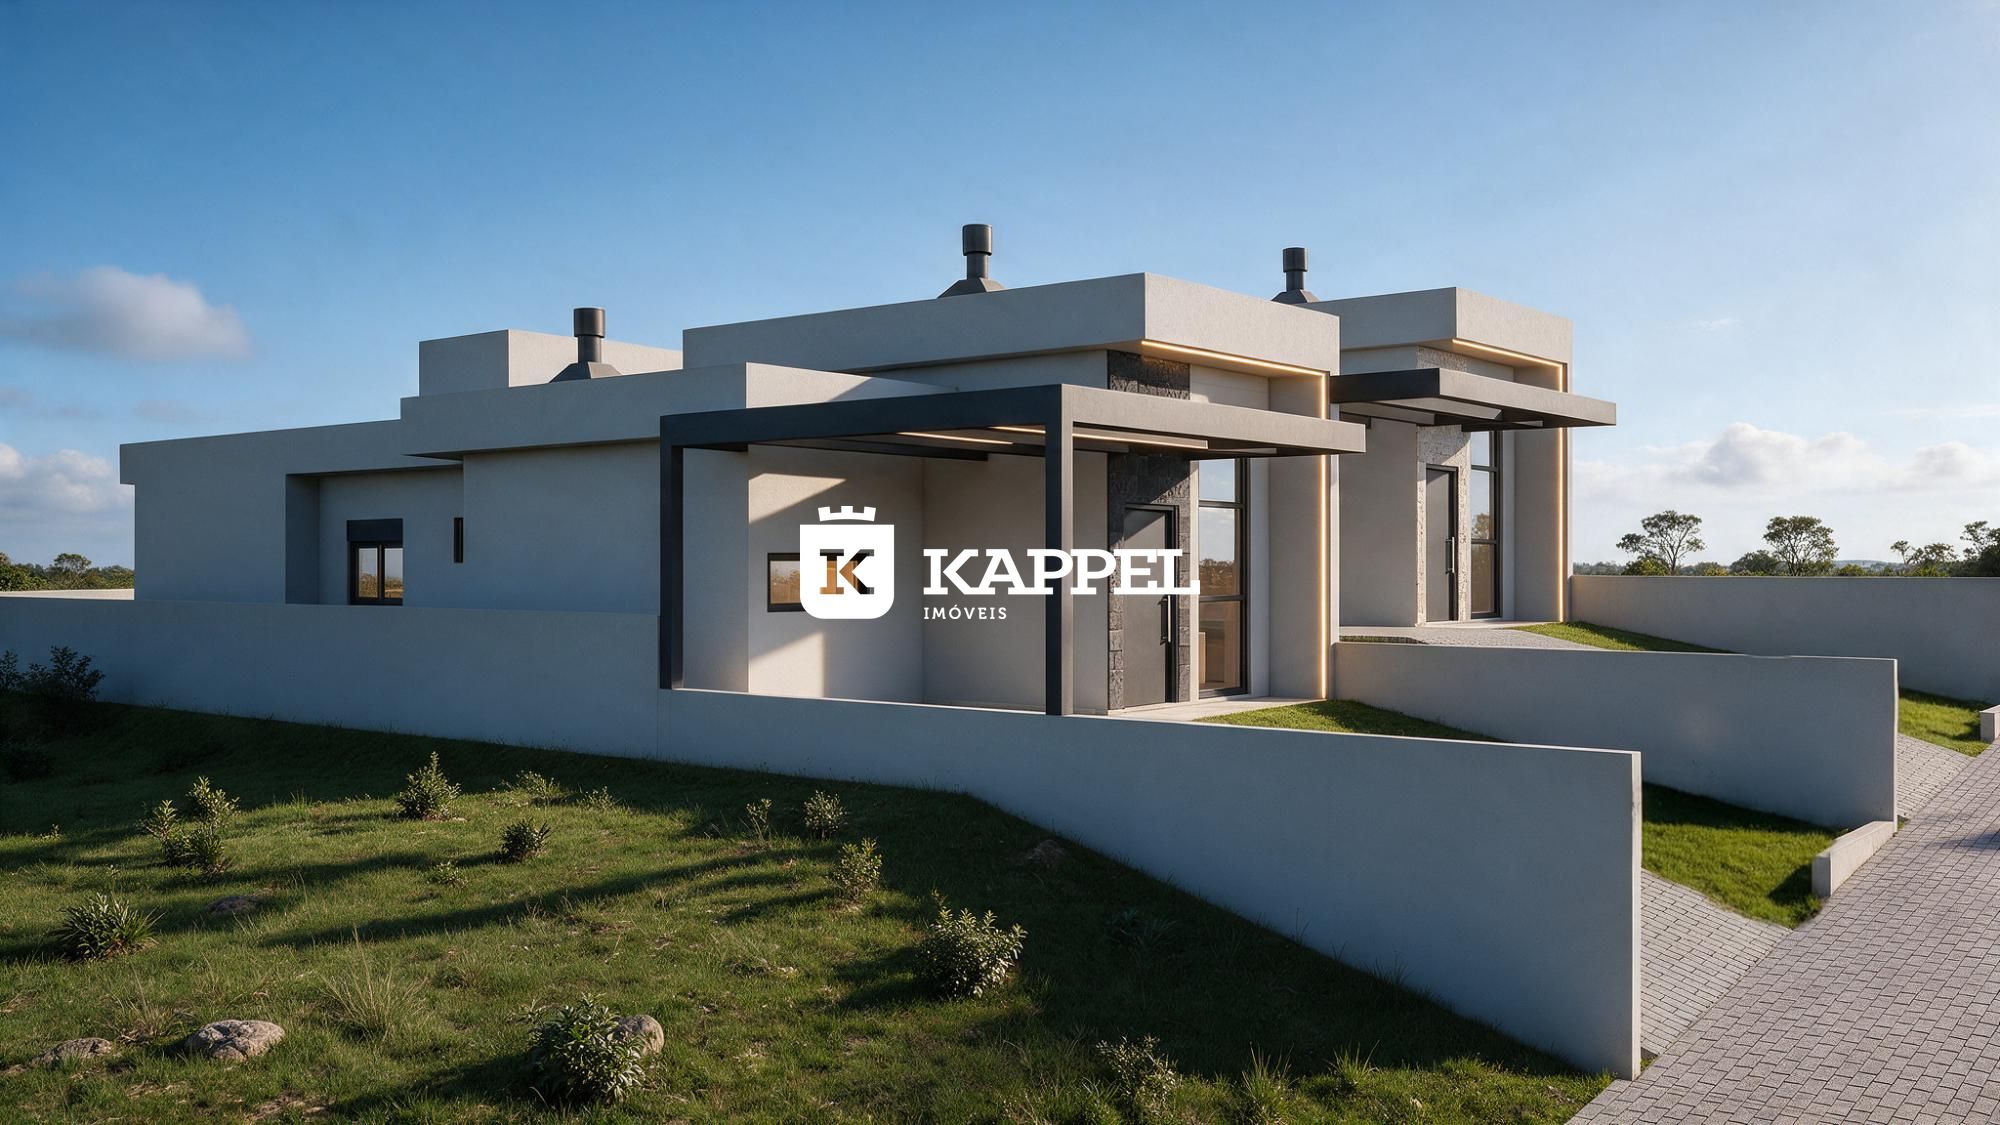
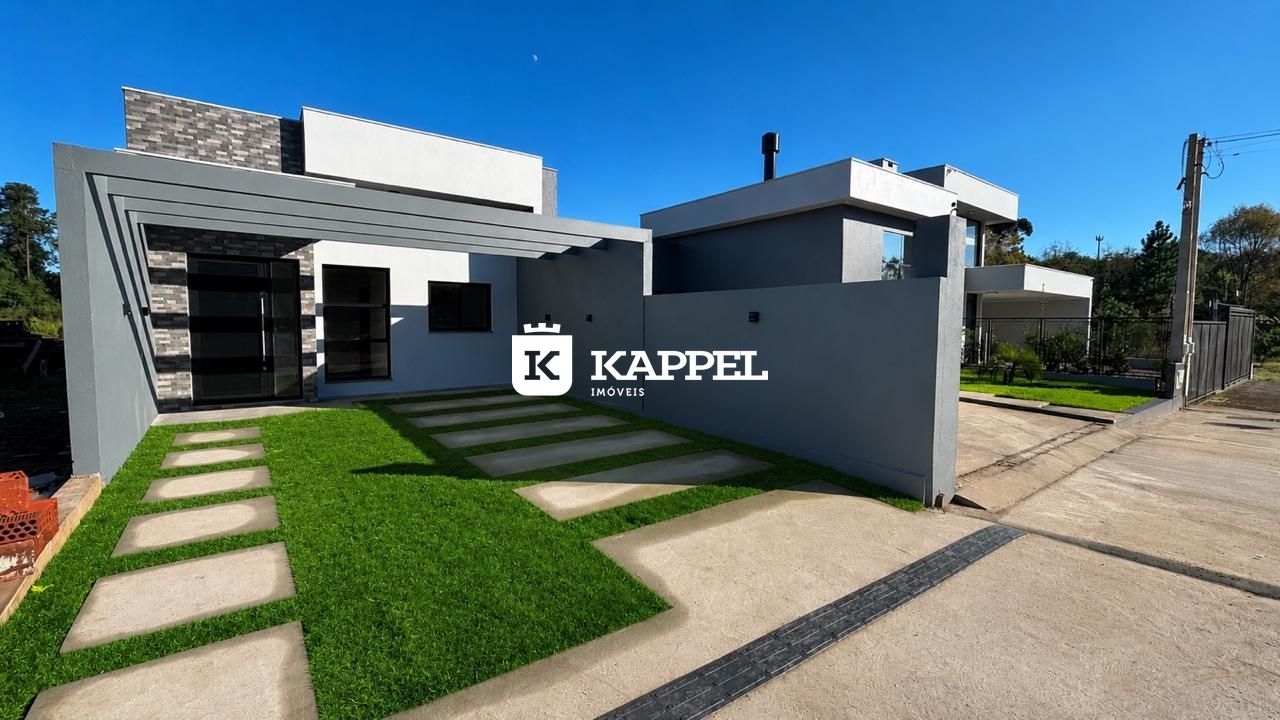
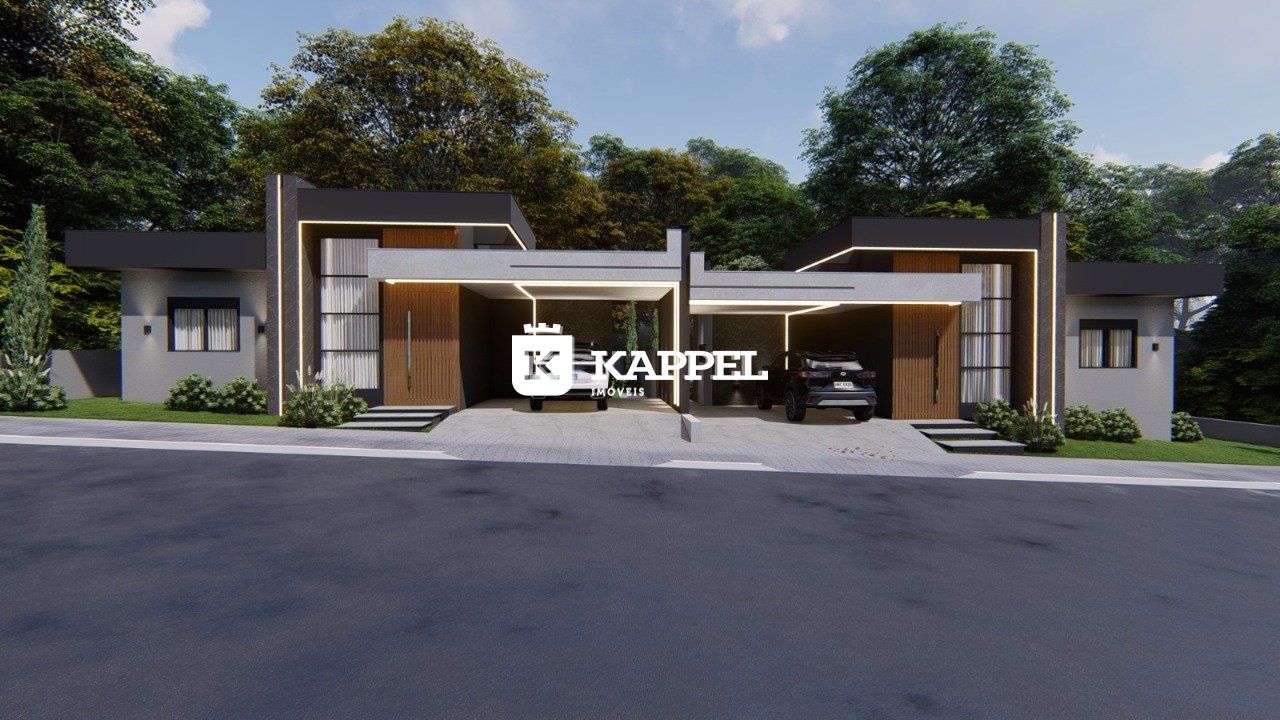
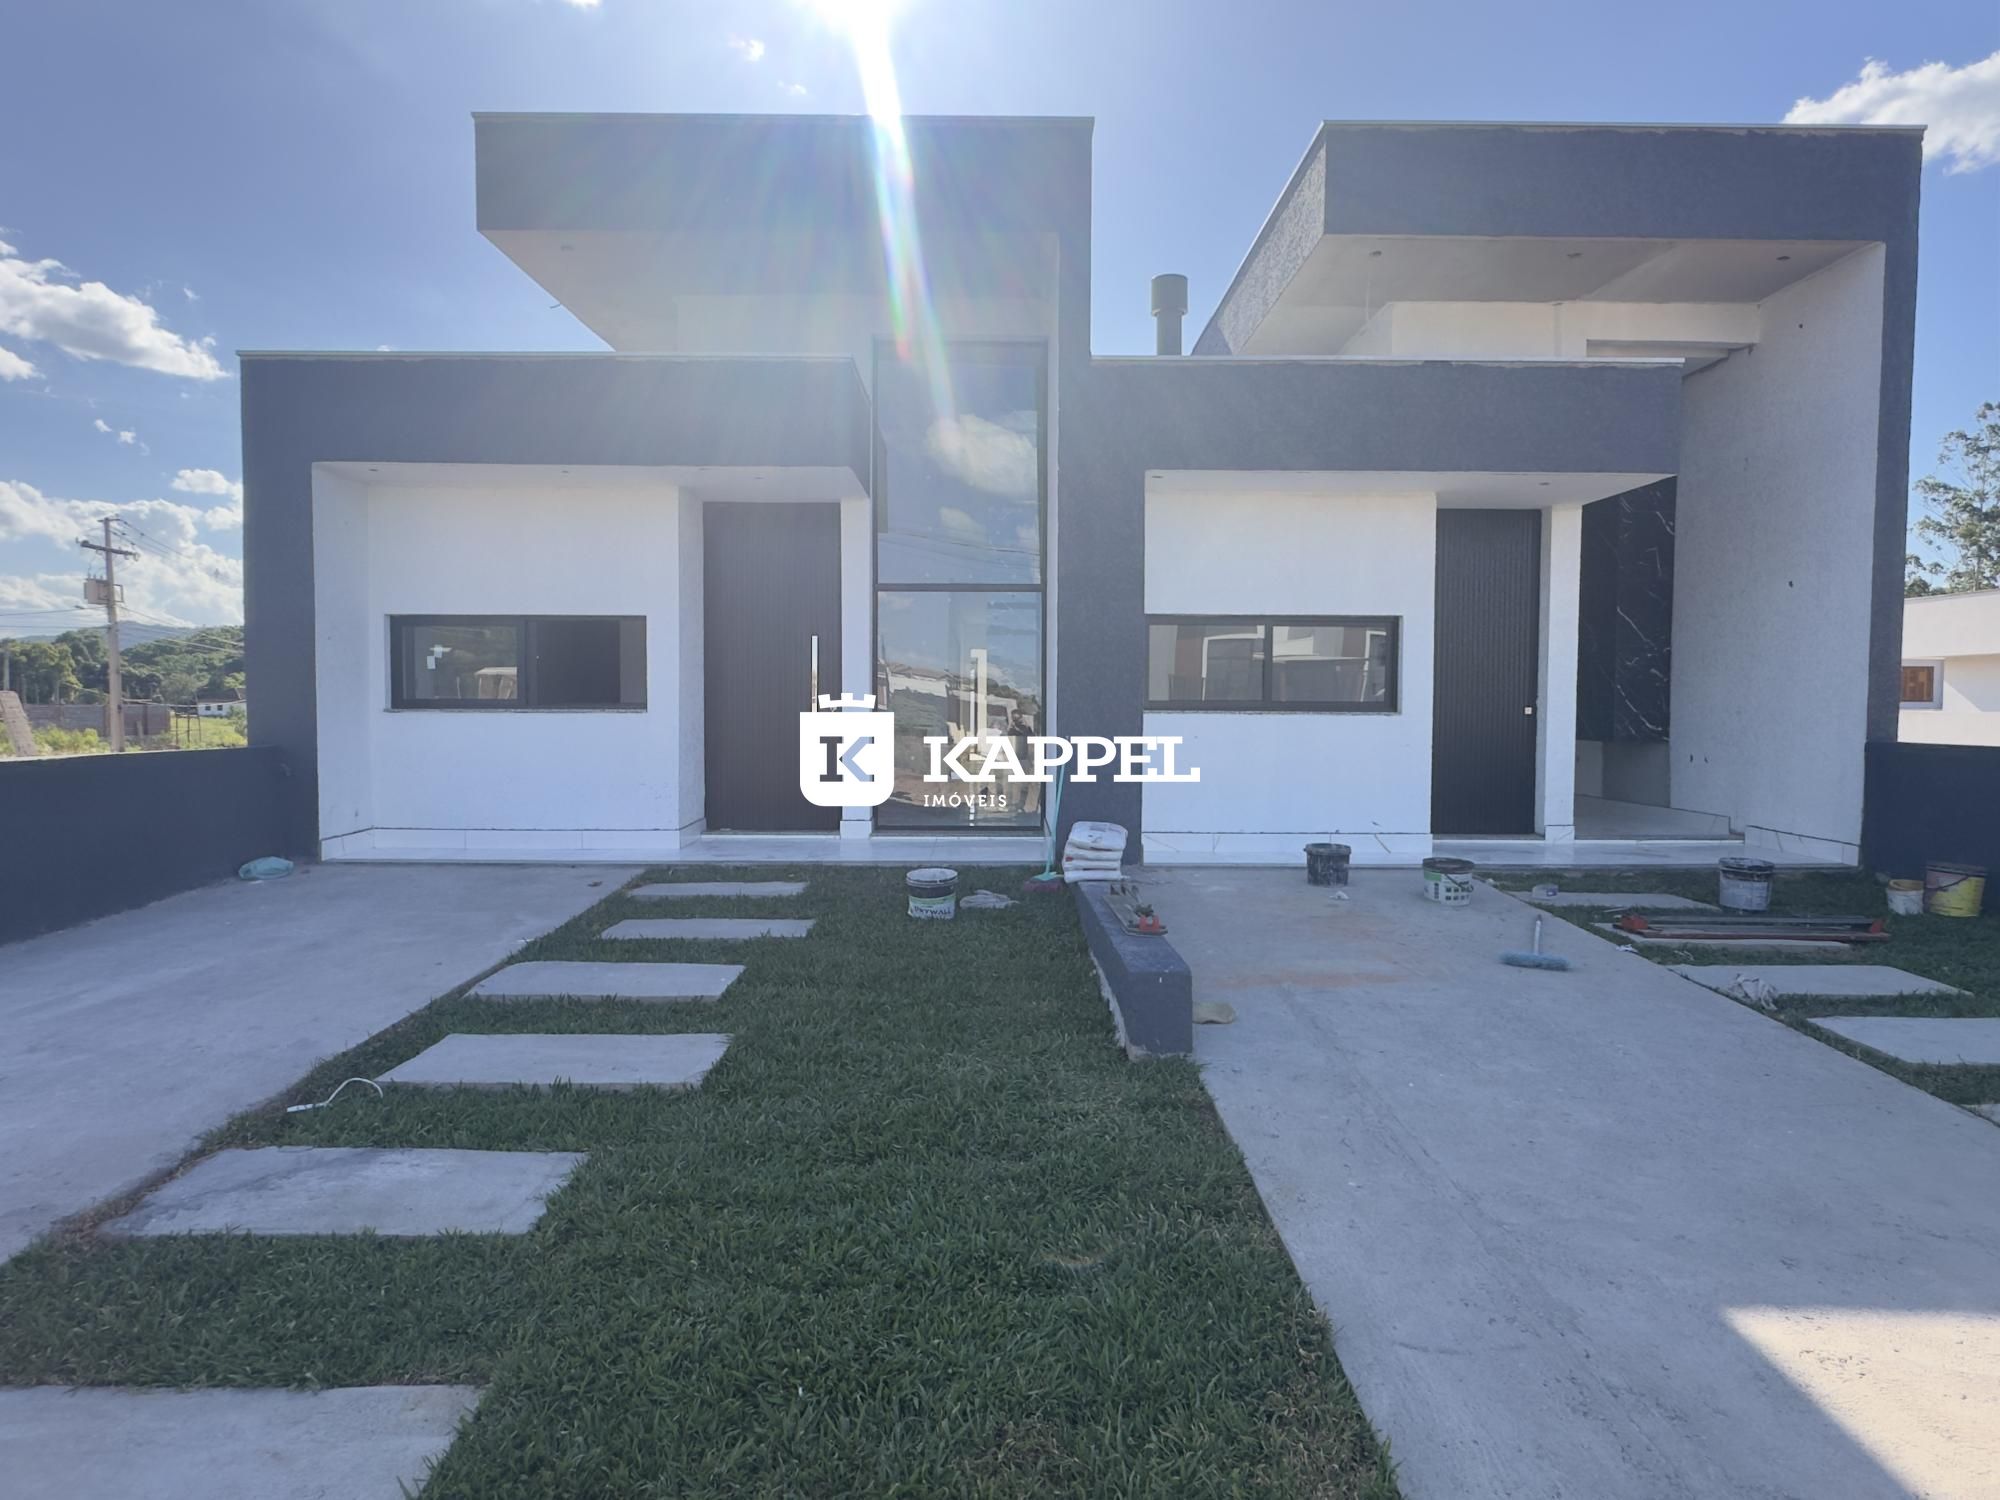
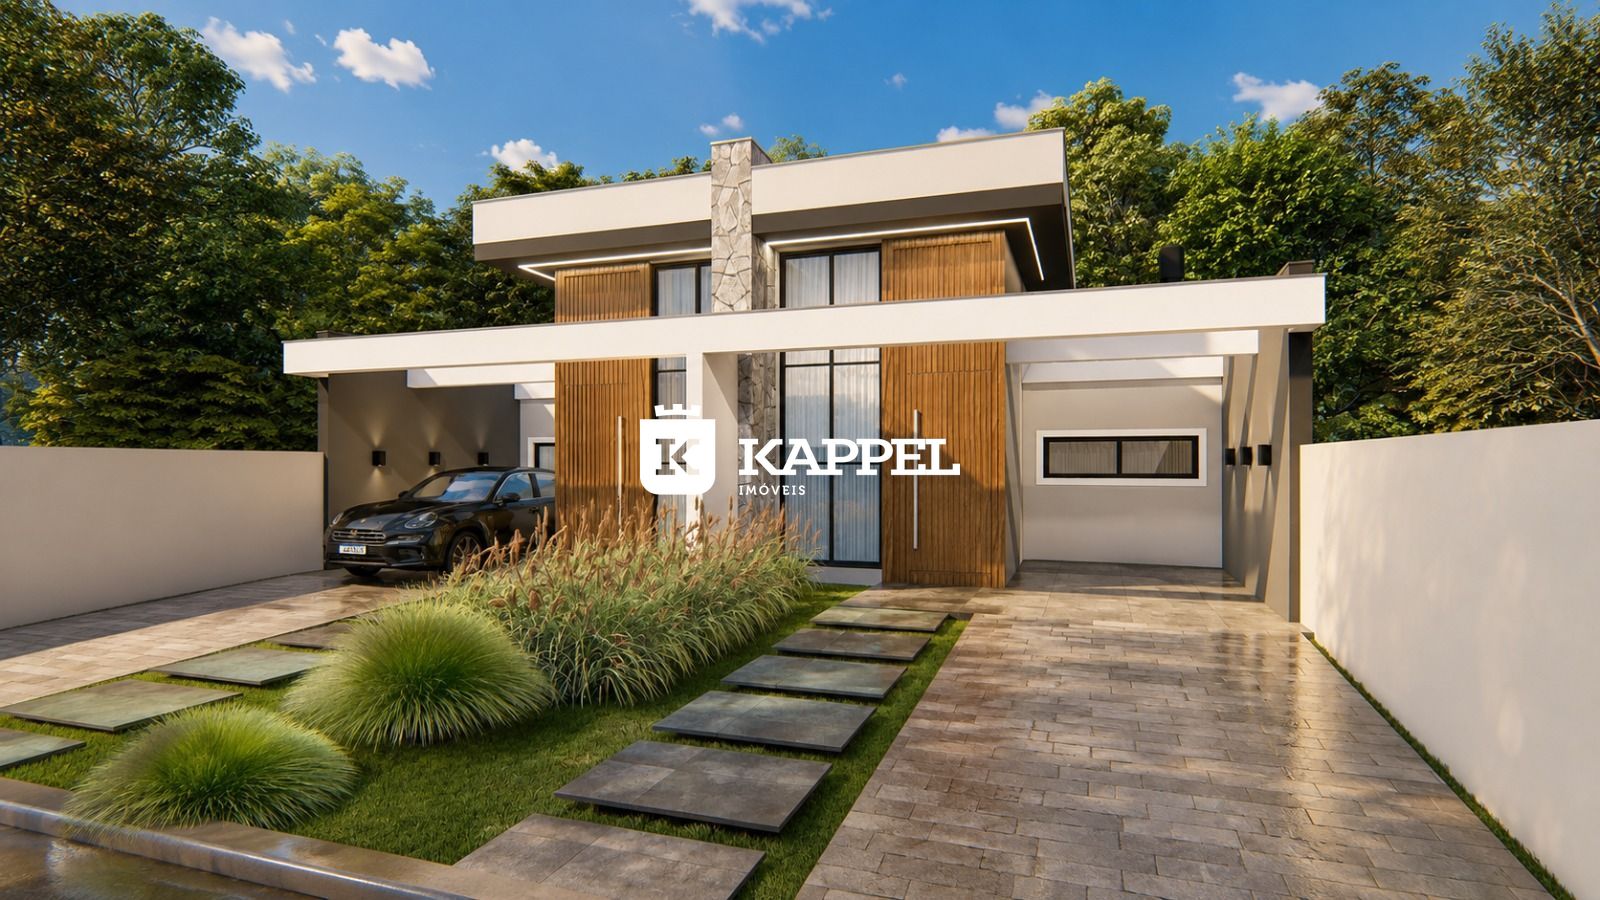
CASAS INDIVIDUAIS COM 87,84 M² – MODERNIDADE, CONFORTO E ACABAMENTOS DE QUALIDADE
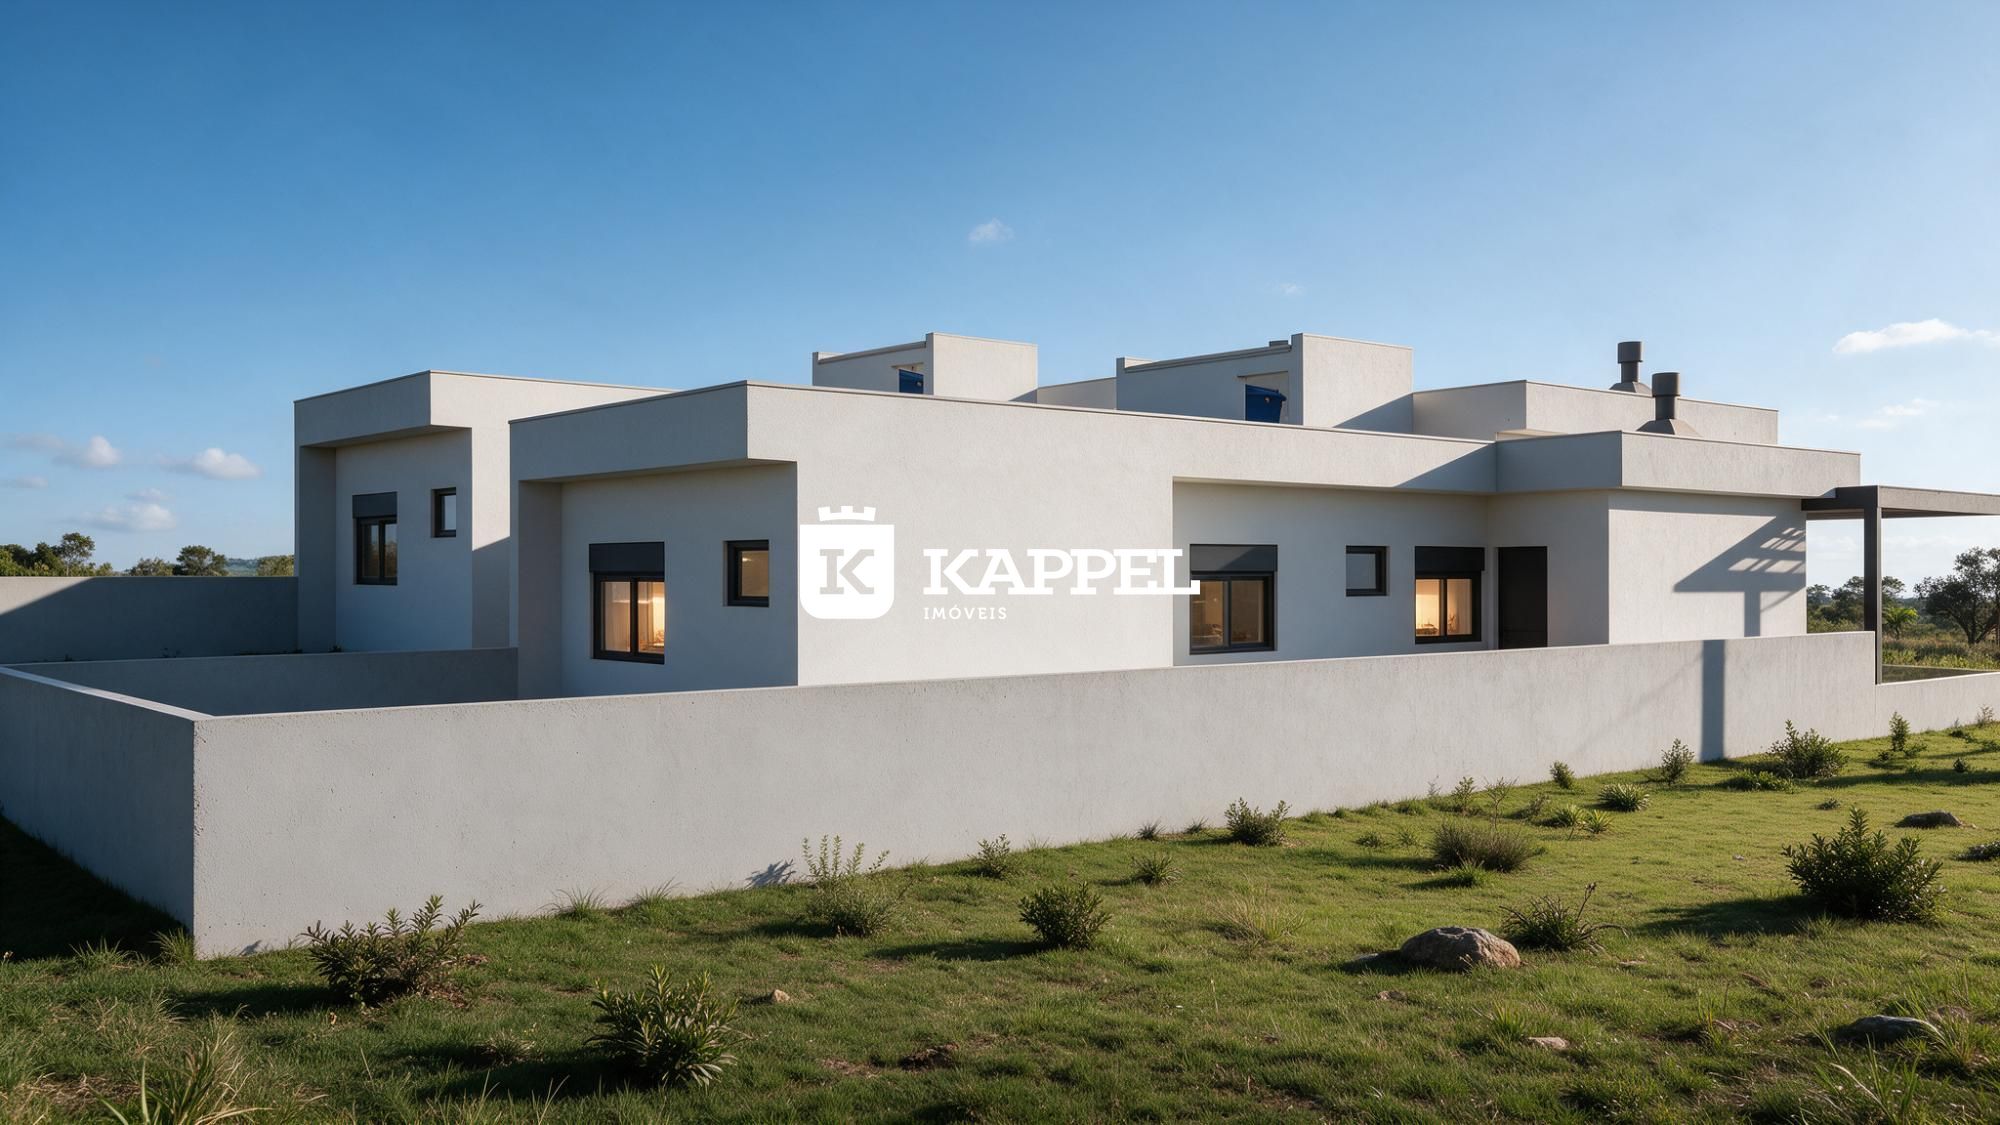
Duas casas independentes, com 87,84 m² de área construída cada, projetadas para oferecer conforto, funcionalidade e um visual moderno. As residências são separadas, não sendo geminadas ou coladas uma à outra, garantindo maior independência entre os imóveis.
O projeto combina acabamentos de qualidade, detalhes contemporâneos e preparação para tecnologias que facilitam o dia a dia.
Características e acabamentos:
- Área construída: 87,84 m² cada casa, sem contabilizar o pergolado frontal.
- Fachada com revestimento em pedra natural, em tons claro e escuro, conforme o projeto de cada unidade.
- Pergolado frontal em concreto.
- Perfil de LED na parede e no teto da entrada, conforme a imagem do projeto.
- Reboco externo com acabamento riscado.
- Reboco interno com massa fina. A possibilidade de aplicação de massa corrida ainda está em estudo e não está confirmada.
- Piso laminado nos dormitórios.
- Porcelanato classe A, retificado, com dimensões de 70 x 70 cm ou superiores, nos demais ambientes.
- Rebaixo em gesso em todos os ambientes, com esperas para iluminação.
- Esquadrias em alumínio preto.
- Telhado trapezoidal em aluzinco.
- Lareira na sala e churrasqueira na cozinha, ambas com moldura em granito e sem revestimento externo.
- Instalações de água quente e fria nos banheiros, cozinha e lavanderia.
- Espera para instalação de aquecedor tipo Junker junto à lavanderia, com possibilidade de instalação de aquecedor próximo à caixa-d'água.
- Calçada e rampa de acesso com pavimentação em PAVs de boa qualidade ou basalto, material ainda não definido.
- Calçadas laterais externas em concreto, a princípio.
Infraestrutura e tecnologia:
- Espera para internet cabeada em todos os dormitórios e na sala.
- Instalação elétrica preparada para futura utilização de interruptores inteligentes, com instalação inicial de interruptores convencionais e fio neutro disponível para permitir a substituição.
Uma ótima opção para quem busca uma casa independente, com ambientes bem planejados, fachada diferenciada e infraestrutura preparada para atender às necessidades do dia a dia.
Observação: alguns detalhes de acabamento e pavimentação ainda estão em definição, conforme descrito acima.
 FALAR COM O CORRETOR
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

 2 Vagas
3 Dormitórios
 2 Vagas
3 Dormitórios
 1 Vaga
3 Dormitórios
 2 Vagas
3 Dormitórios
 2 Vagas
3 Dormitórios
 2 Vagas
3 Dormitórios