 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
 3 Vagas
3 Dormitórios
 2 Suítes
 4 Banheiros
353.17m²
Área Construída Total
270.01m²
Área Privativa
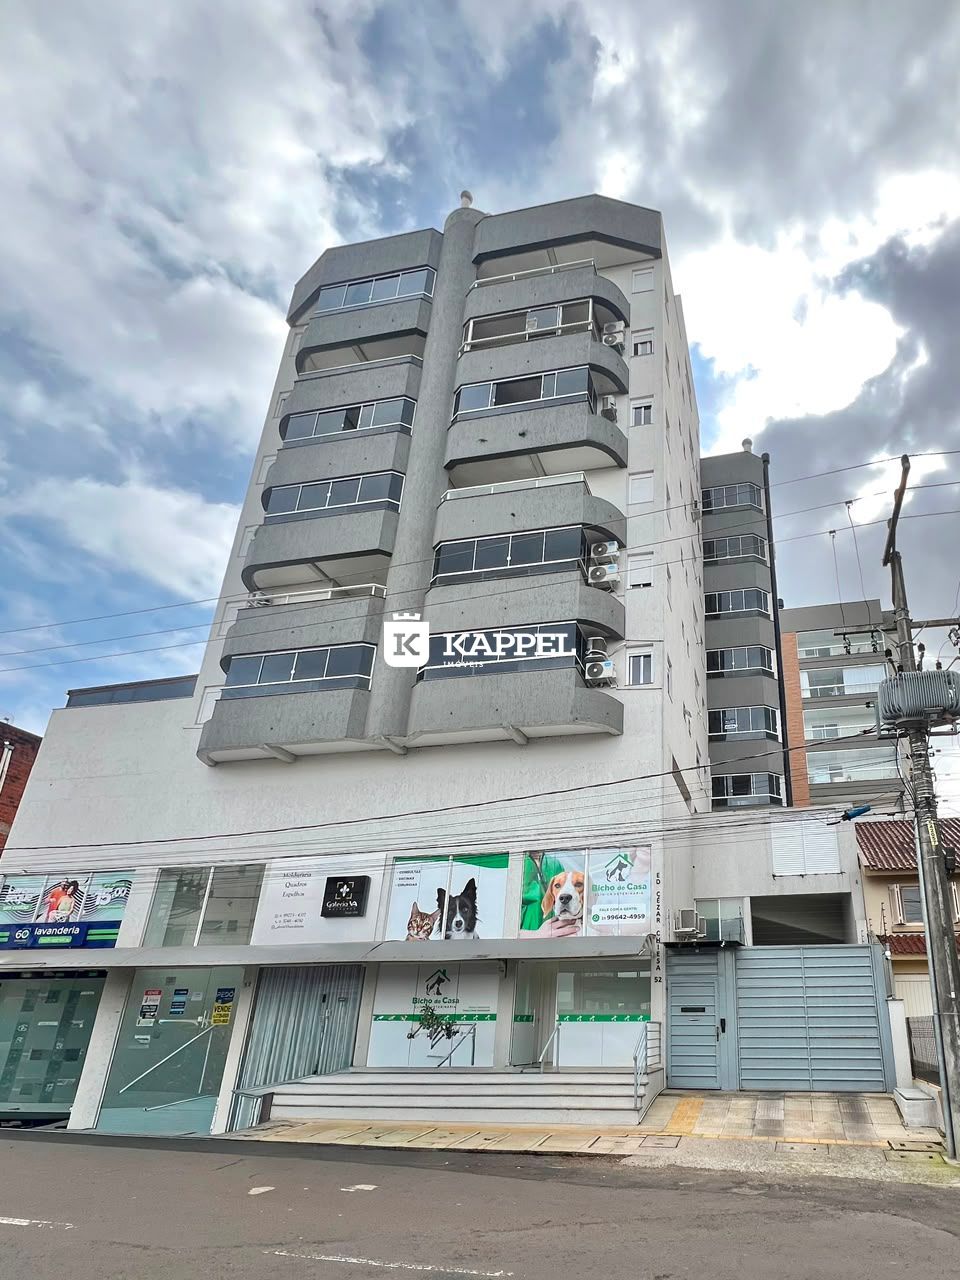
Ampla Cobertura à Venda No São Cristóvão
Cobertura Residencial de 3 quartos, sendo 2 Suítes em Lajeado, Rio Grande do Sul
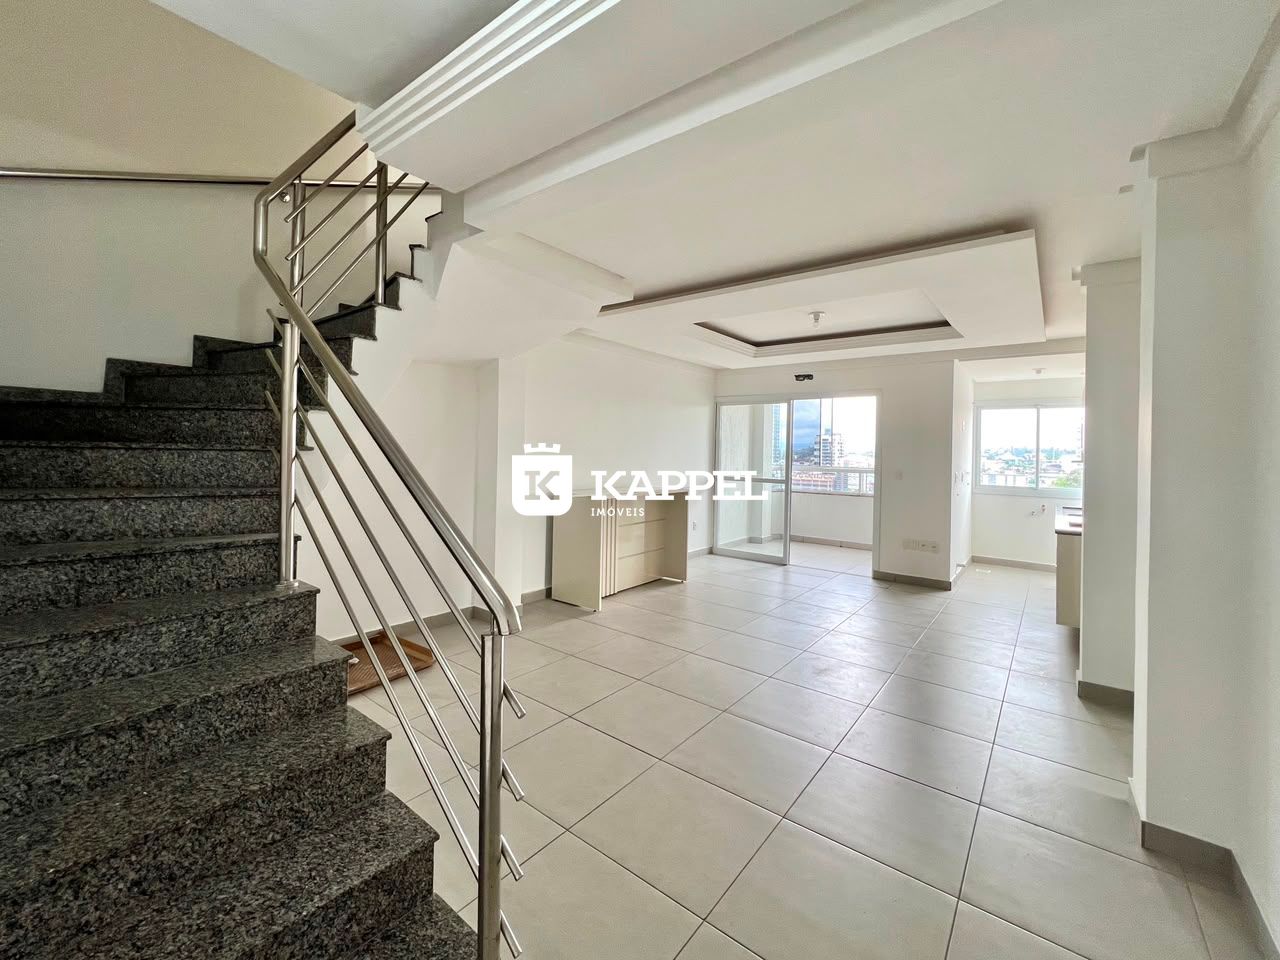
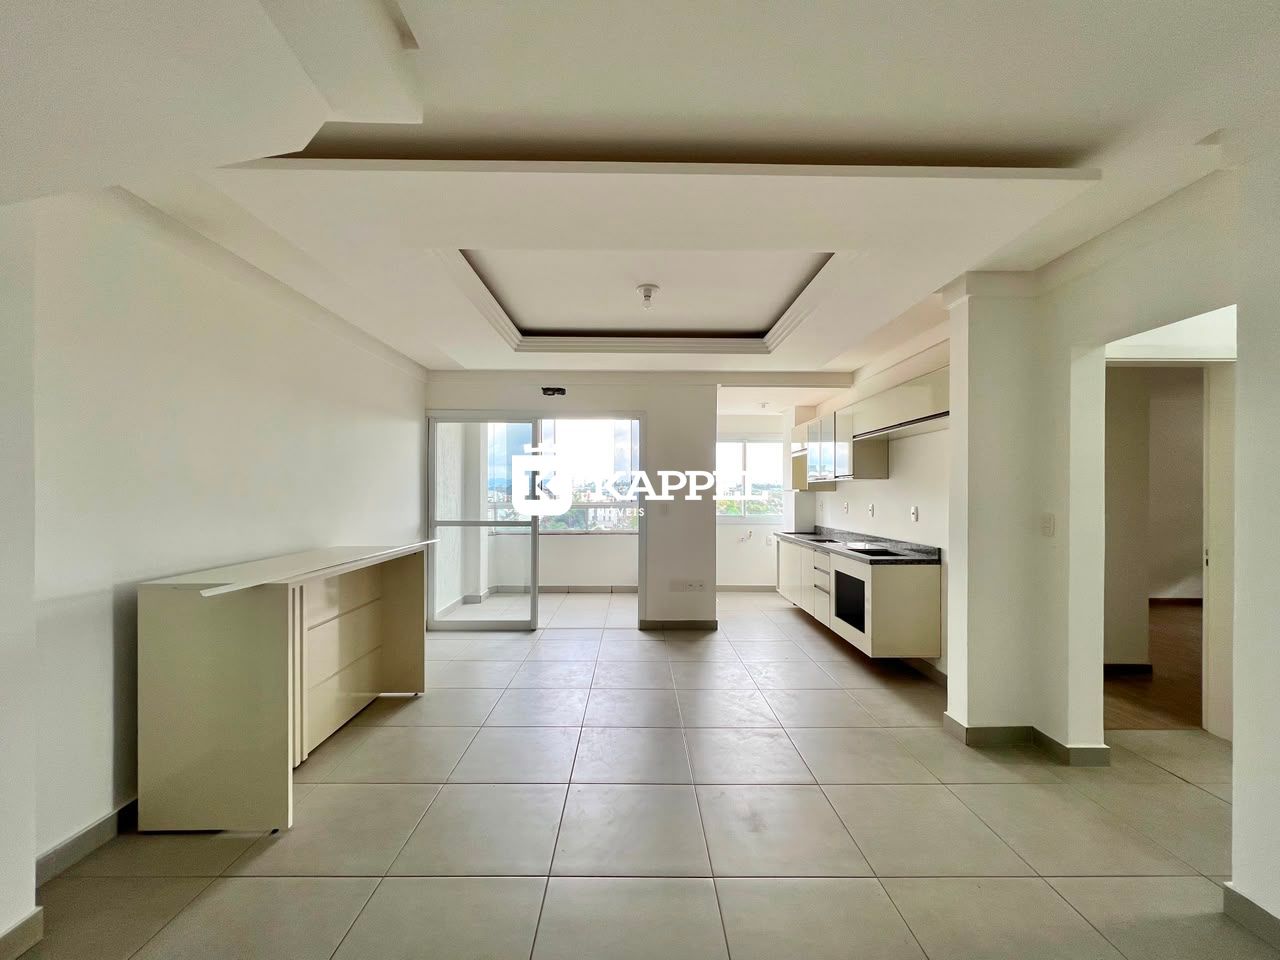
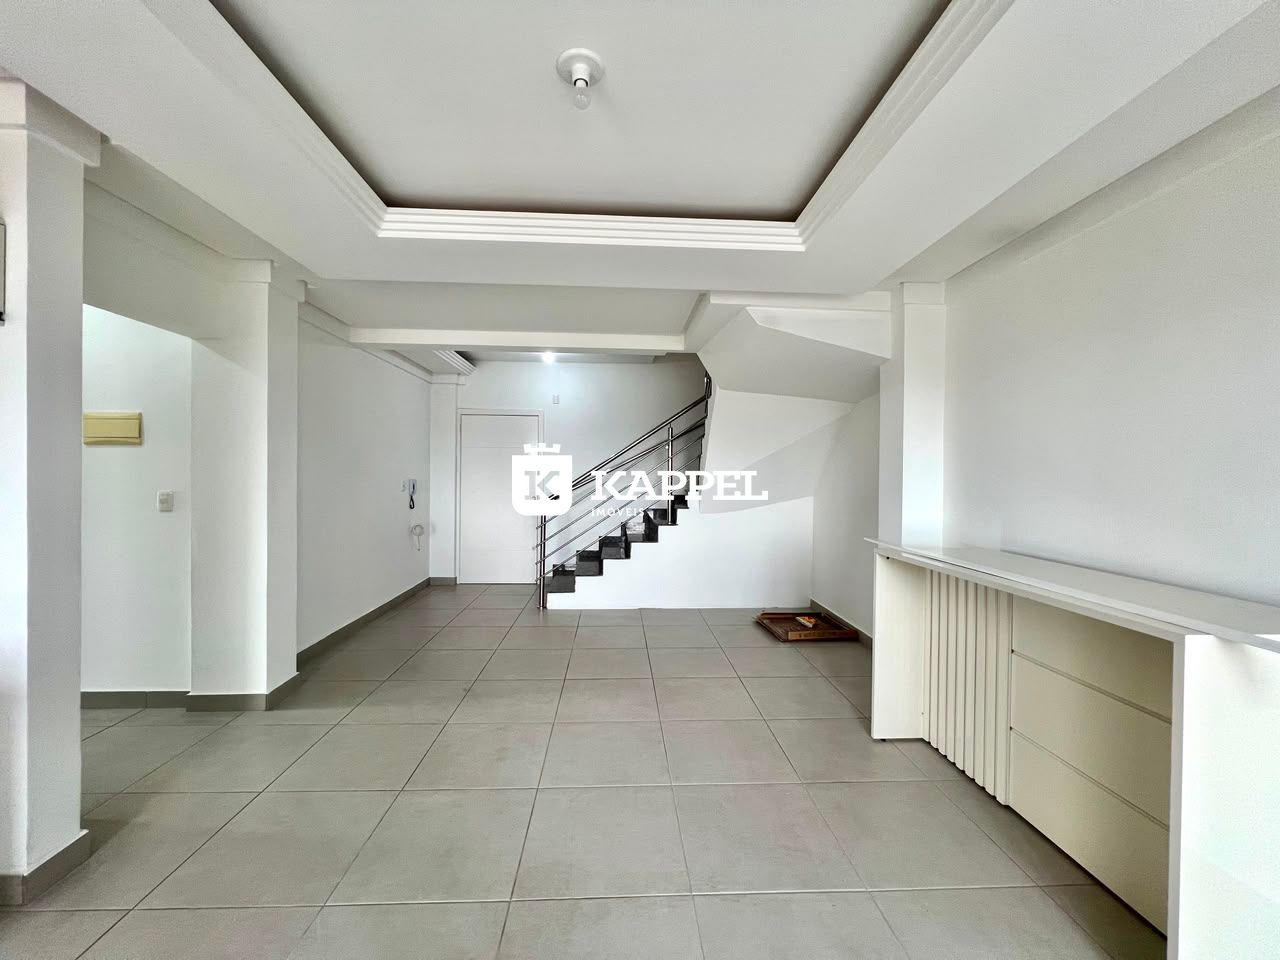
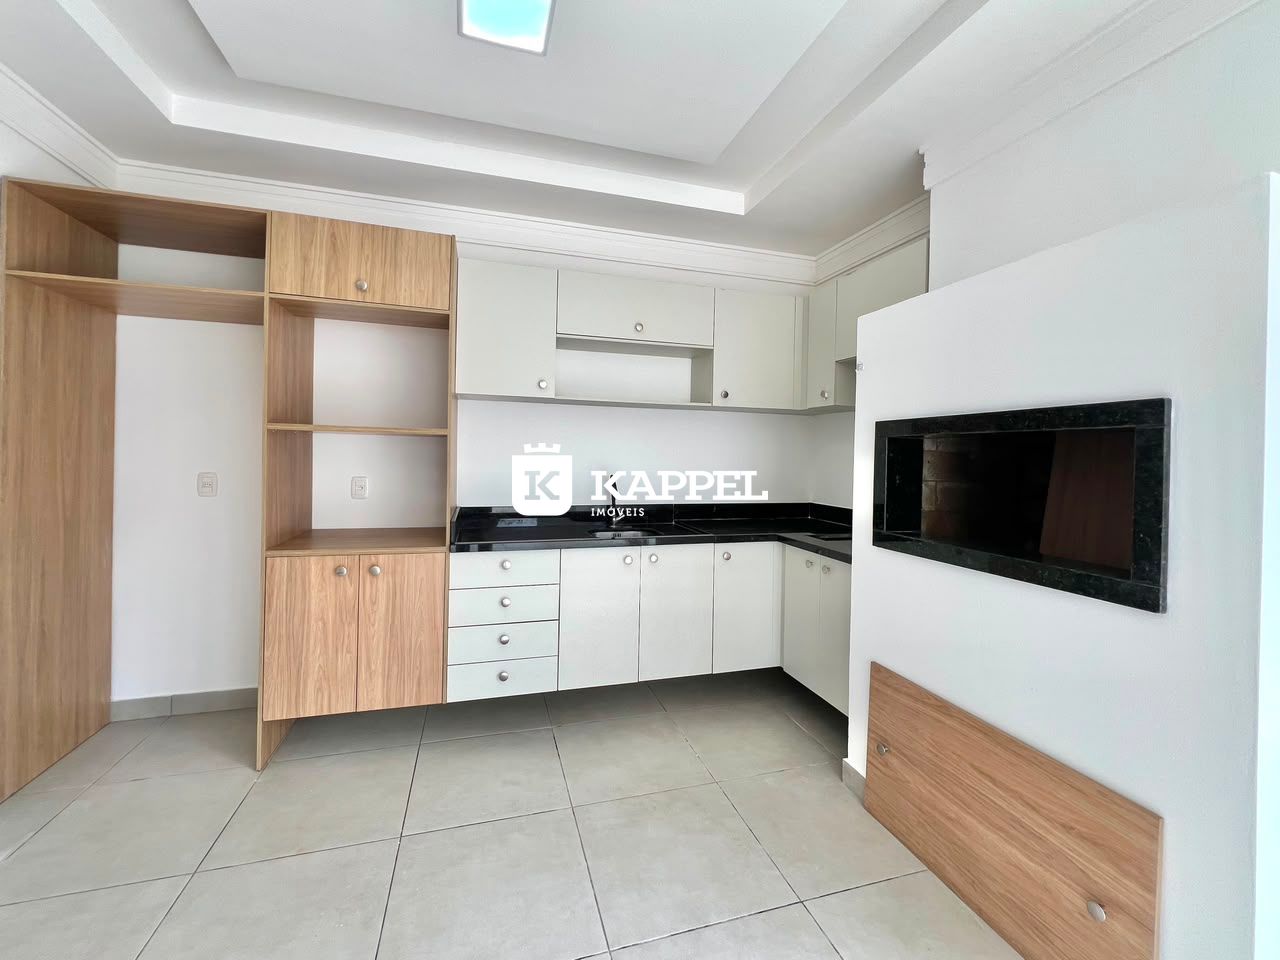
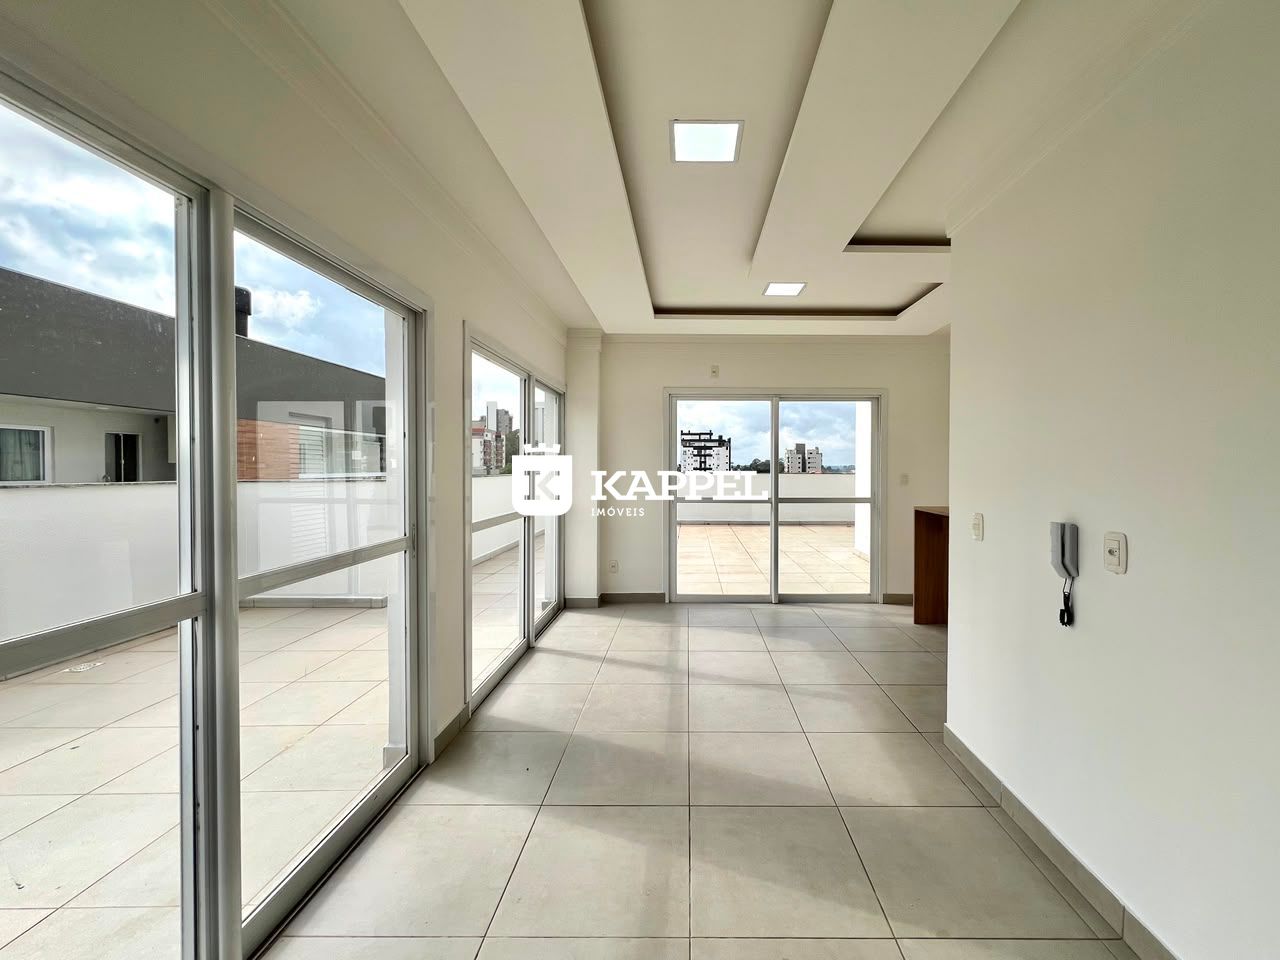
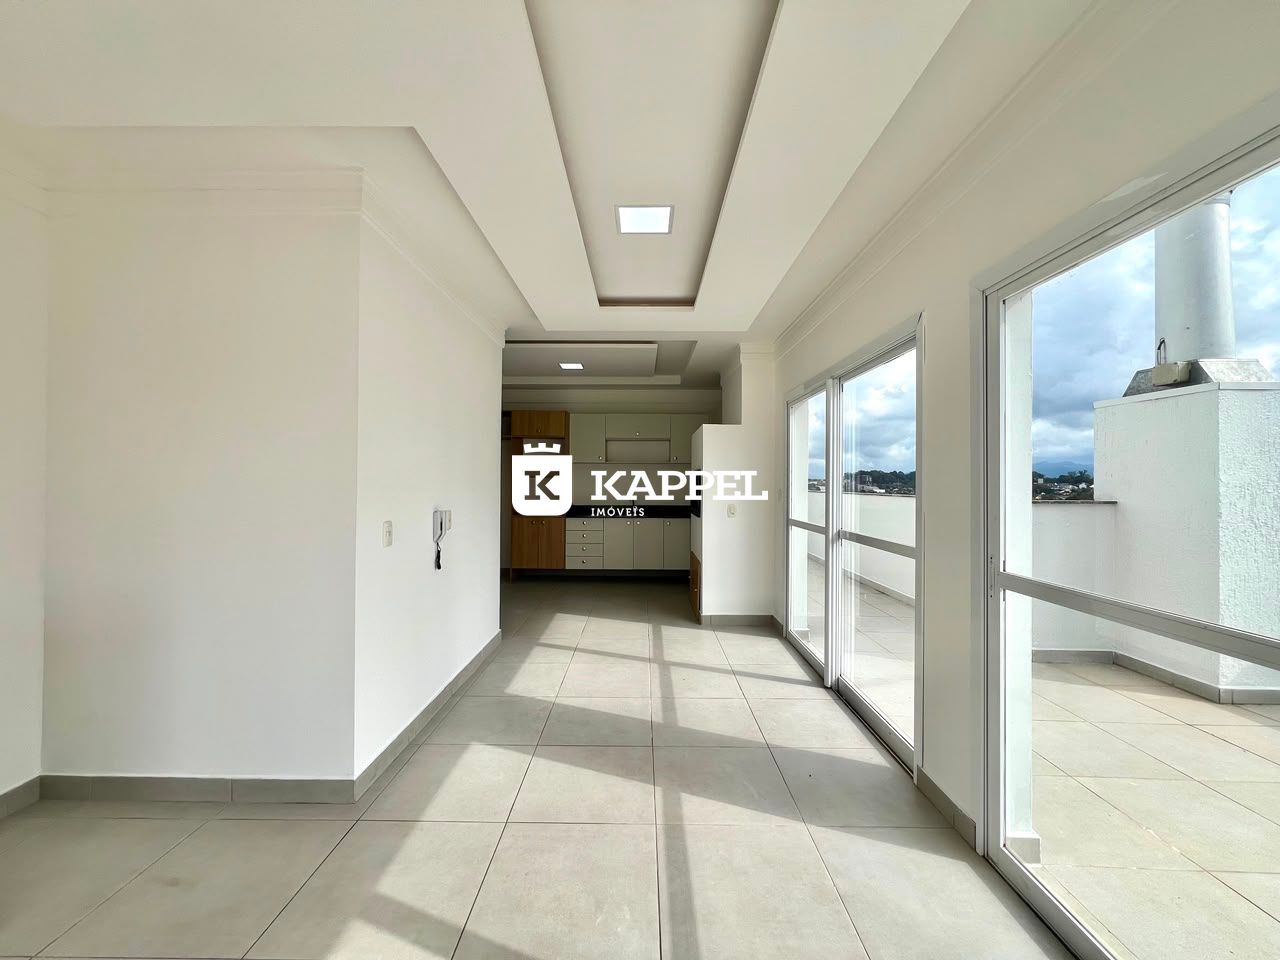
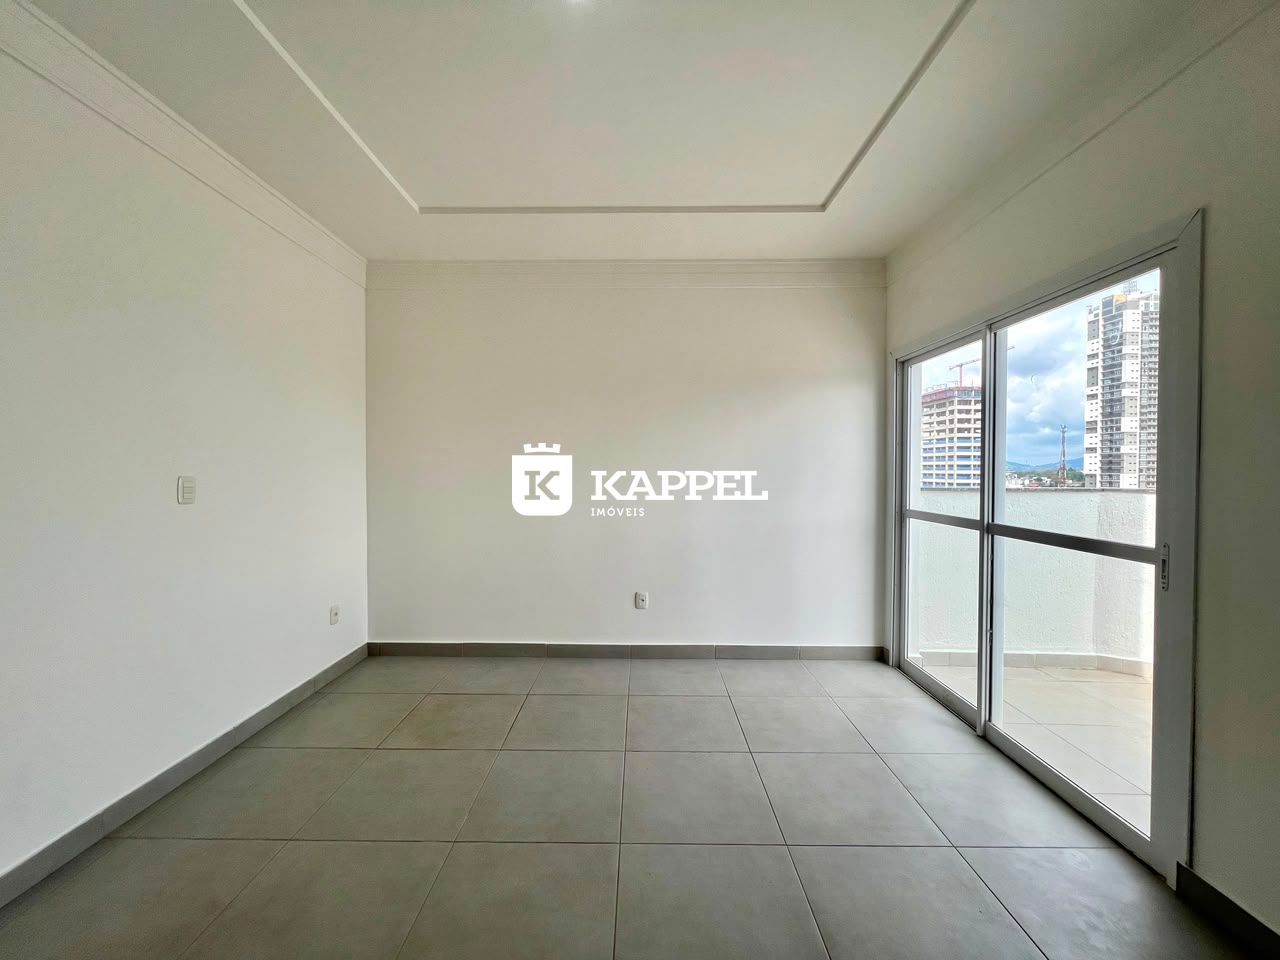
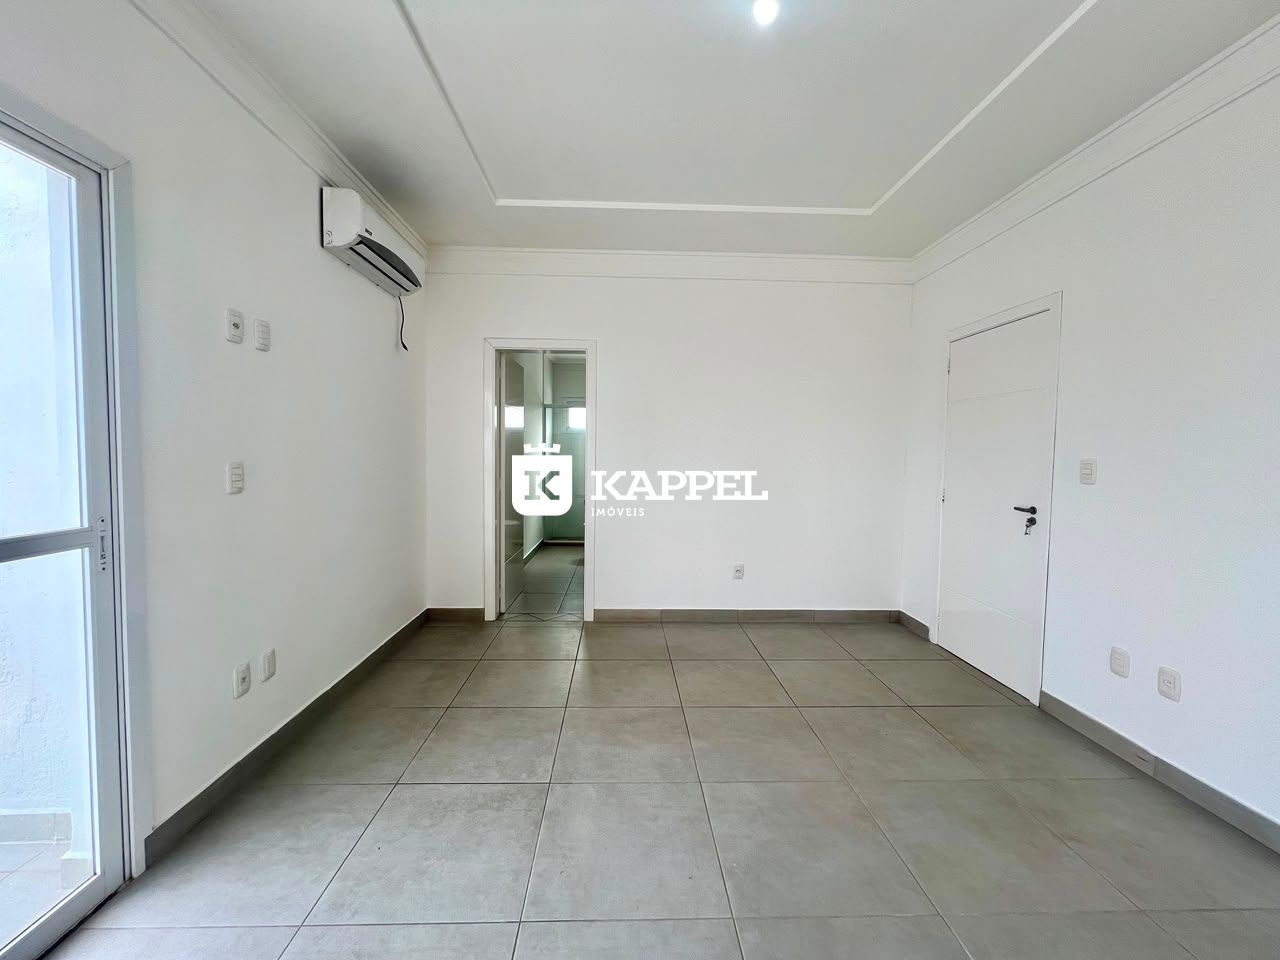
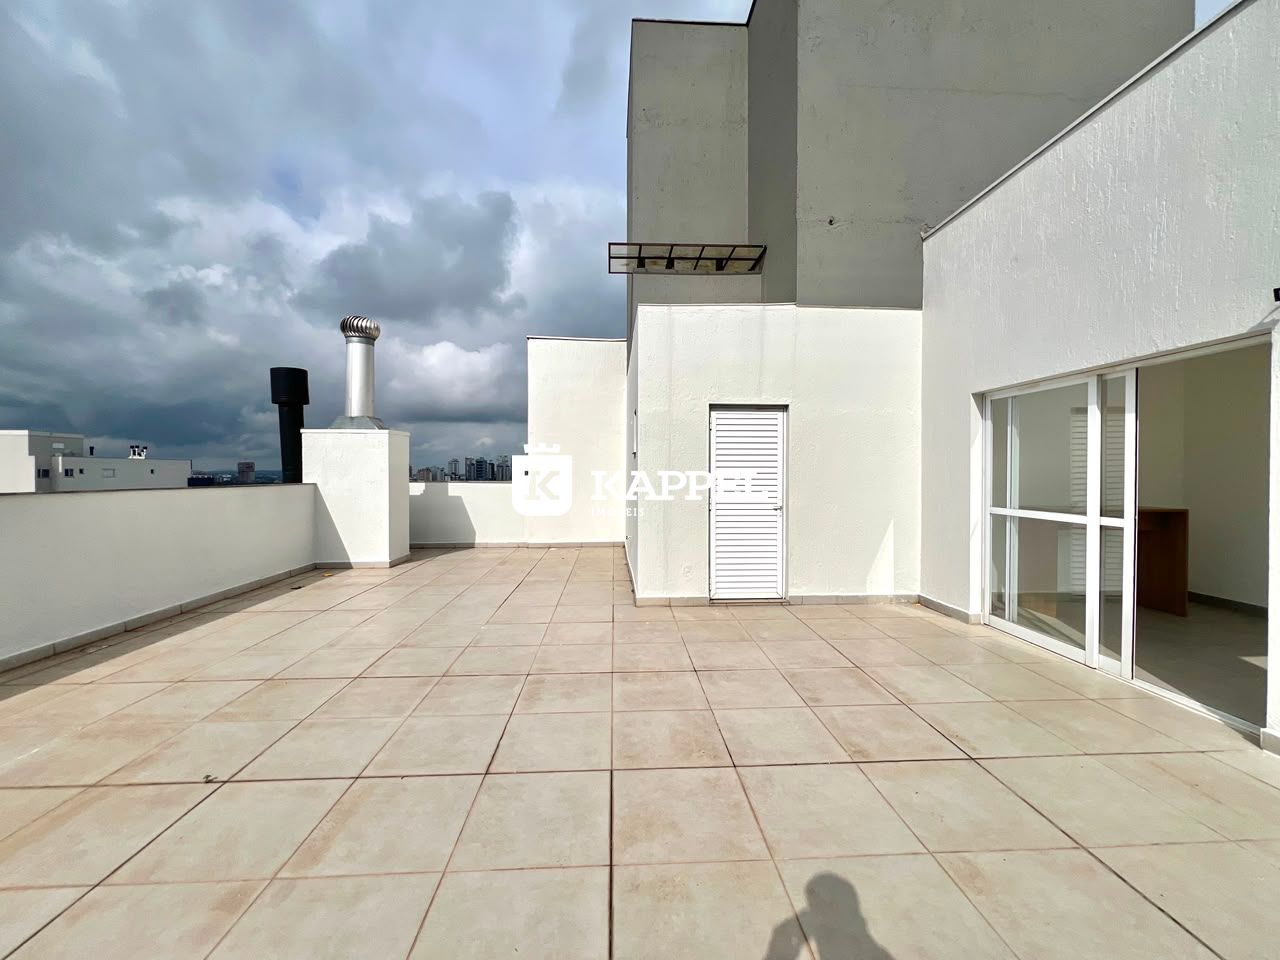
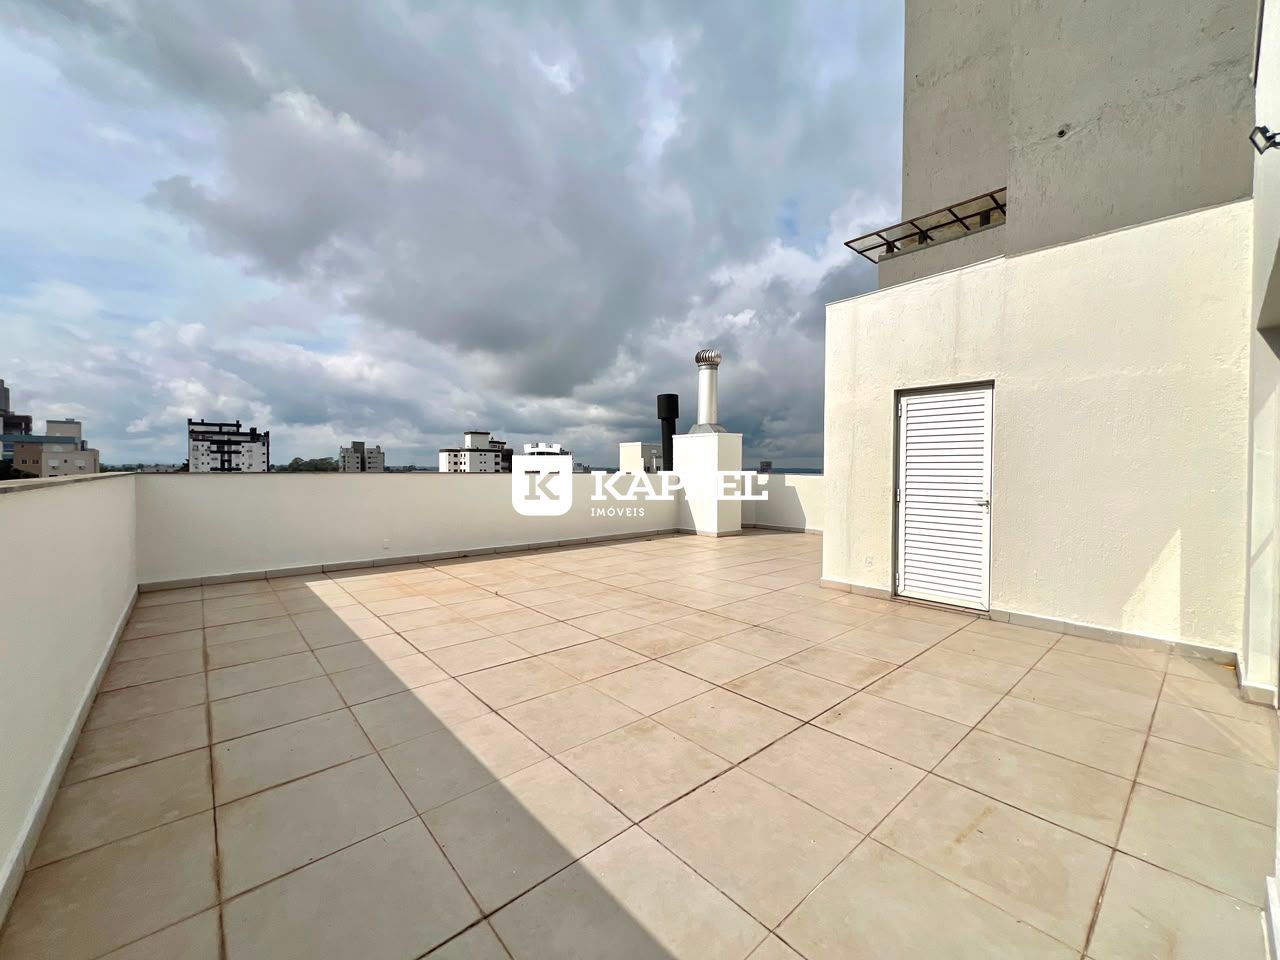
Desfrute do conforto e da sofisticação nesta cobertura desocupada, localizada no 8° andar no bairro São Cristóvão. Com 3 vagas de garagem, este imóvel oferece a combinação perfeita de espaço, elegância e comodidades modernas.
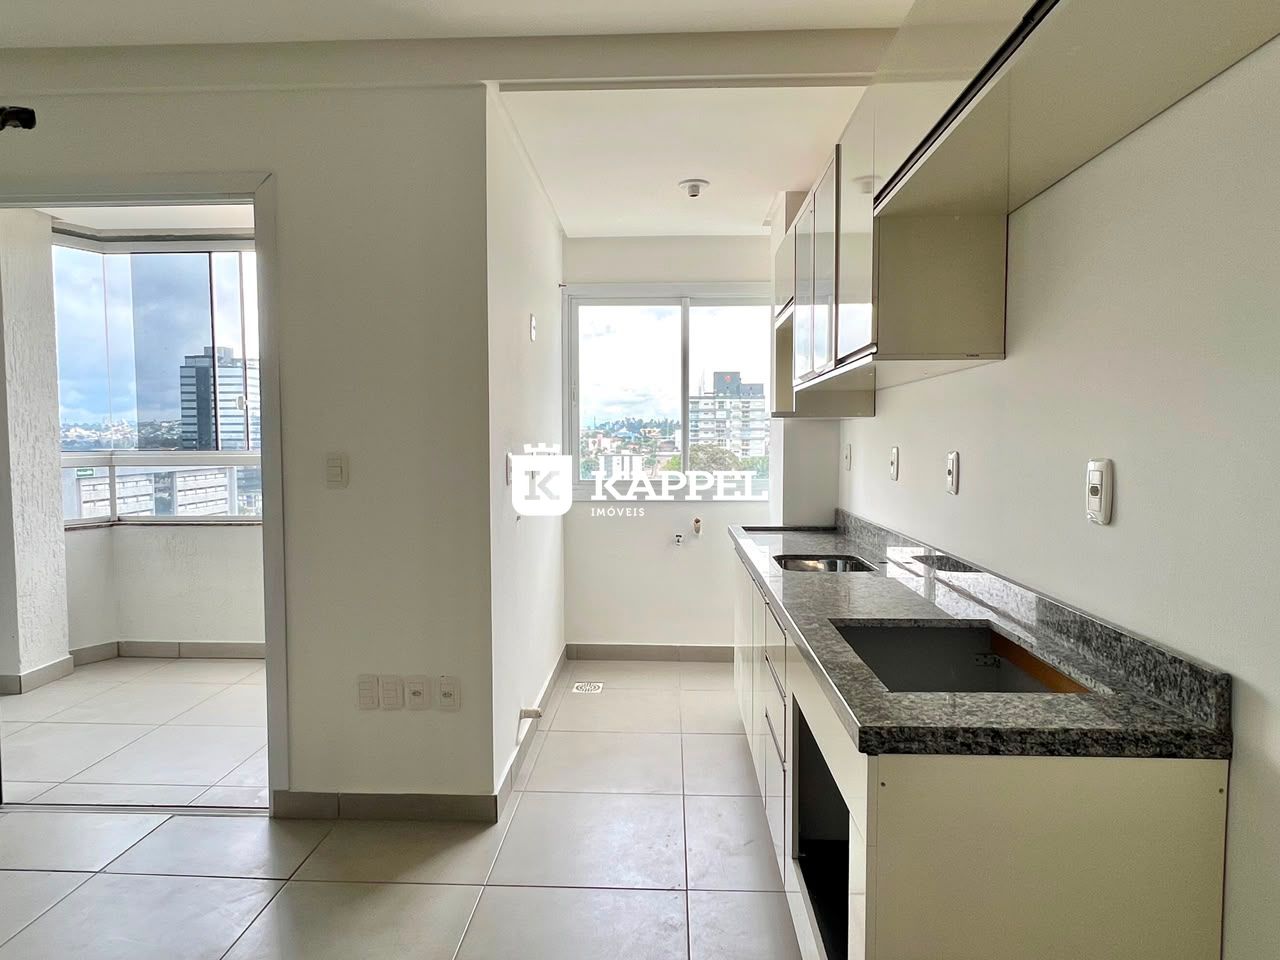
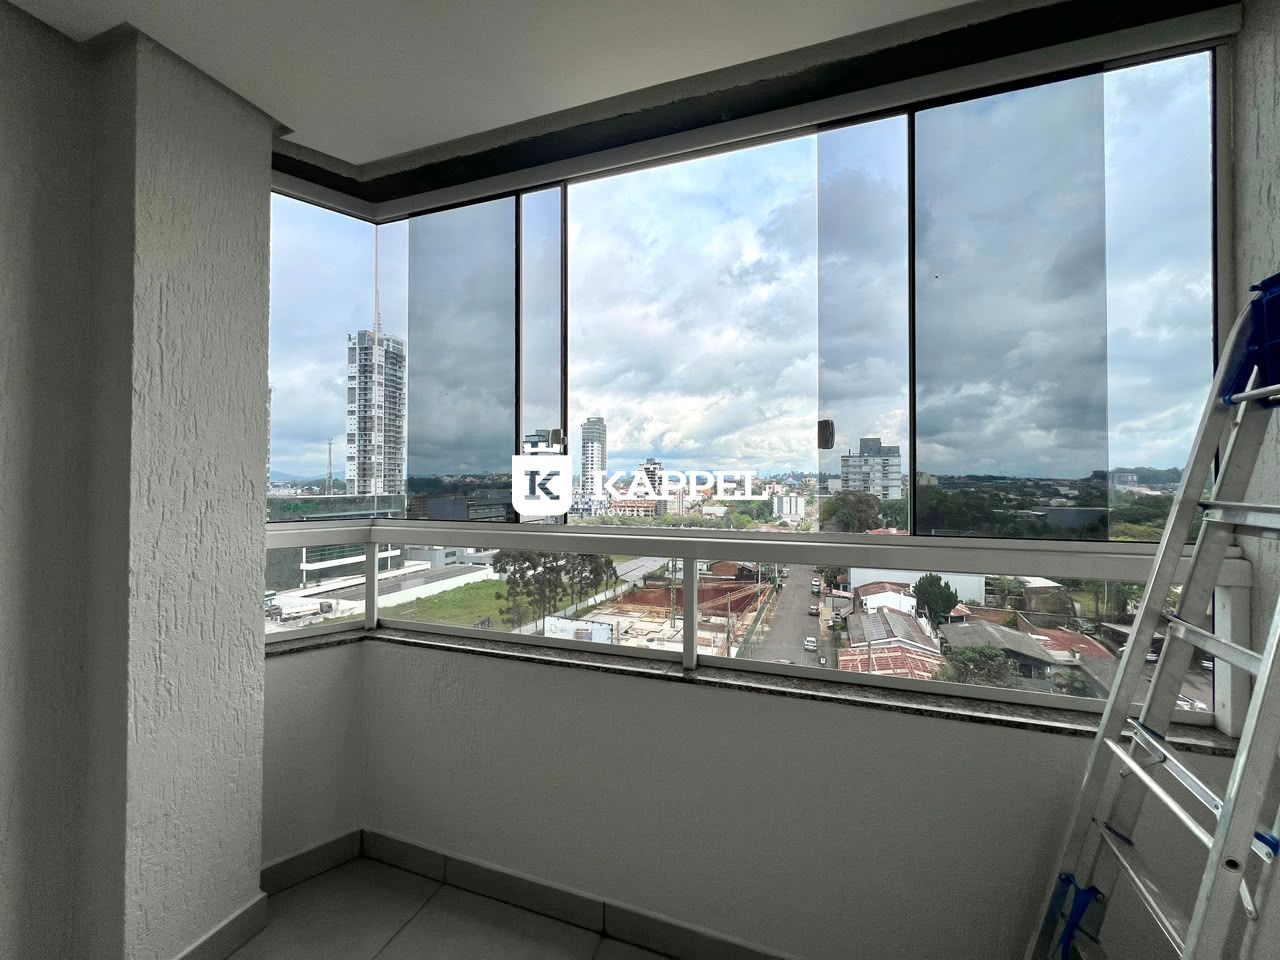
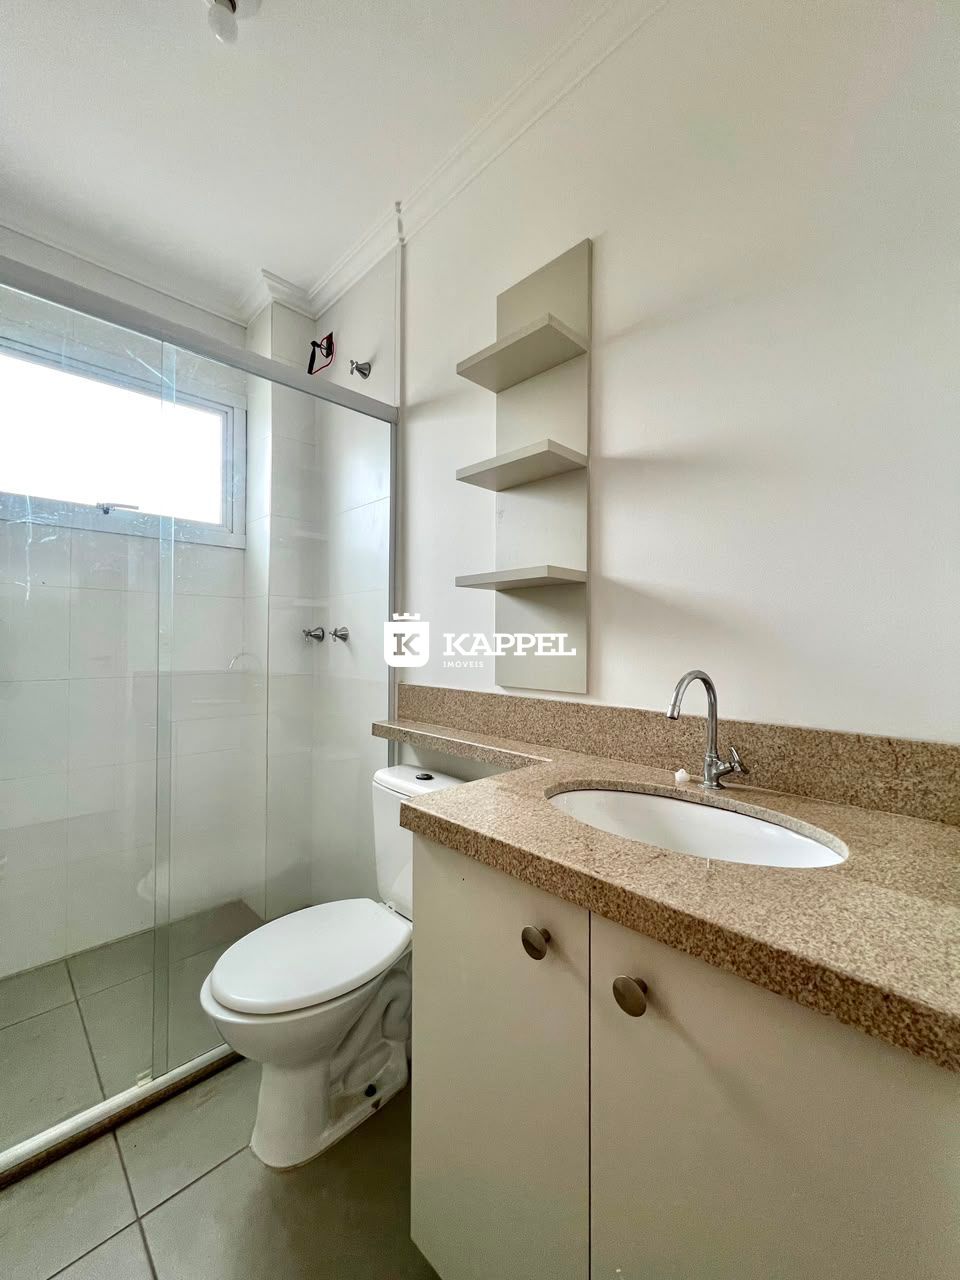
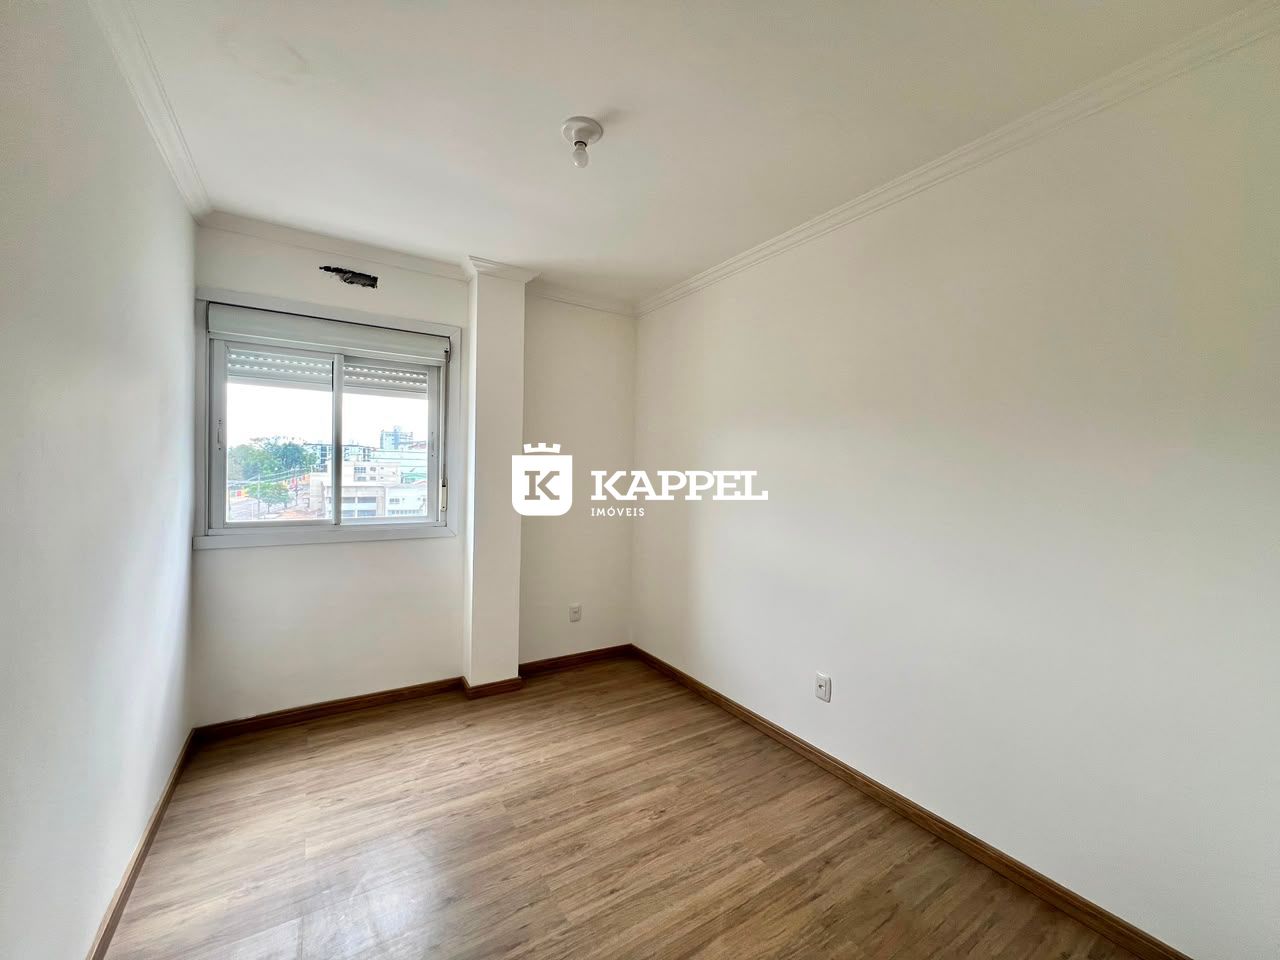
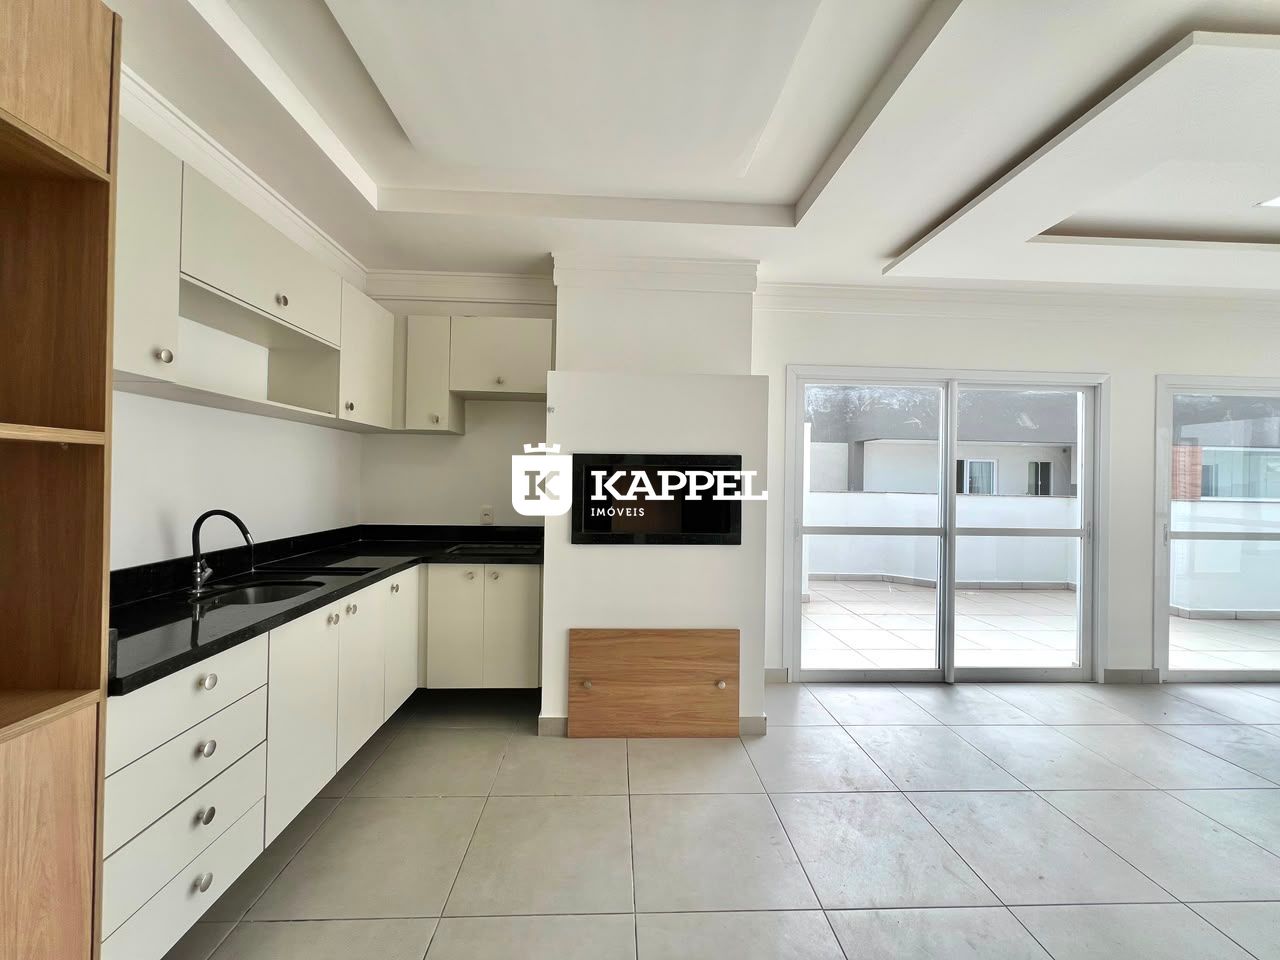
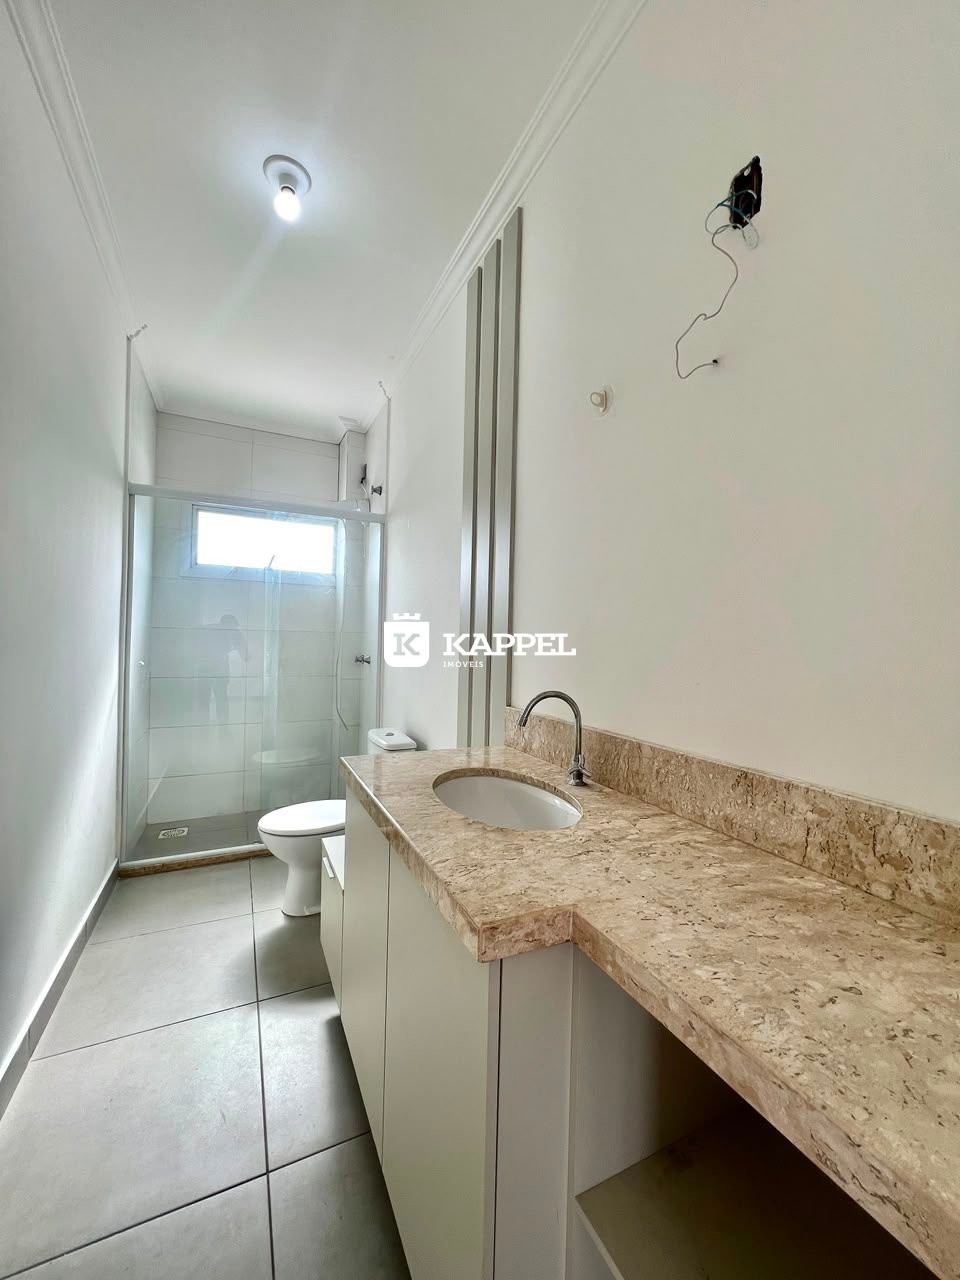
Ao adentrar este imóvel, você será recebido por um ambiente amplo e bem iluminado, composto por 3 quartos, 4 banheiros, banheiro social, terraço, banheiro auxiliar, cozinha, armários planejados e uma cozinha gourmet. A área de lazer é um destaque à parte, com churrasqueira e espaço gourmet, ideal para momentos de descontração e entretenimento.
Além disso, o edifício oferece elevador, proporcionando praticidade e acessibilidade. Com móveis planejados, esta cobertura une funcionalidade e requinte, atendendo às necessidades de quem busca um estilo de vida moderno e confortável. E pra finalizar, com esse imóvel não falta espaço na garagem, são 3 vagas no total.
Localizada em uma região valorizada de Lajeado, esta cobertura oferece fácil acesso a serviços, comércios e áreas de lazer, proporcionando uma experiência de moradia completa e conveniente.
Agende uma visita e venha conhecer de perto esta incrível oportunidade de morar com qualidade e estilo. Não perca a chance de tornar este imóvel o seu novo lar! Entre em contato conosco e agende uma visita hoje mesmo.
#Cobertura #Venda #Imóveis #Lajeado #RioGrandedoSul #EspaçoGourmet #Elevador #Churrasqueira
 FALAR COM O CORRETOR
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

 176.37m²
2 Vagas
3 Dormitórios