

 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
 1 Vaga
2 Dormitórios
 1 Banheiros
79.17m²
Área Privativa
Apartamentos De 2 Dormitórios A Venda No Bairro Conventos- Lajeado-rs
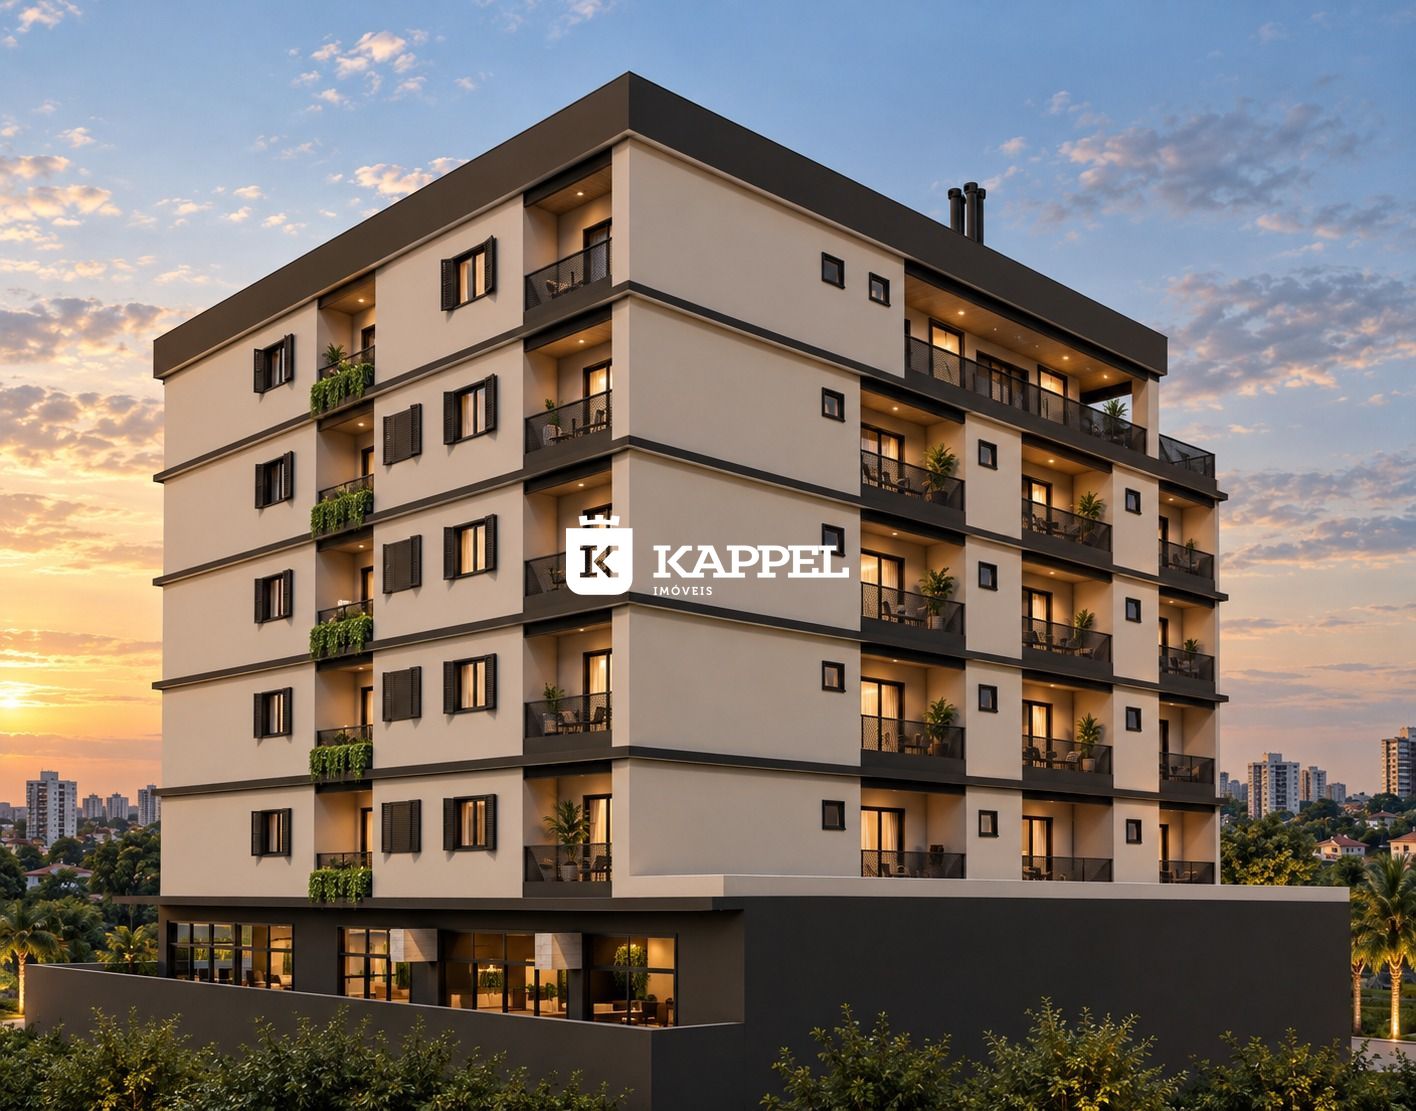
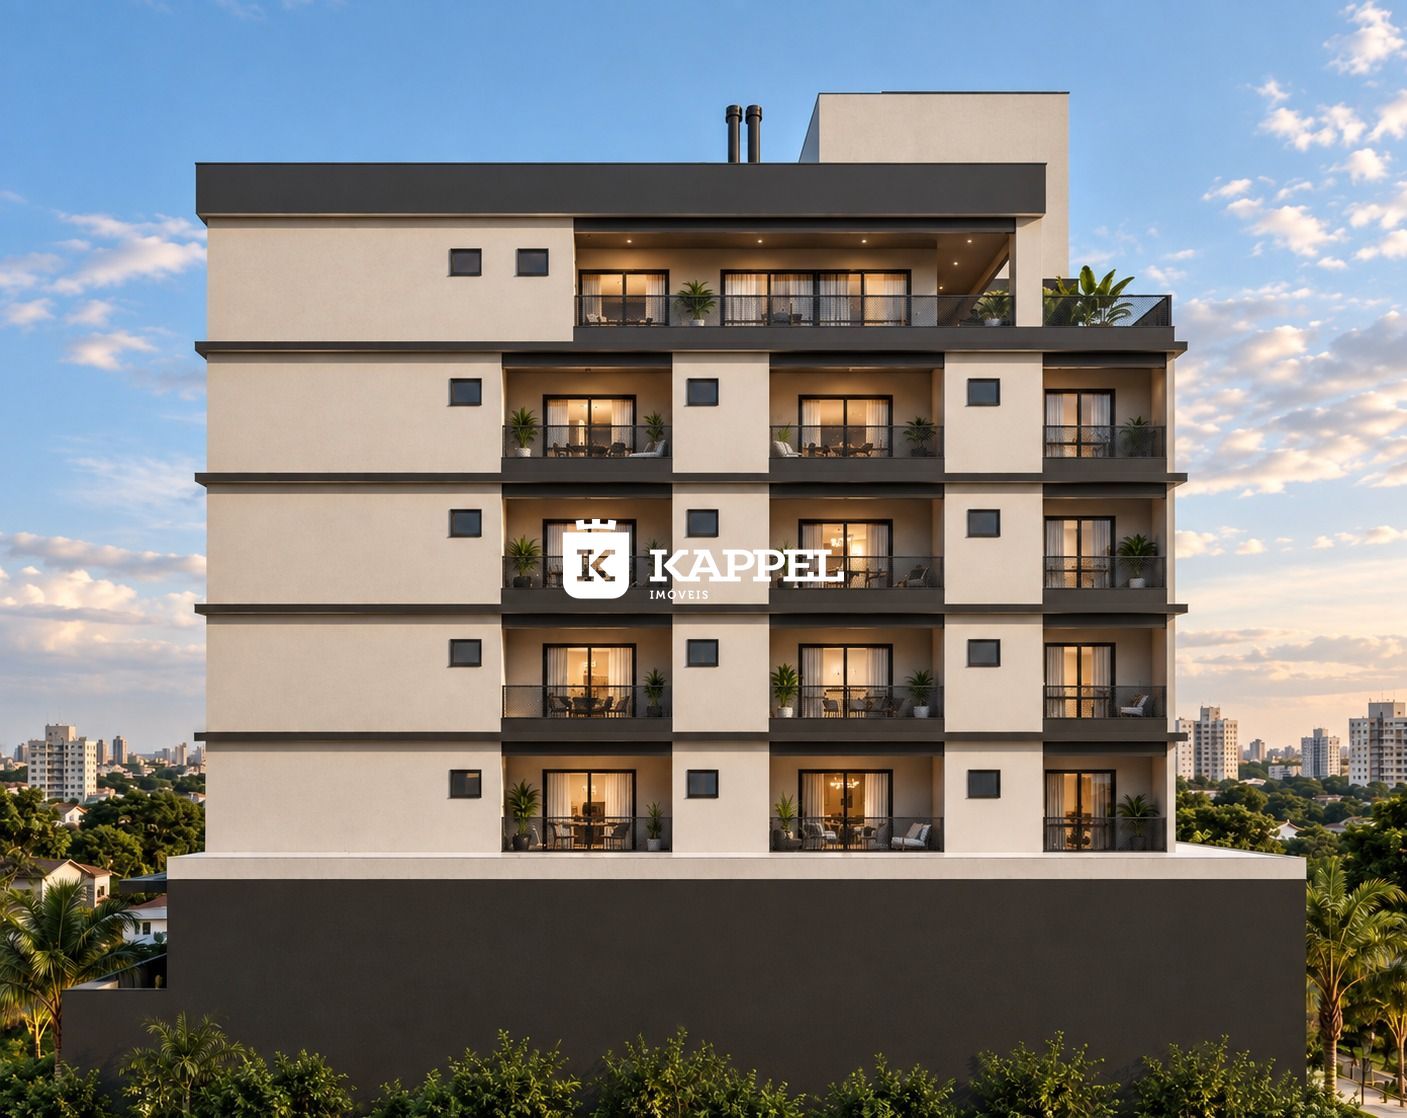
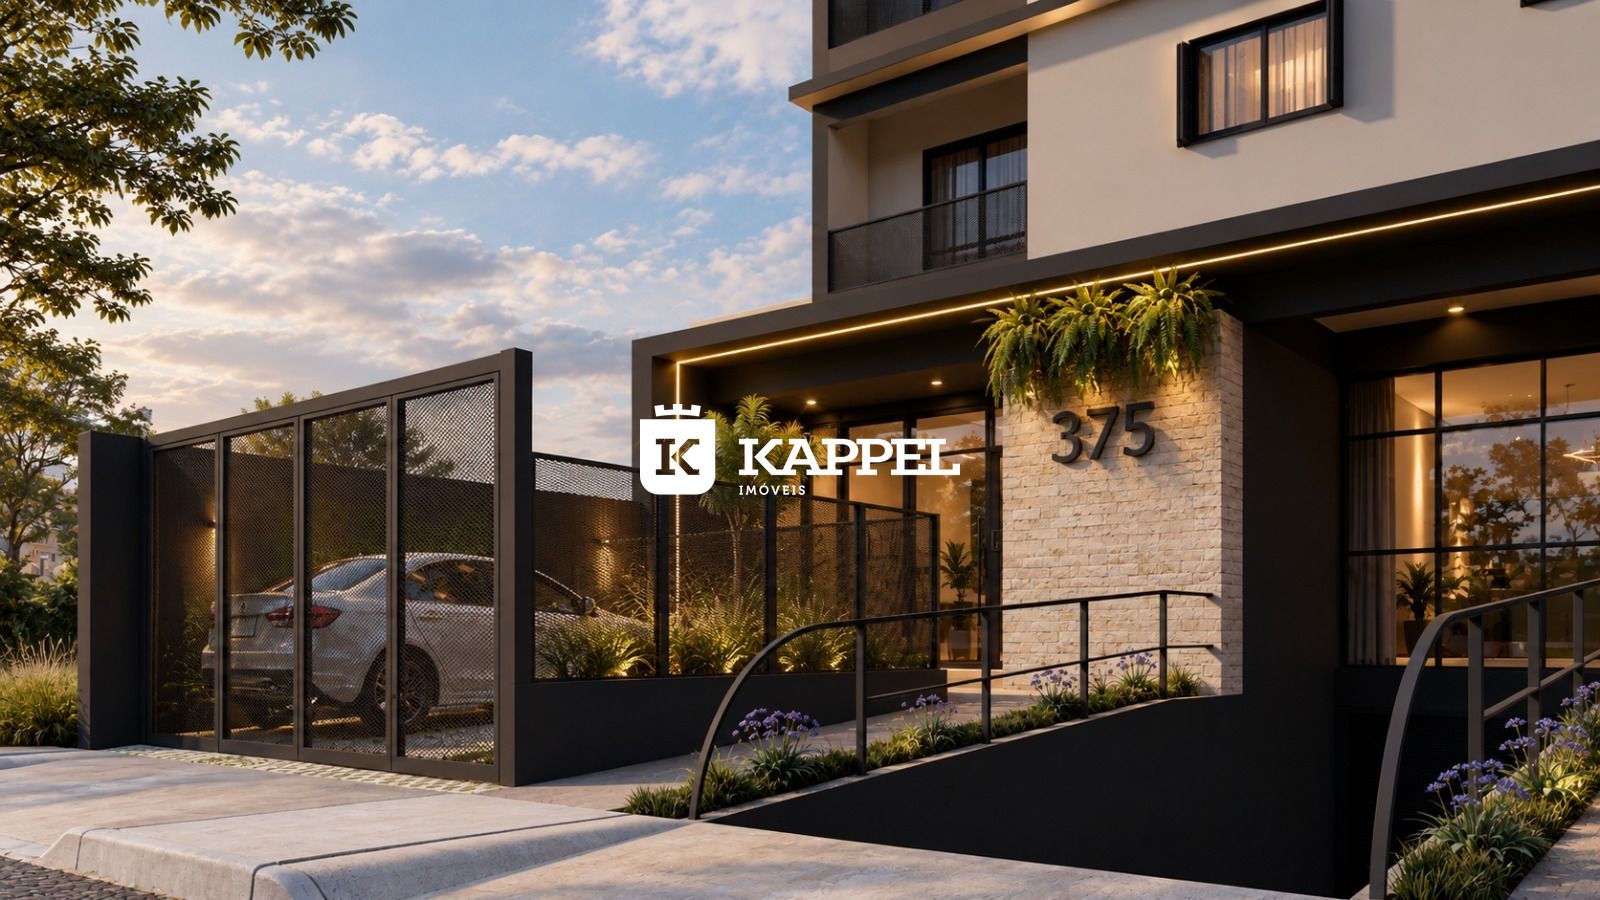
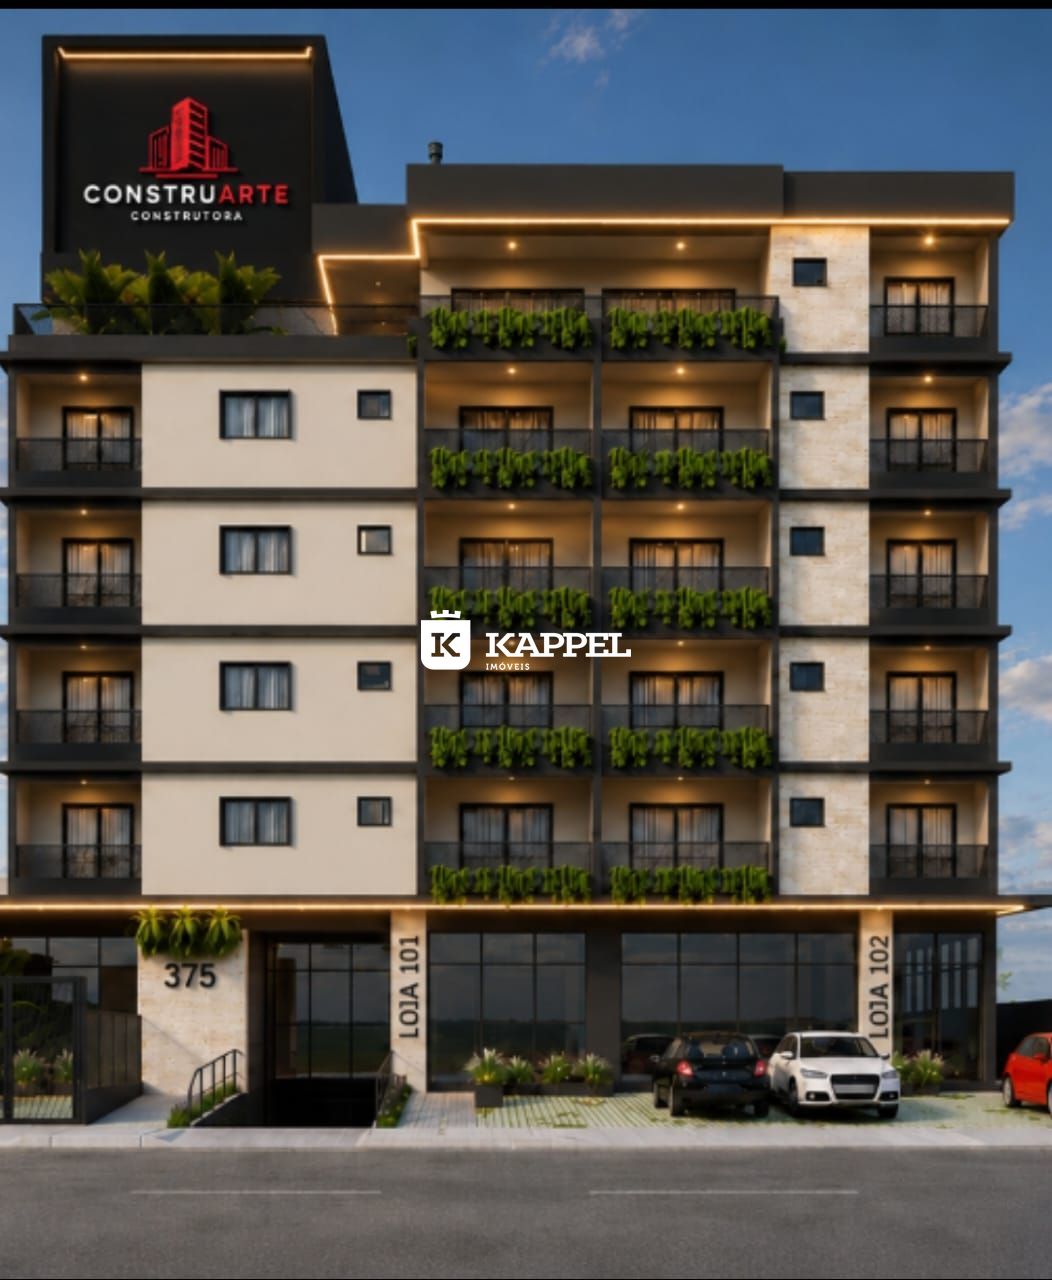
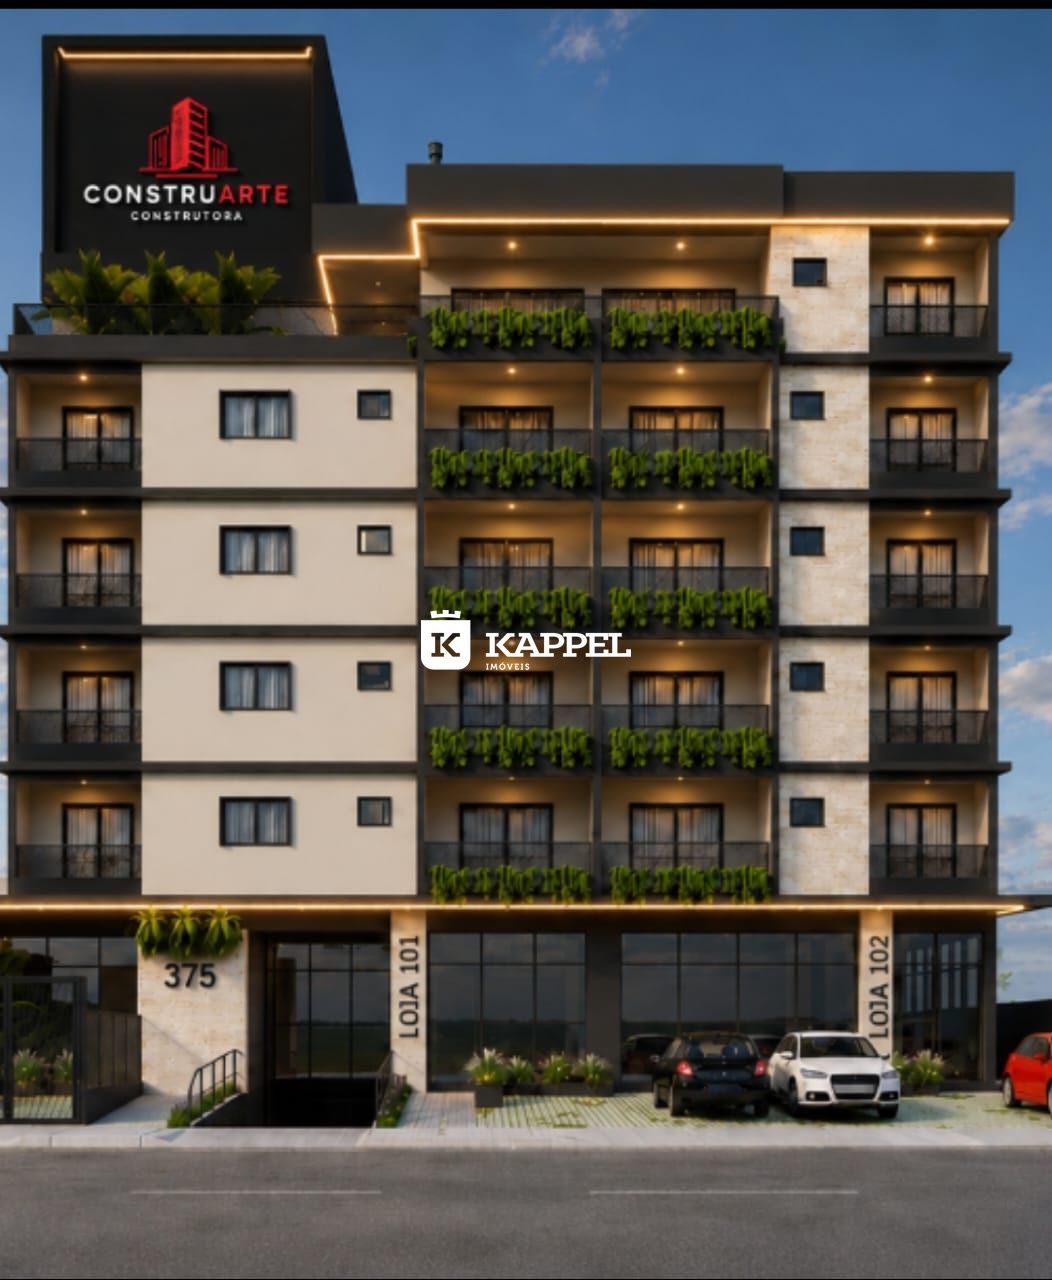
Edifício Residencial e Comercial | Modernidade, conforto e praticidade
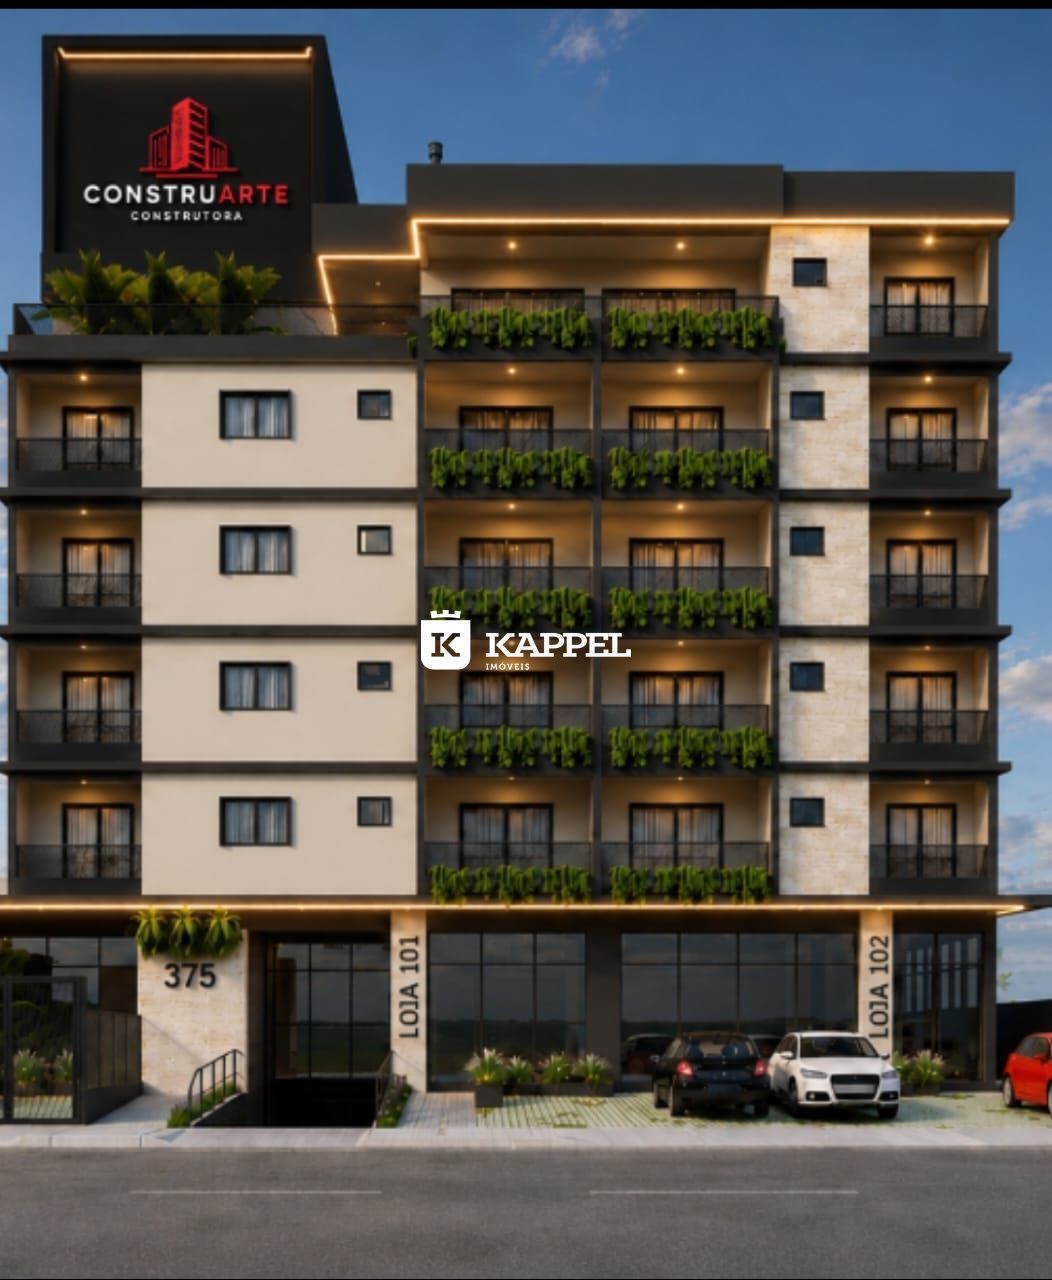
Um empreendimento contemporâneo que une arquitetura, funcionalidade e excelente aproveitamento dos espaços, com a qualidade e o padrão construtivo da Construarte.
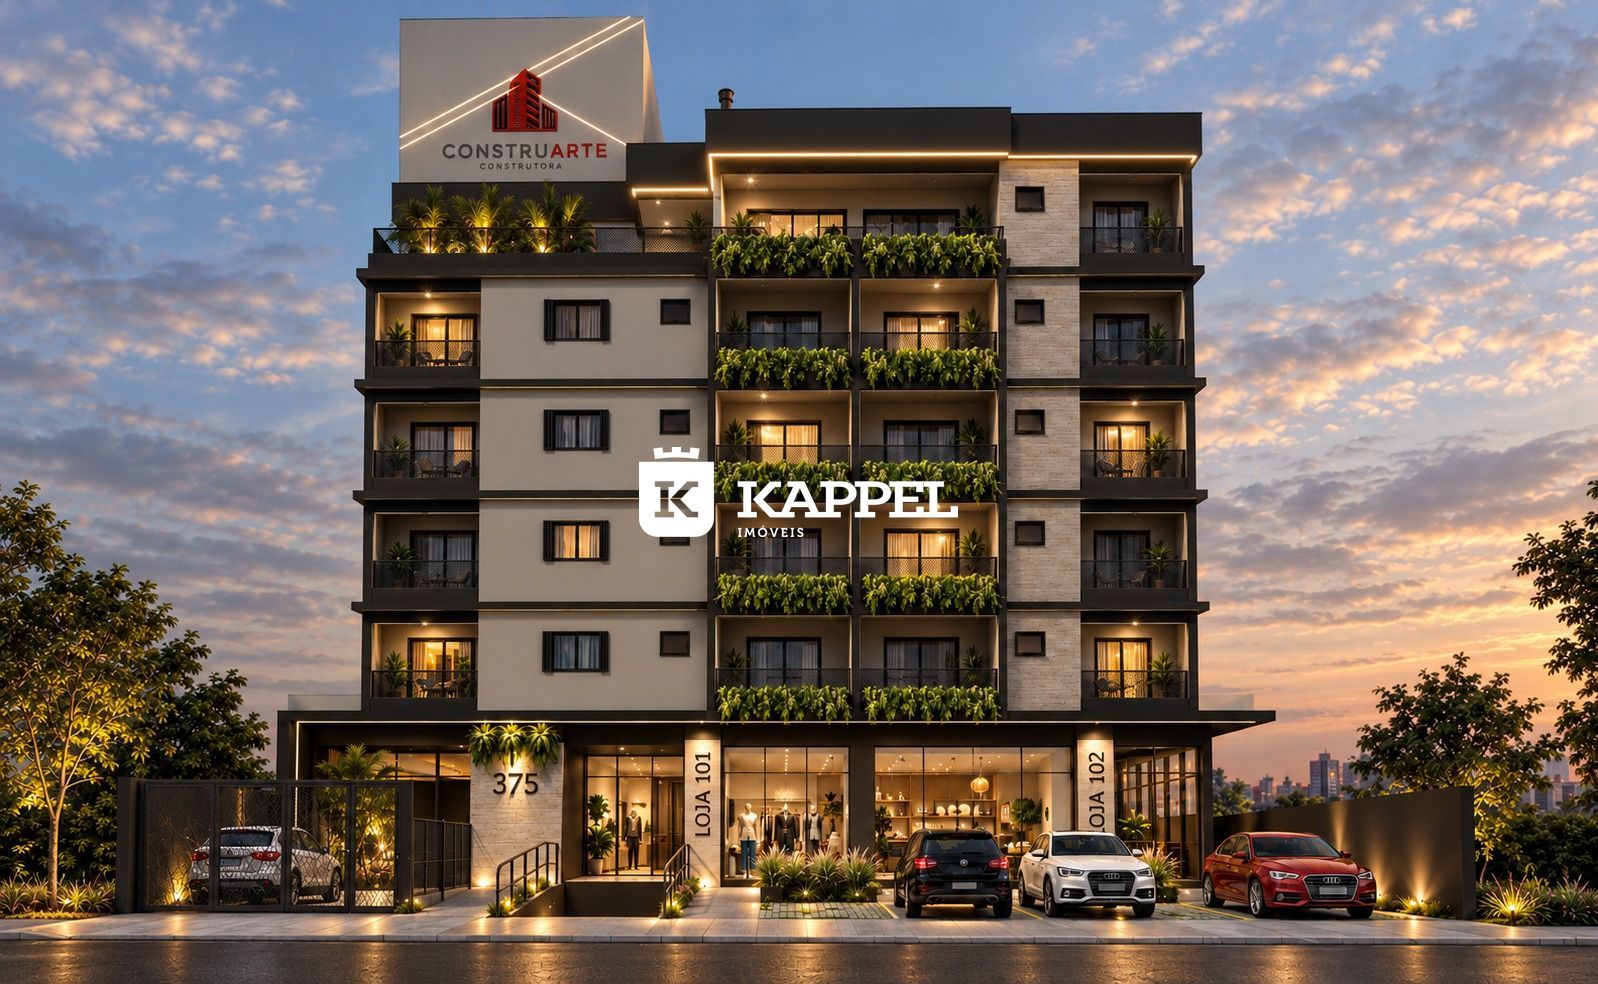
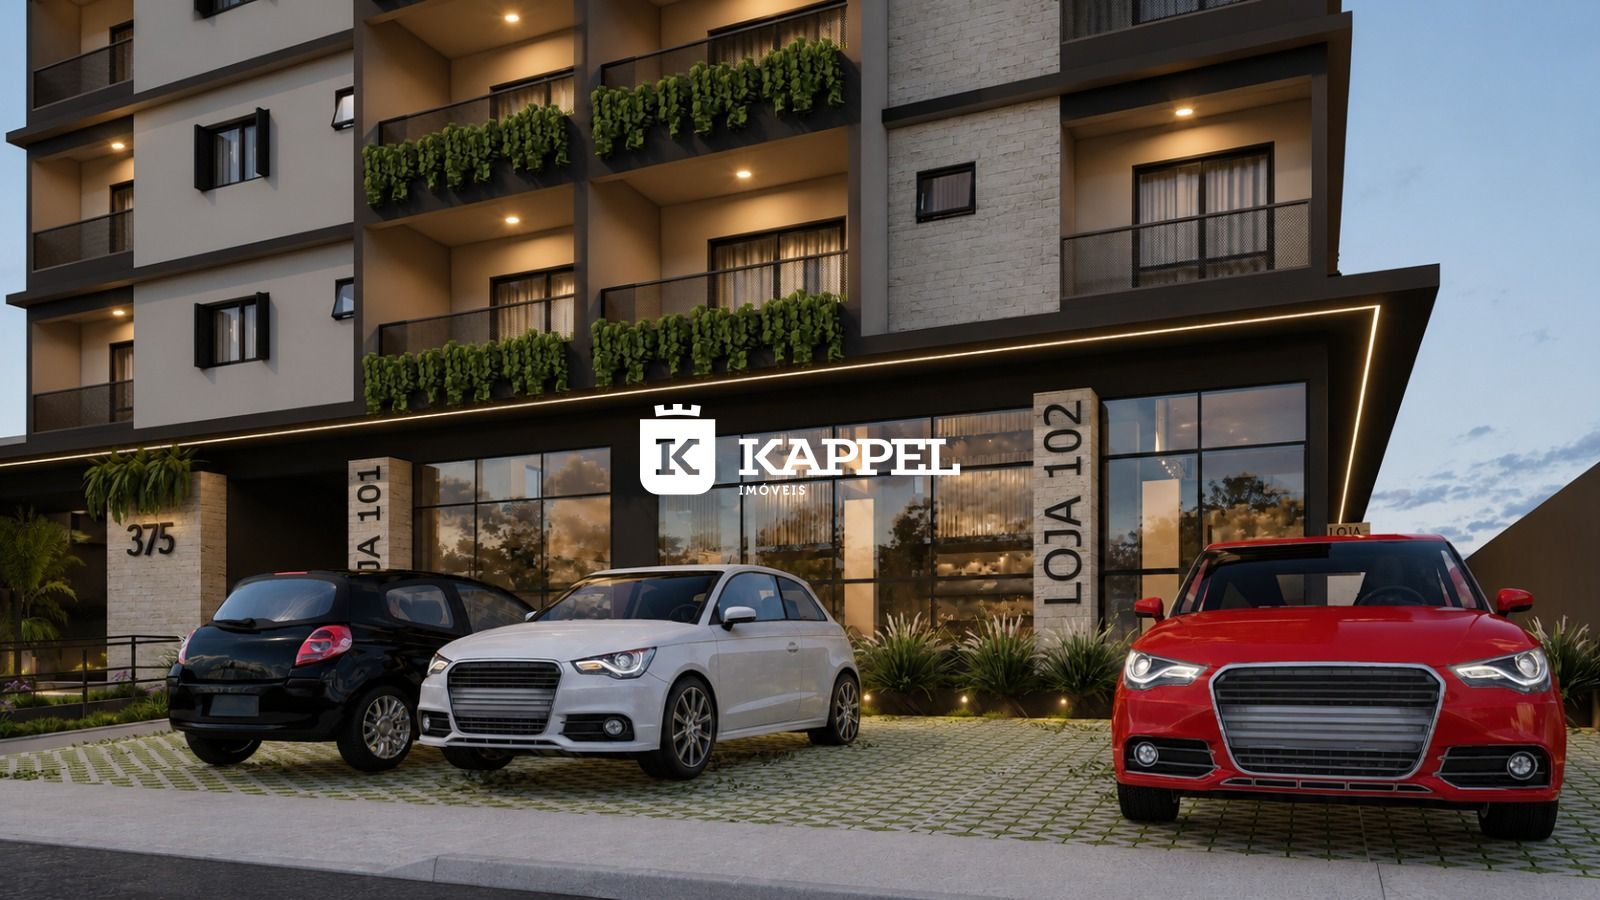
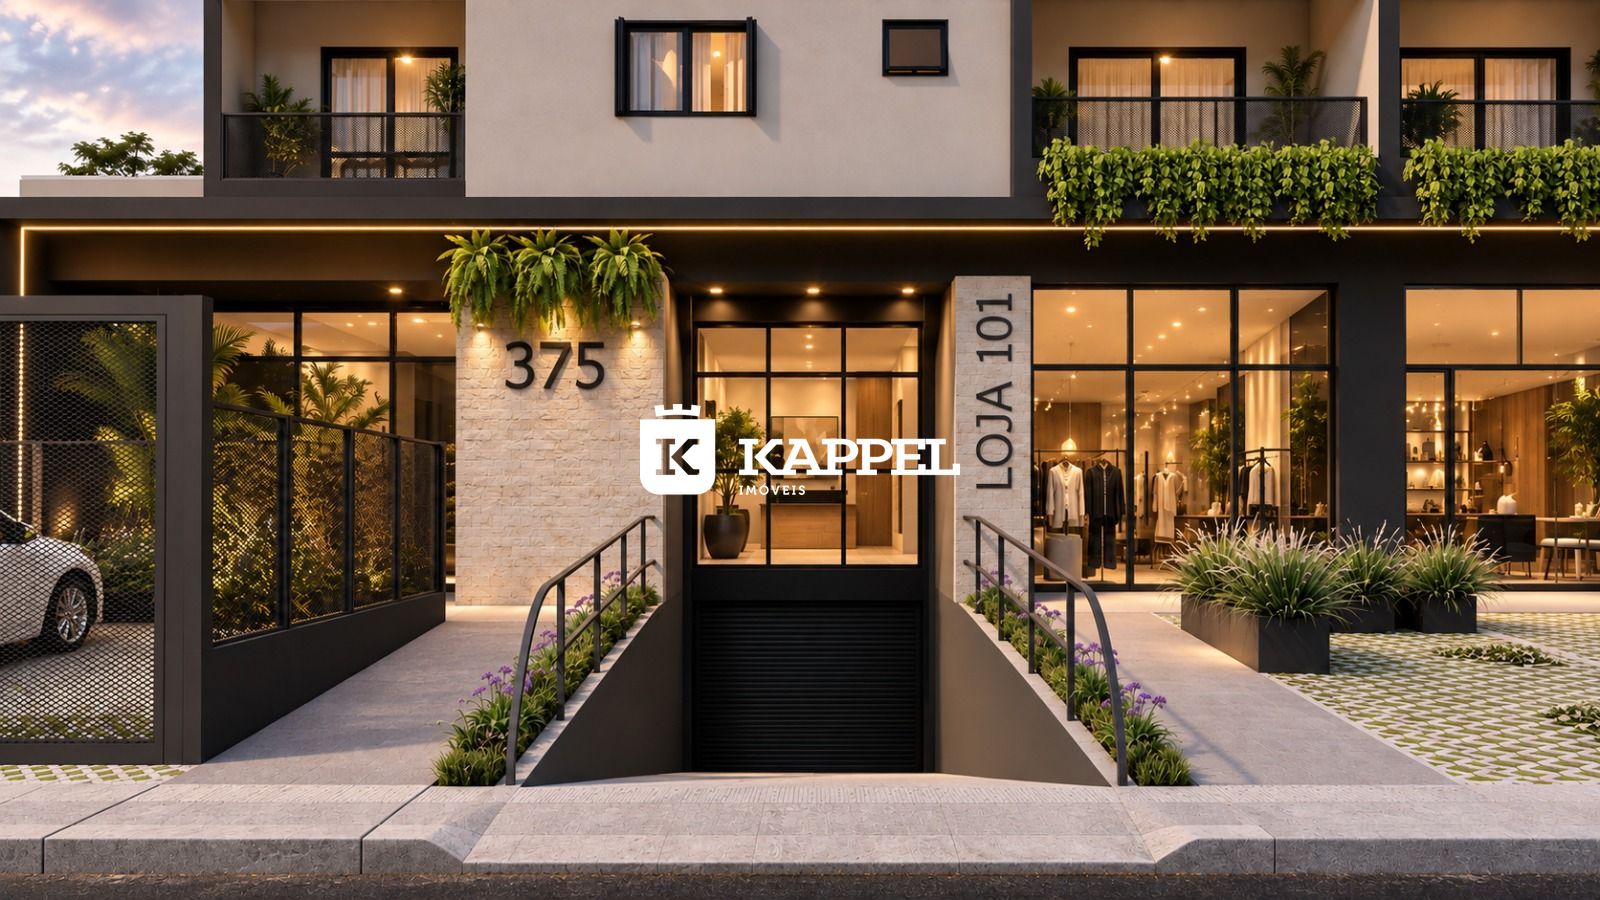
O projeto conta com unidades residenciais, coberturas exclusivas e lojas comerciais no térreo, criando um empreendimento completo tanto para quem deseja morar quanto para quem busca uma oportunidade de investimento.
Apartamentos
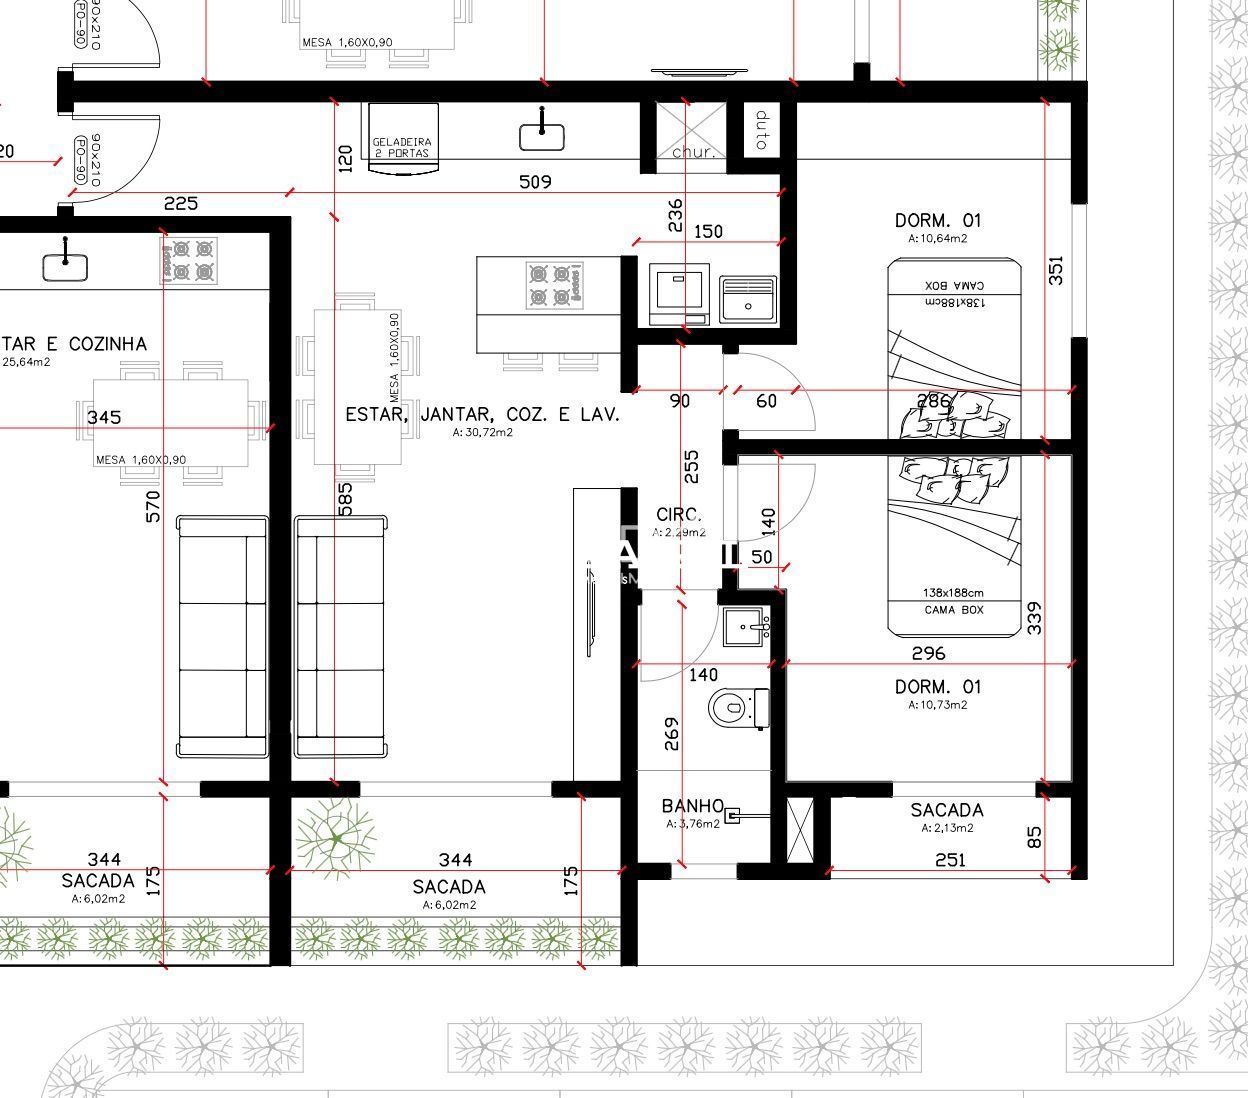
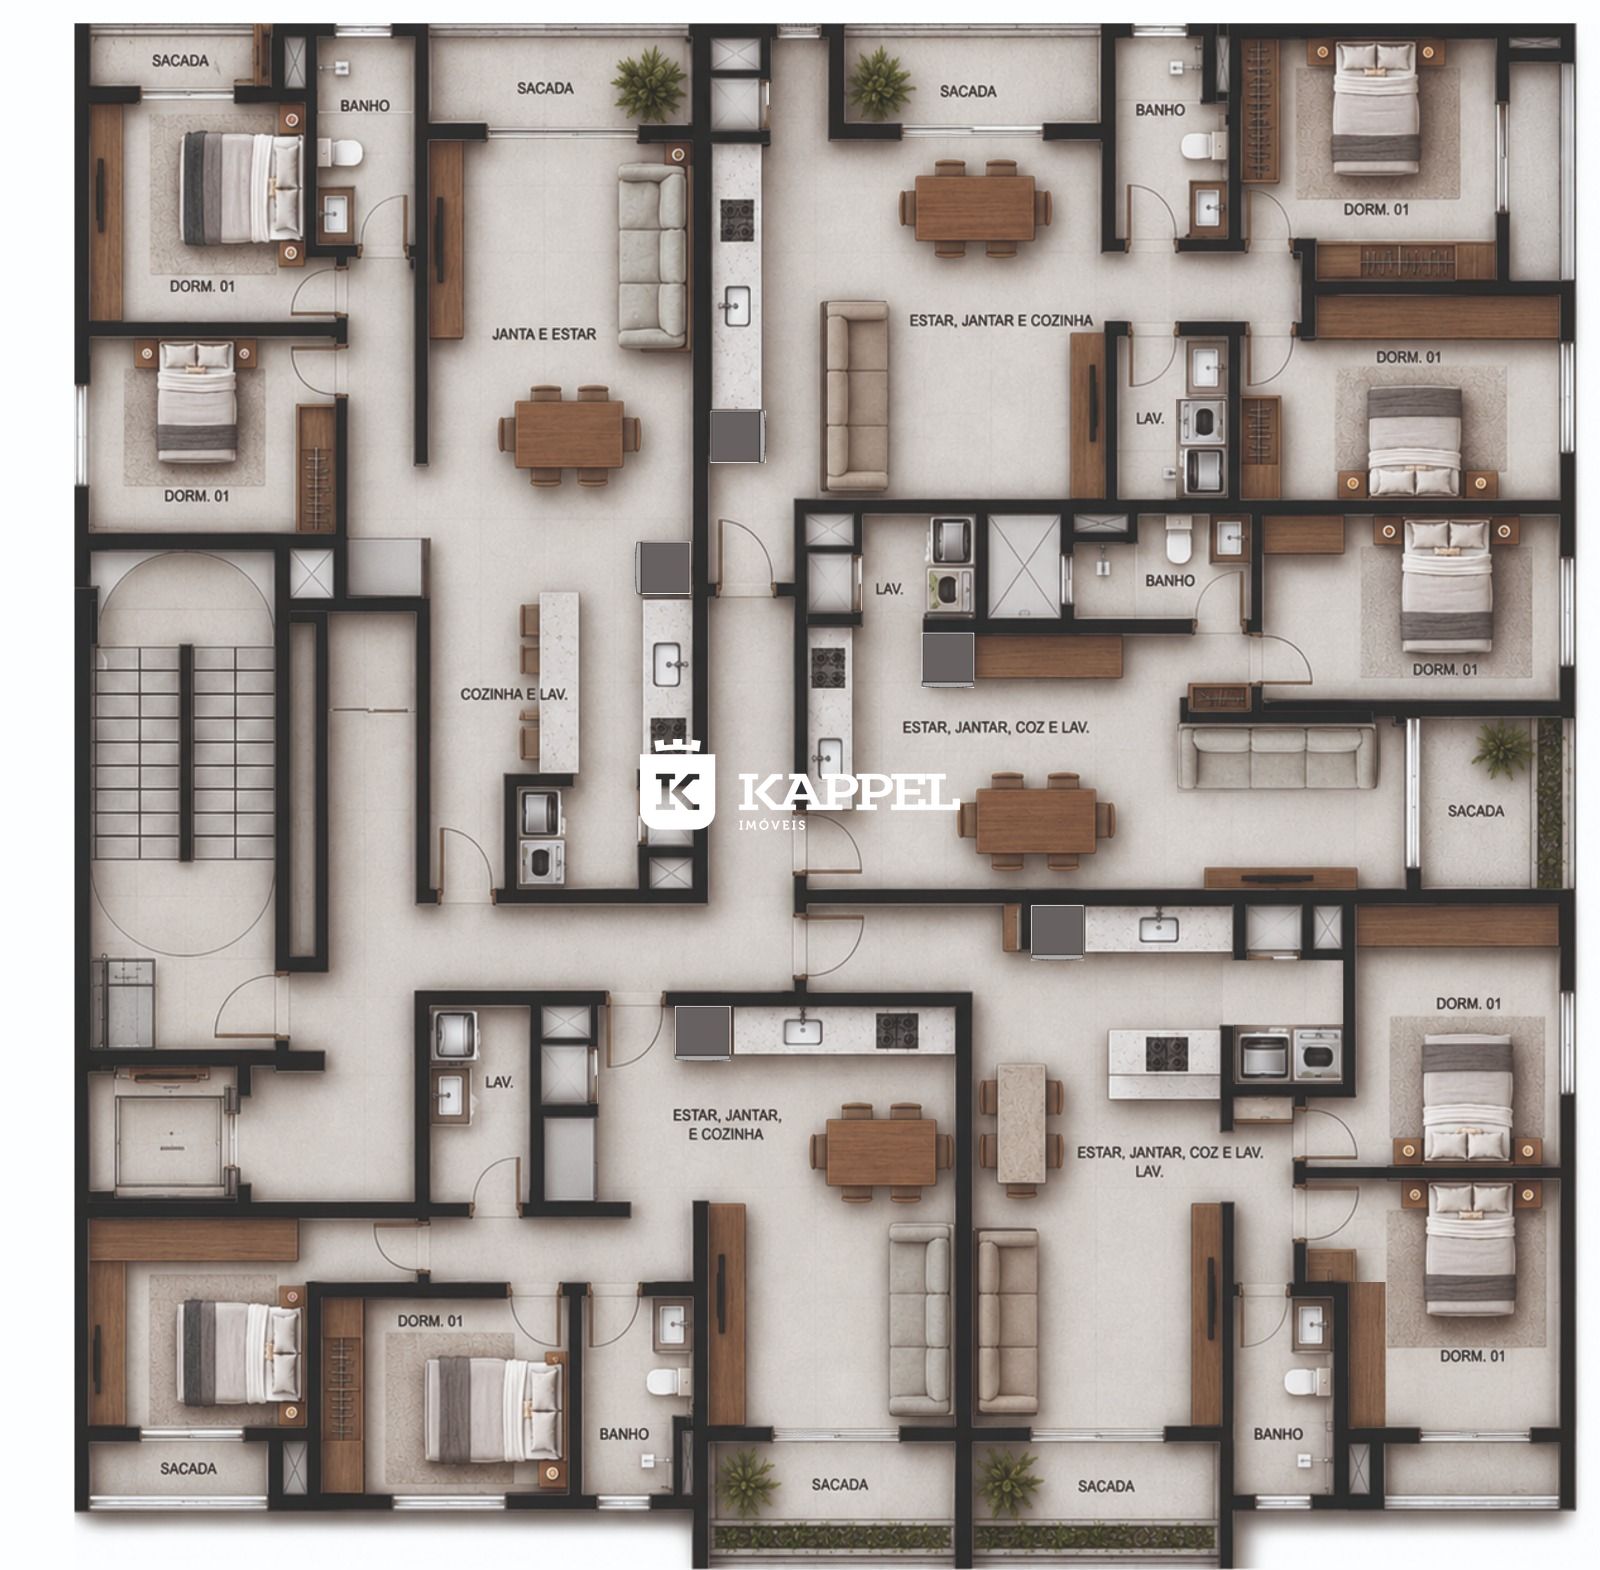
Plantas de 1 e 2 dormitórios
Unidades do 2º ao 5º pavimento
Ambientes integrados entre sala de estar, jantar e cozinha
Sacada privativa em todos os apartamentos tipo
Layout planejado para proporcionar conforto e praticidade no dia a dia
Coberturas
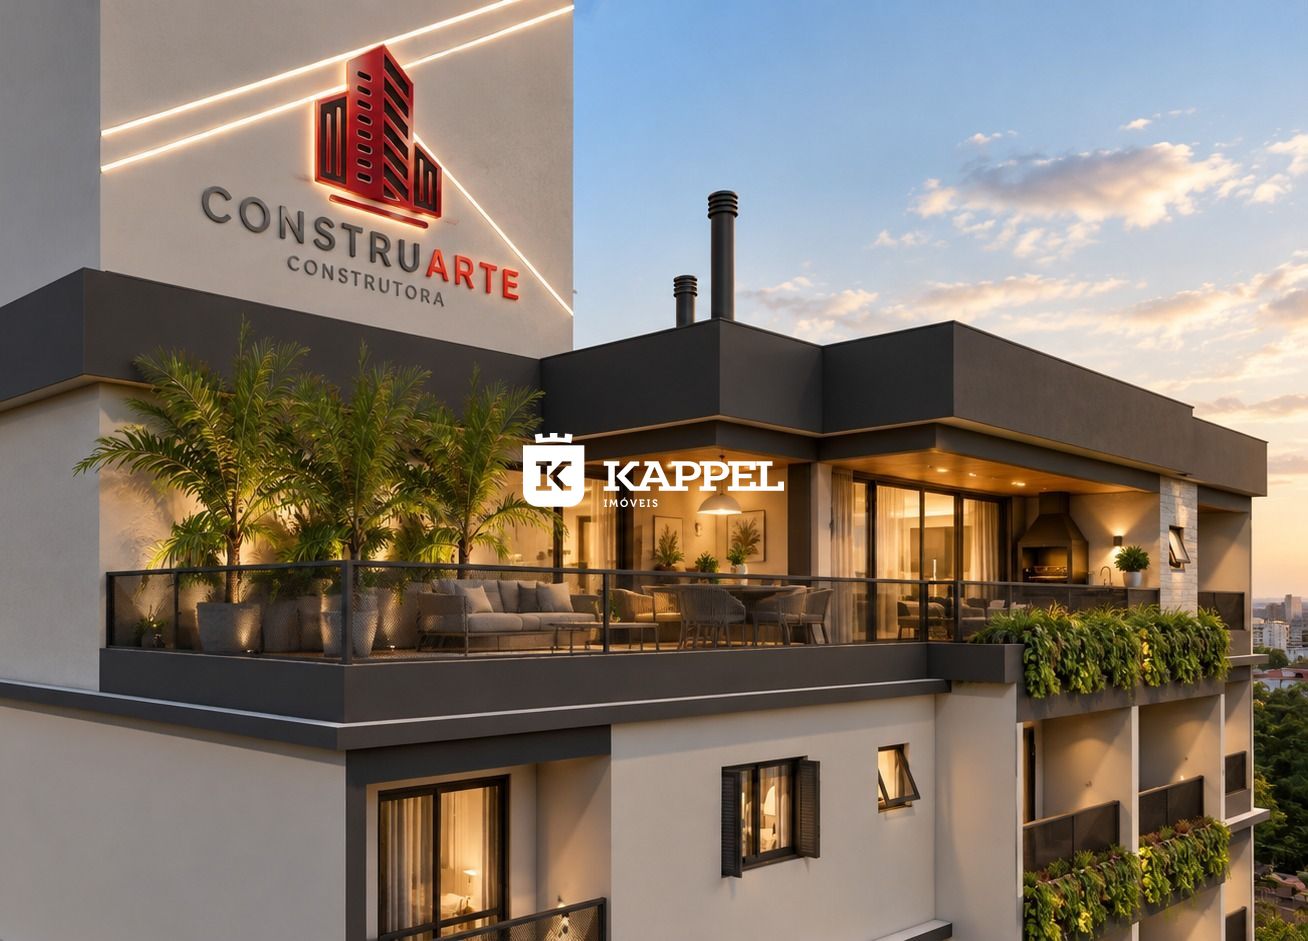
No último pavimento, o empreendimento oferece coberturas exclusivas, com ambientes amplos e diferenciados:
Terraços abertos
Paisagismo
Espaço gourmet
Churrasqueira
Maior privacidade e aproveitamento da área externa
Estrutura do empreendimento
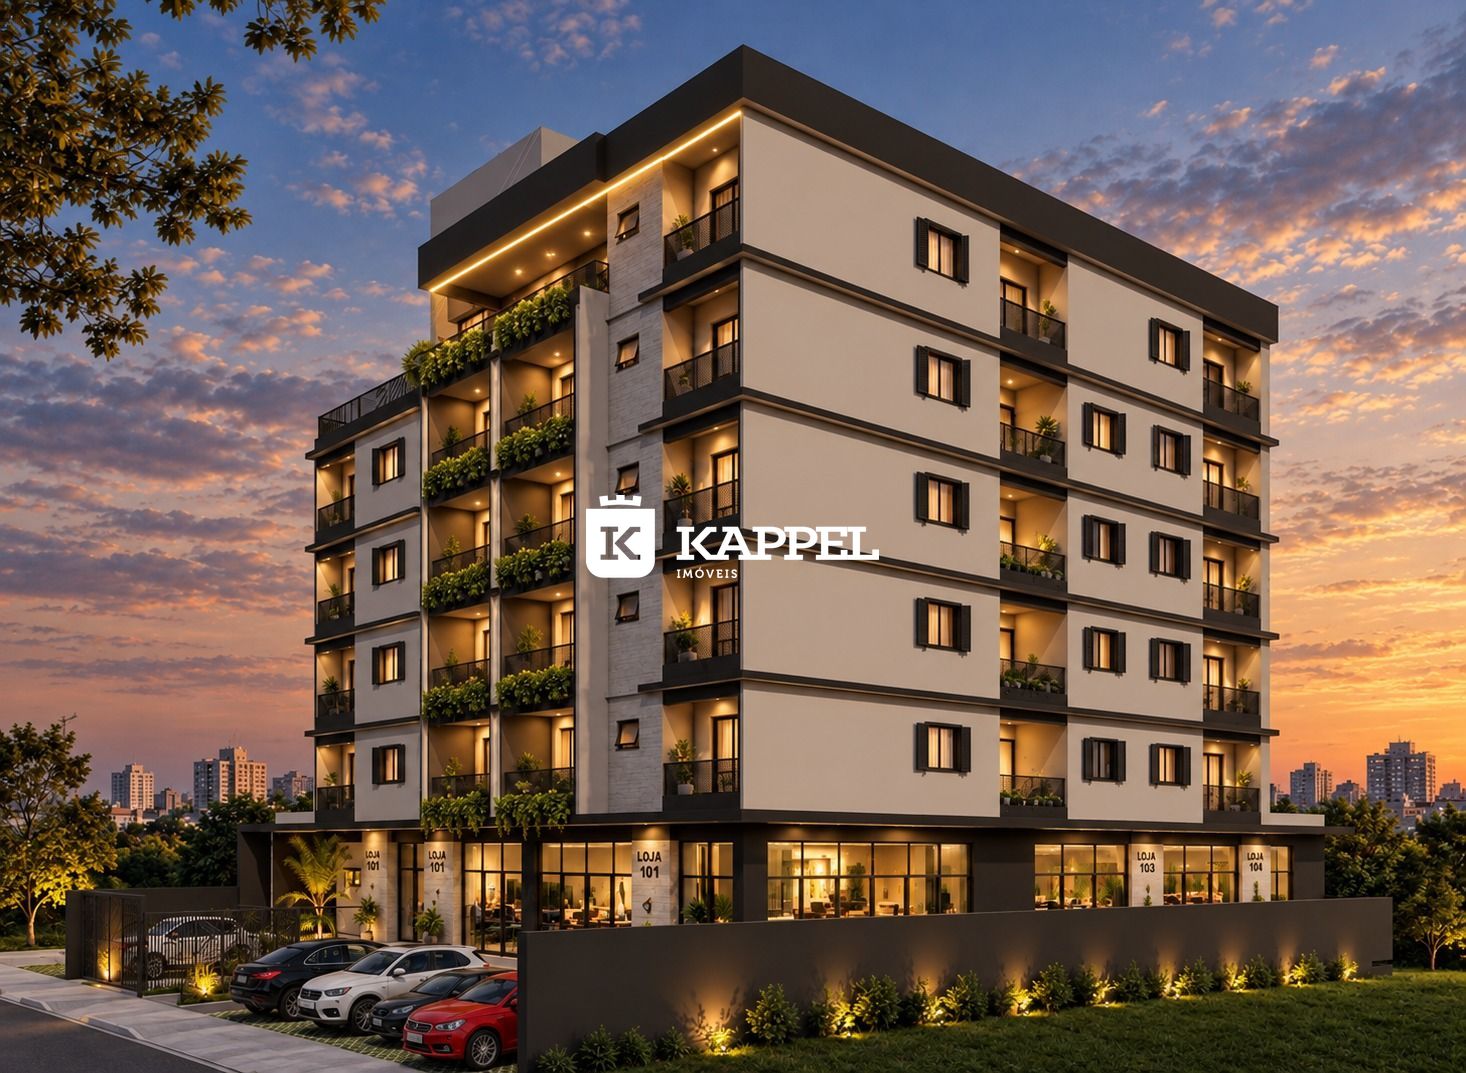
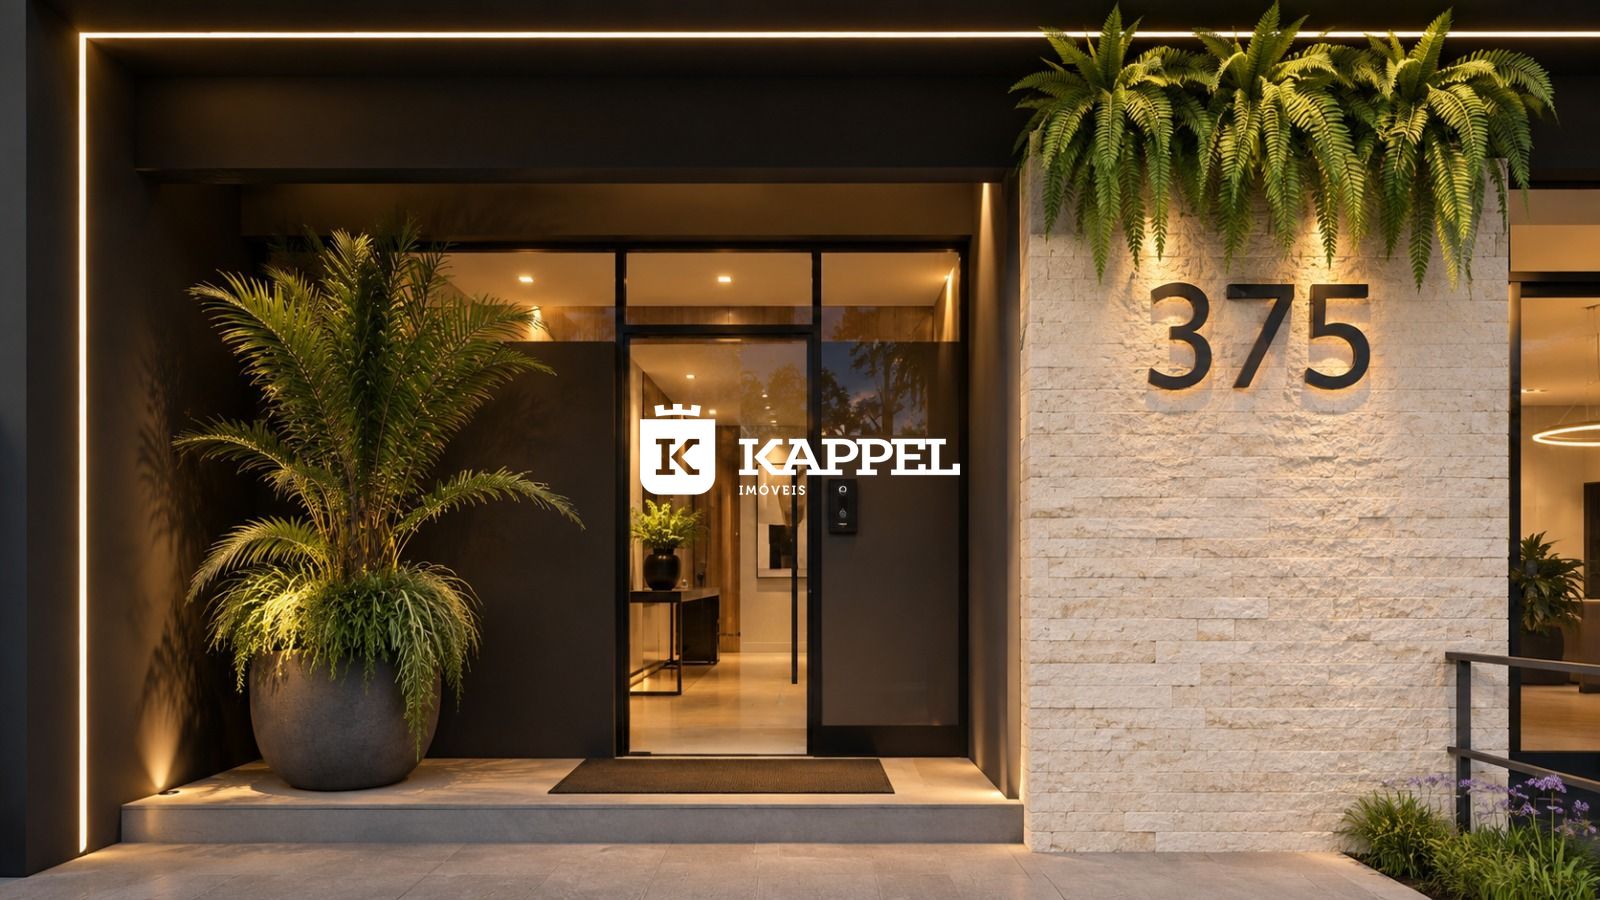
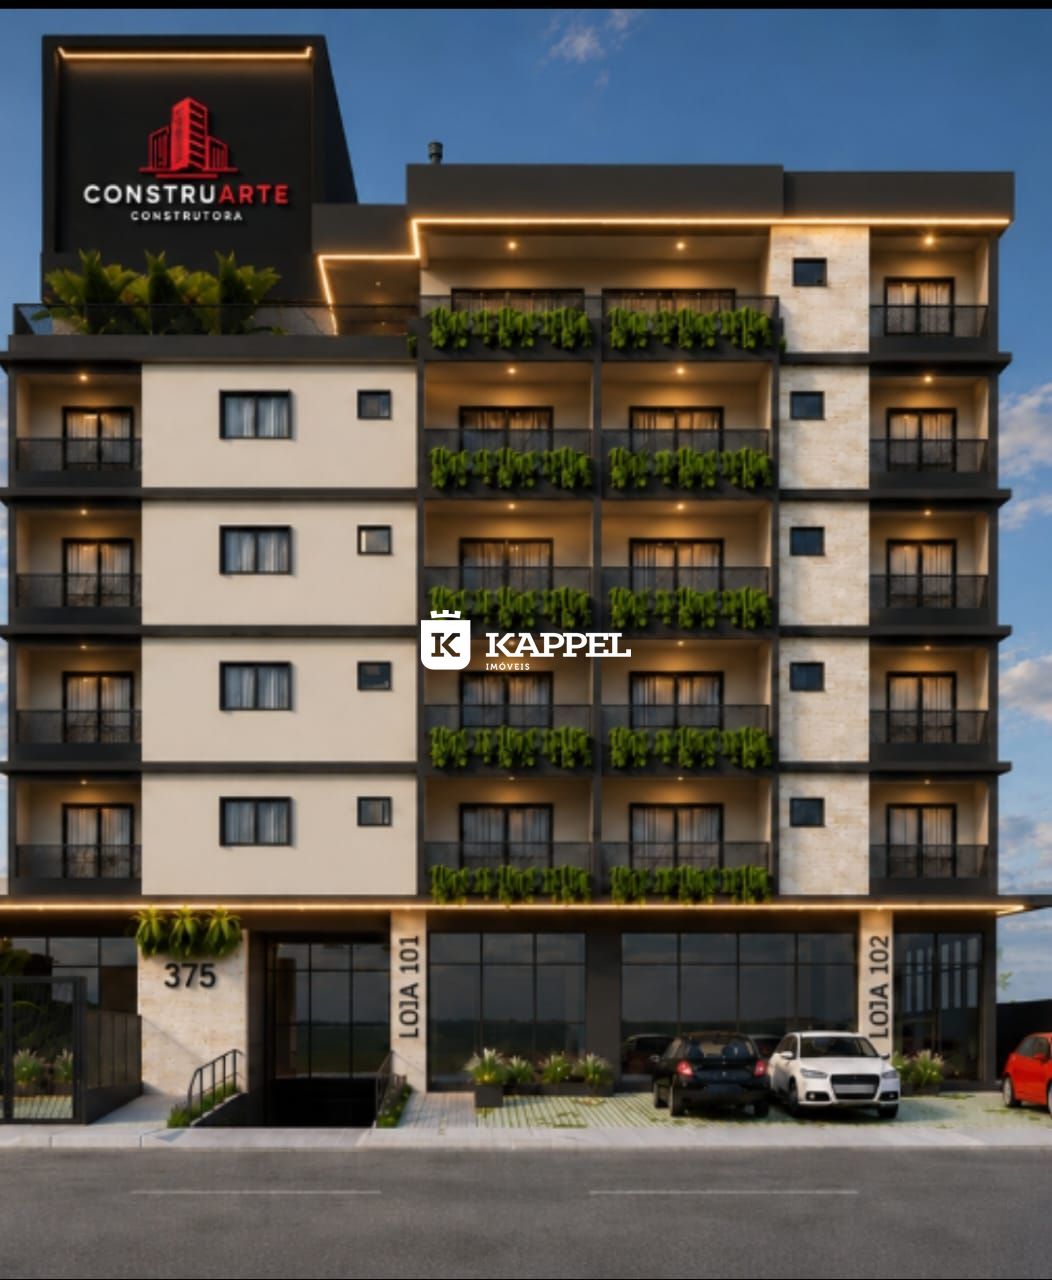
Fachada contemporânea em tons de cinza e branco
Floreiras com paisagismo
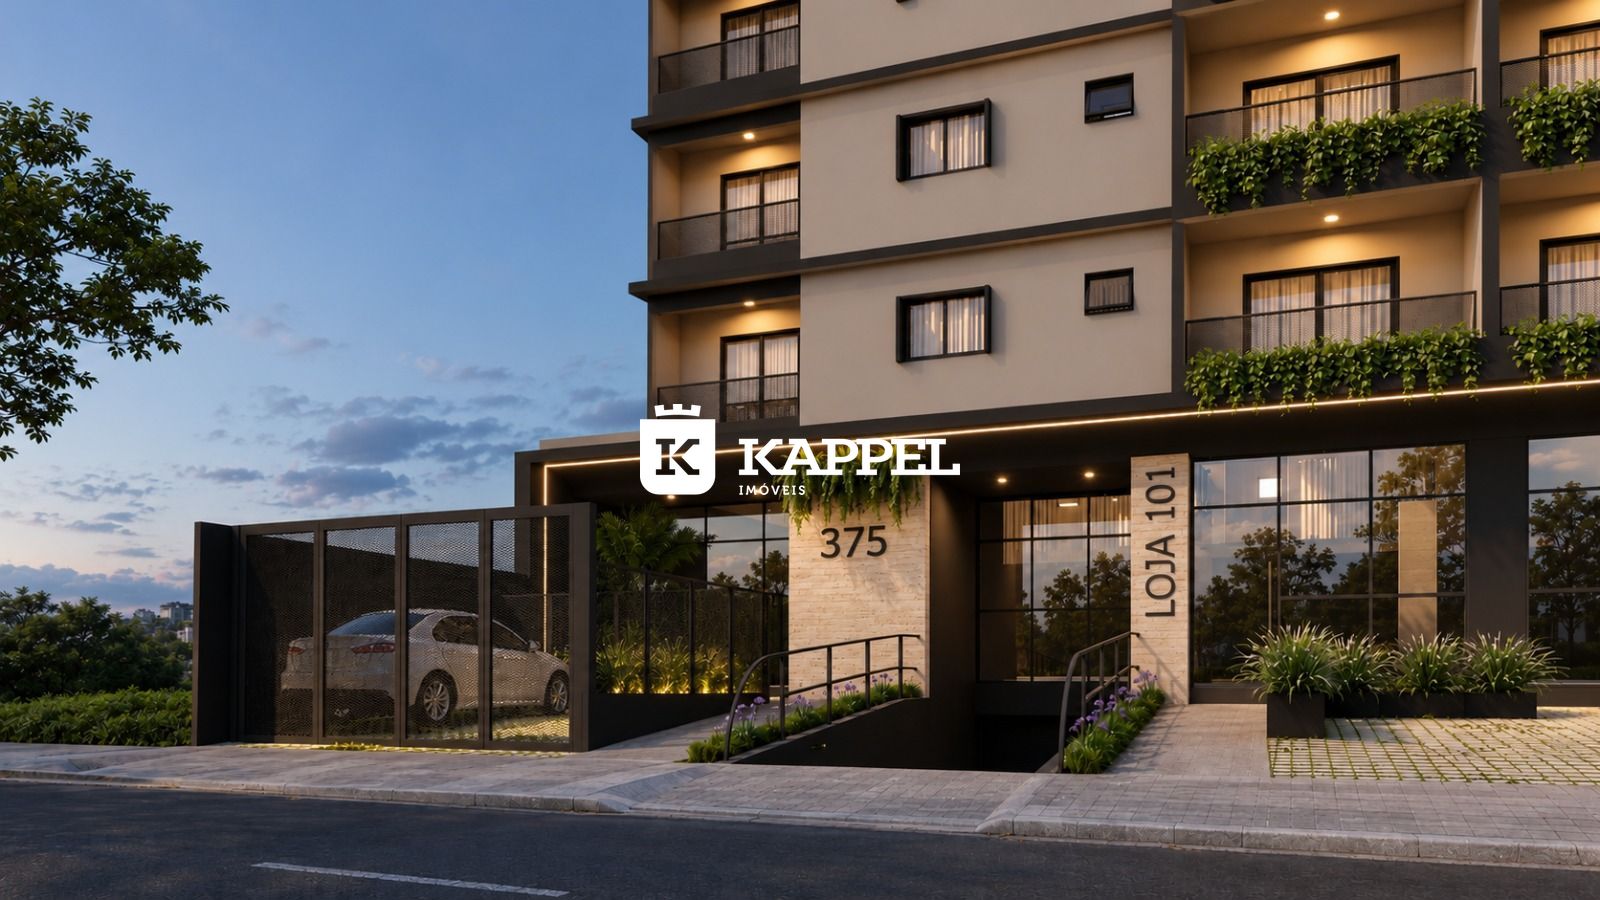
Lojas comerciais no térreo com amplas vitrines
19 vagas de garagem no subsolo
7 vagas adicionais no térreo
Elevador
Hall de circulação
Escadarias
Estrutura acessível para todos os pavimentos
Uma excelente opção para morar, investir ou empreender em um empreendimento moderno e versátil.
Garanta sua unidade e conte com a qualidade da Construarte em cada detalhe.
 FALAR COM O CORRETOR
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

 1 Vaga
2 Dormitórios
 1 Vaga
2 Dormitórios
 1 Vaga
2 Dormitórios
