

 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
 4 Vagas
3 Dormitórios
 2 Suítes
 4 Banheiros
210m²
Área Privativa
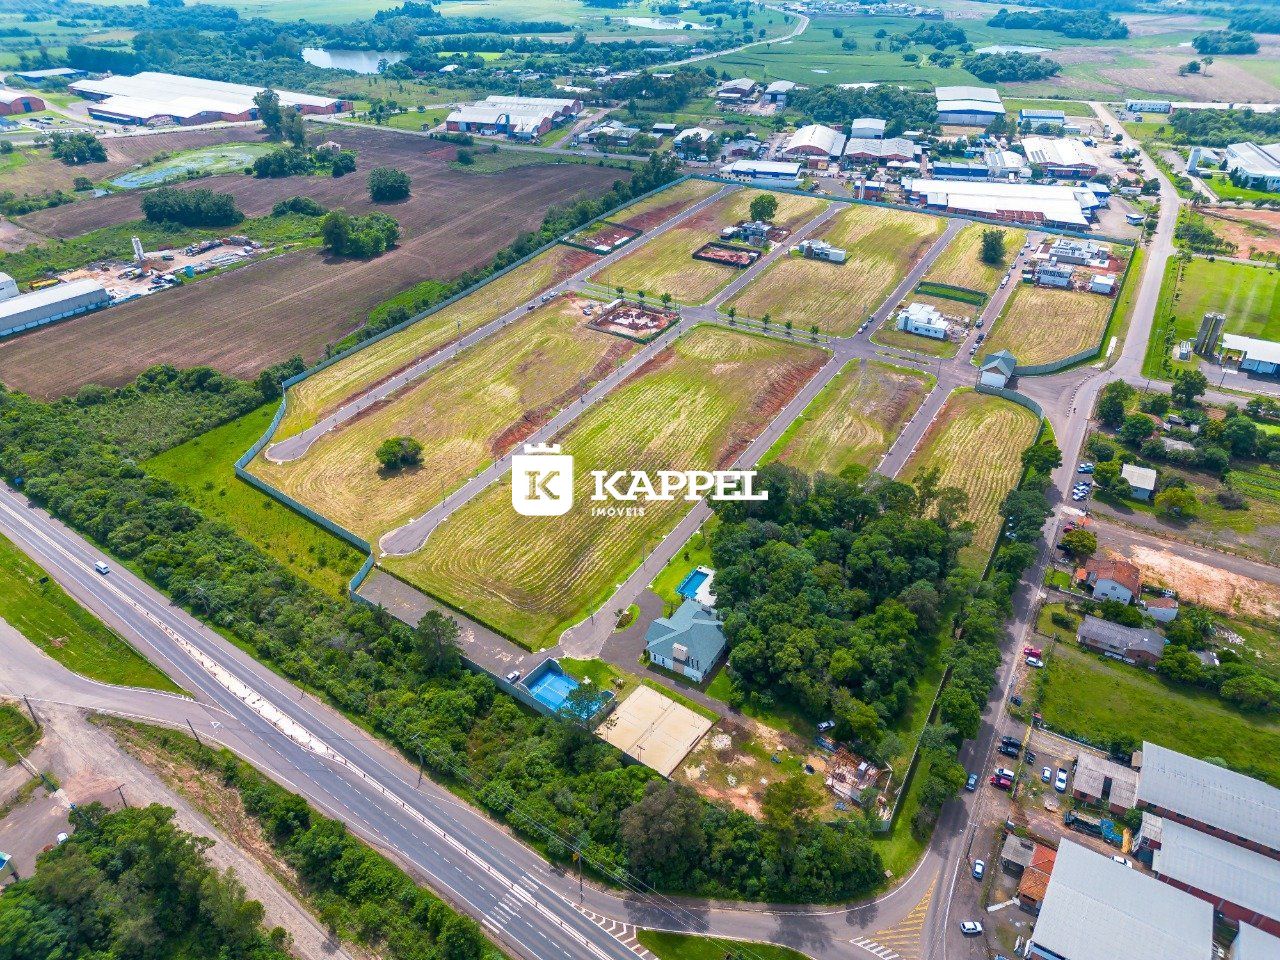
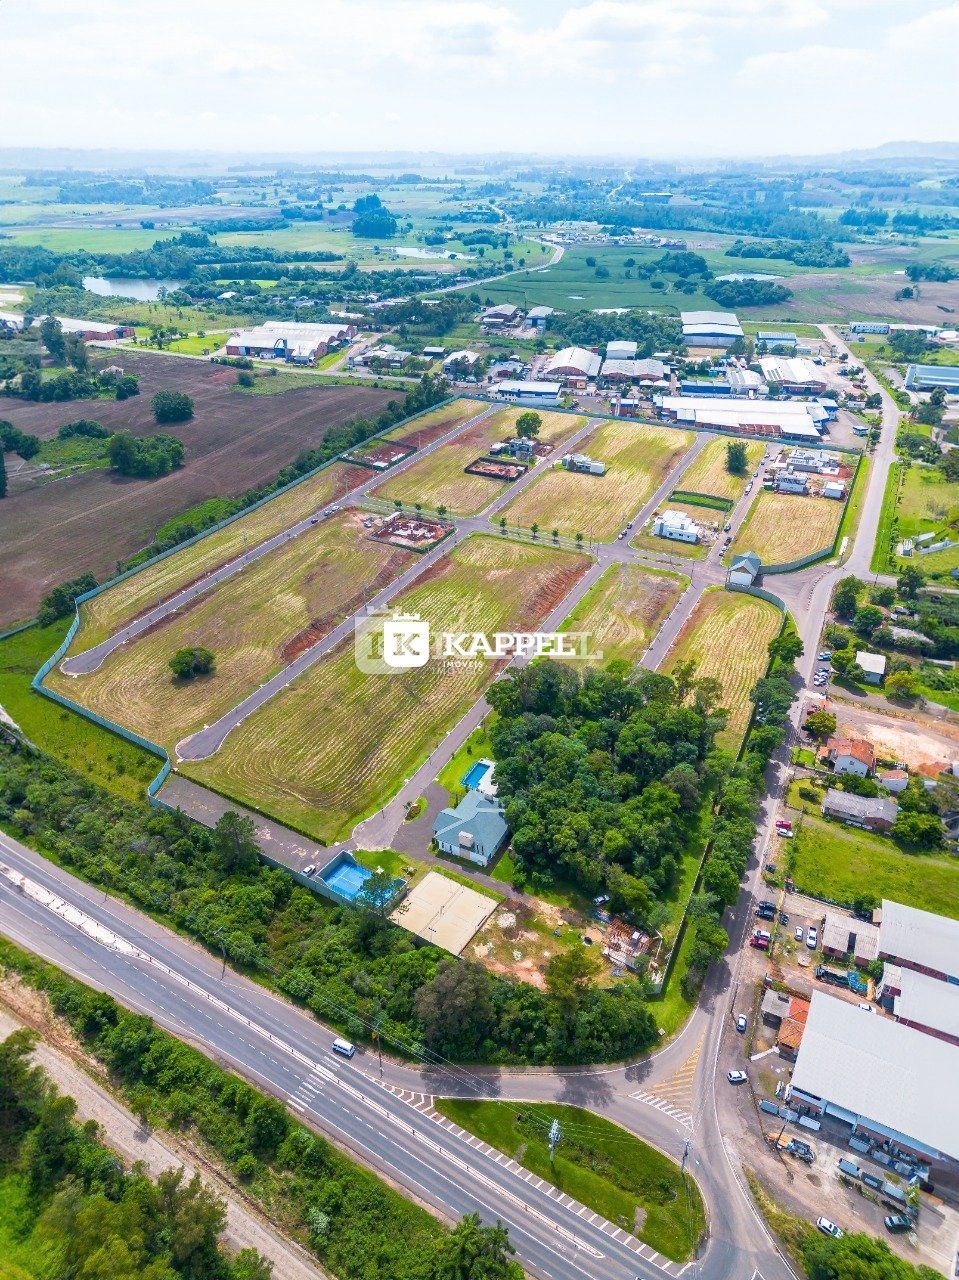
Casa De Alto Padrão à Venda Em Condomínio Fechado Em Venâncio Aires
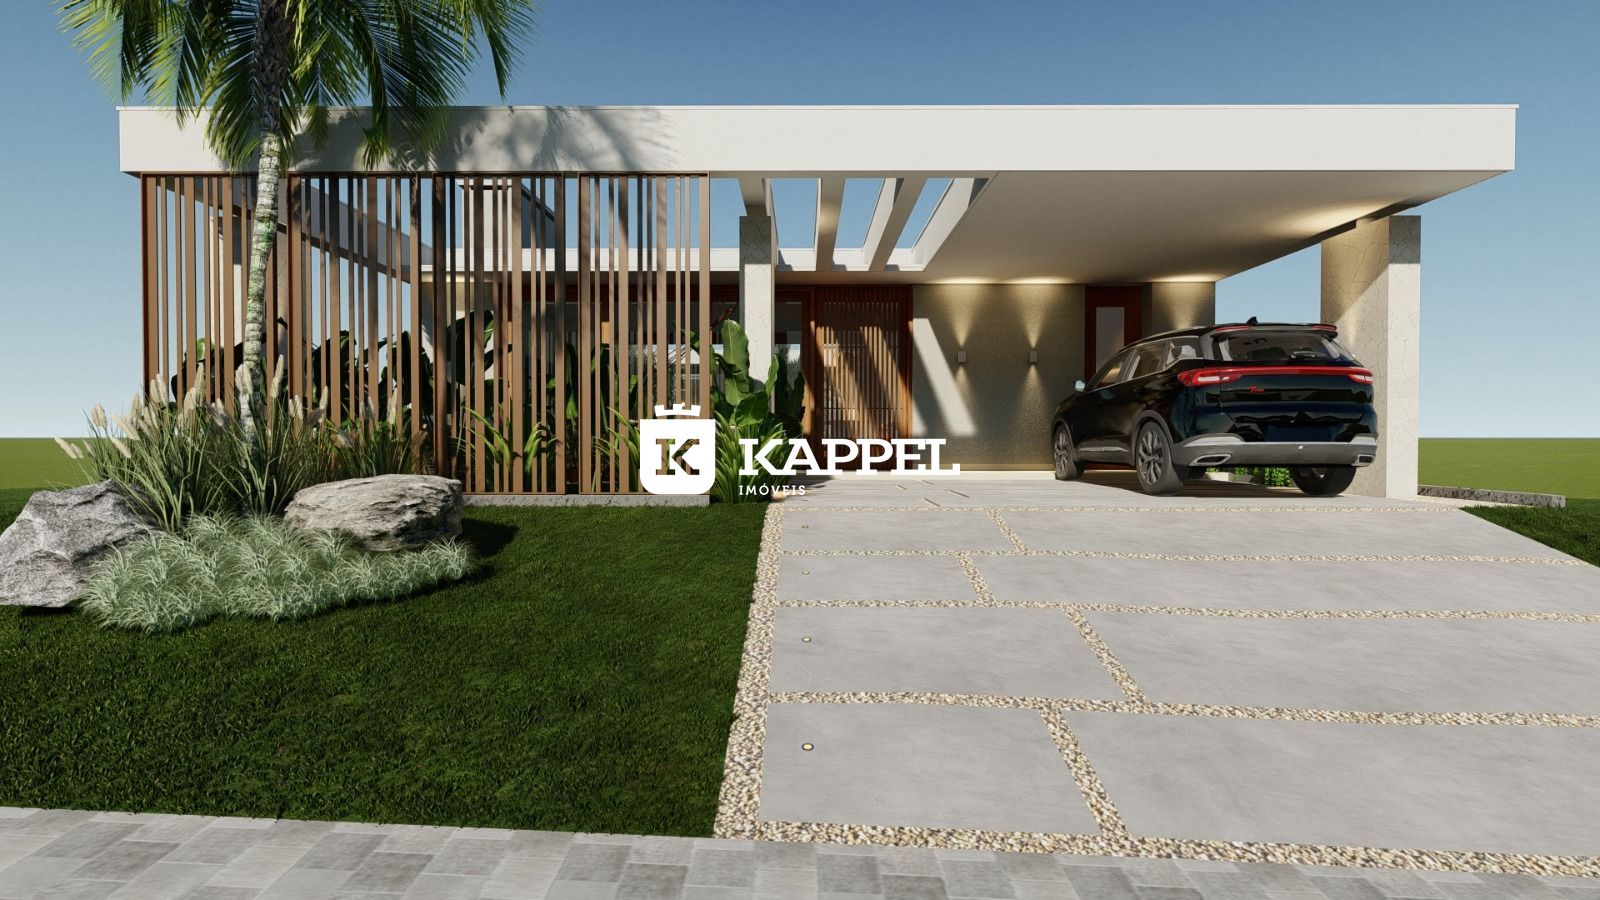
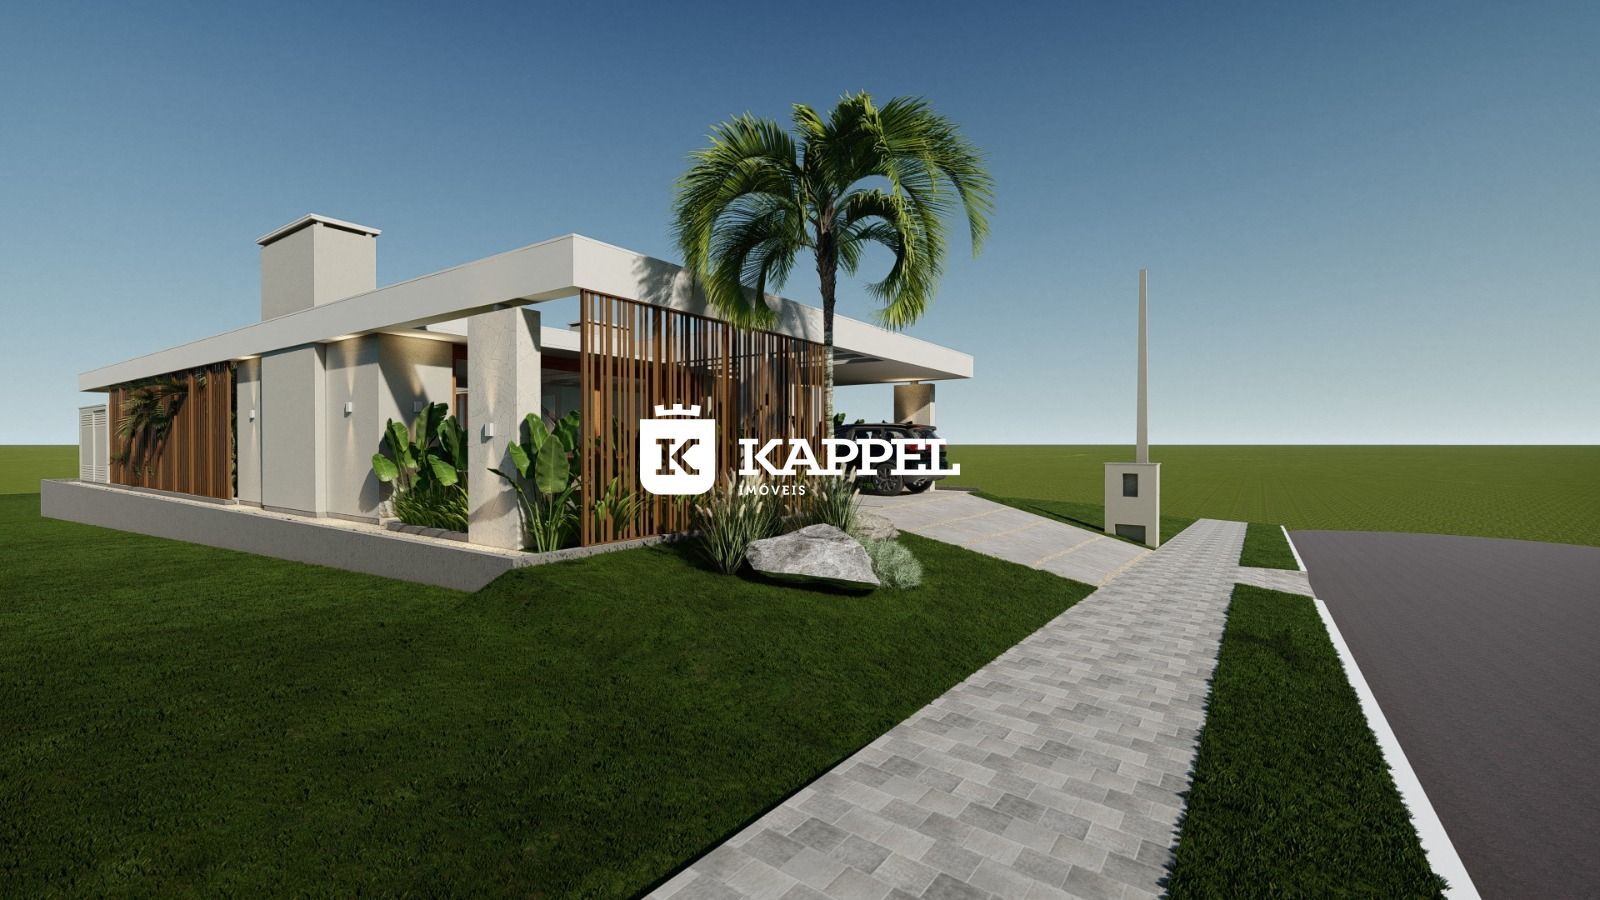
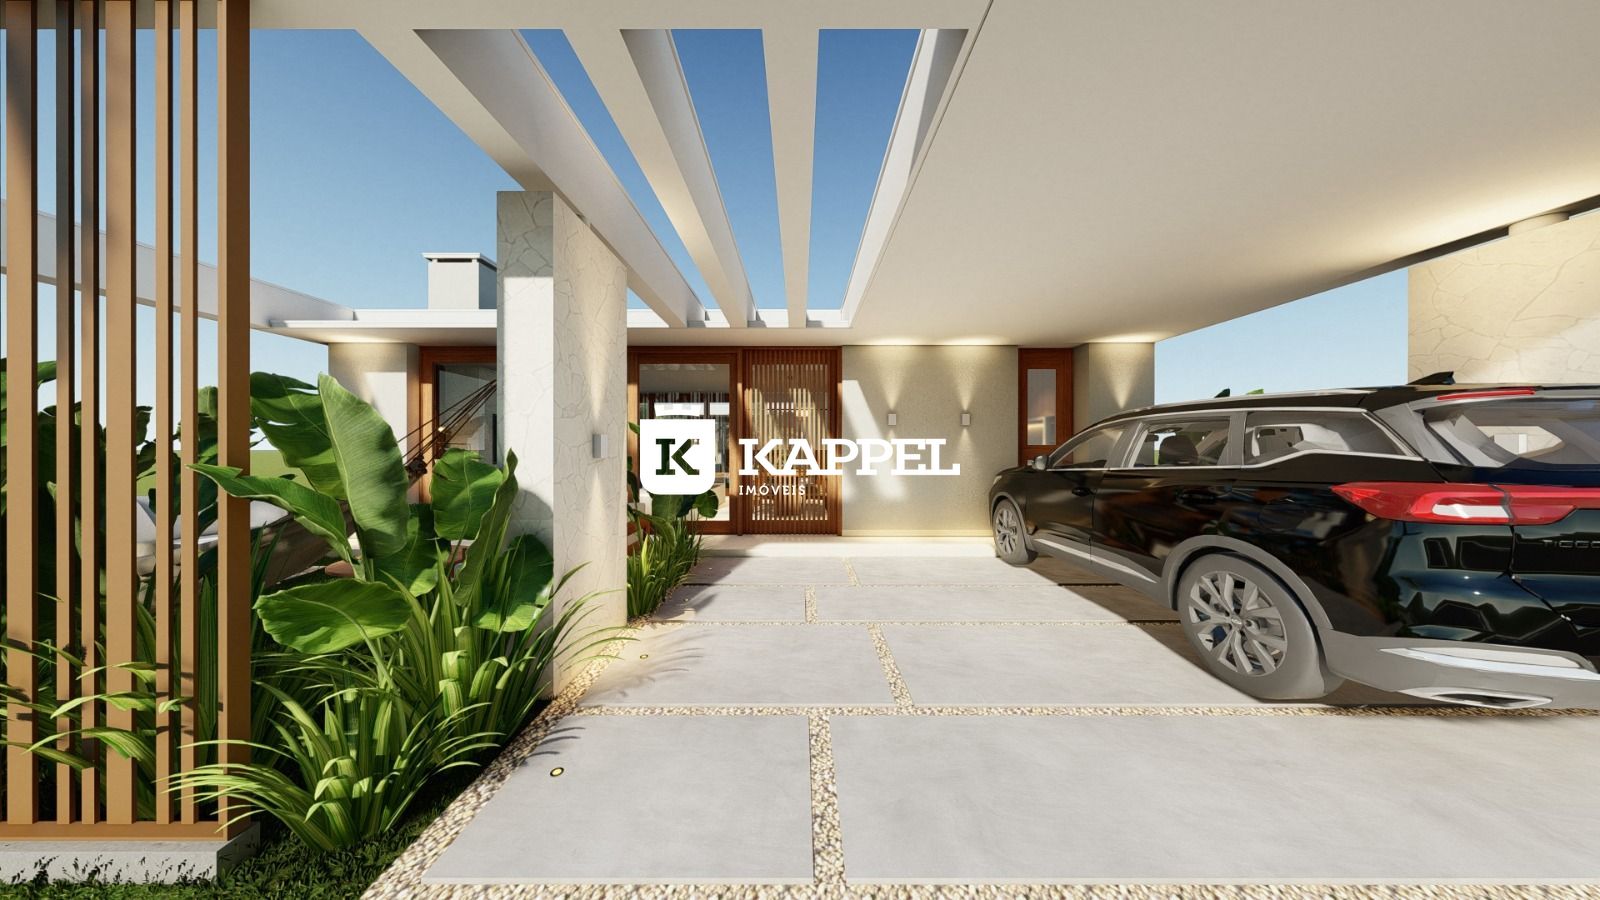
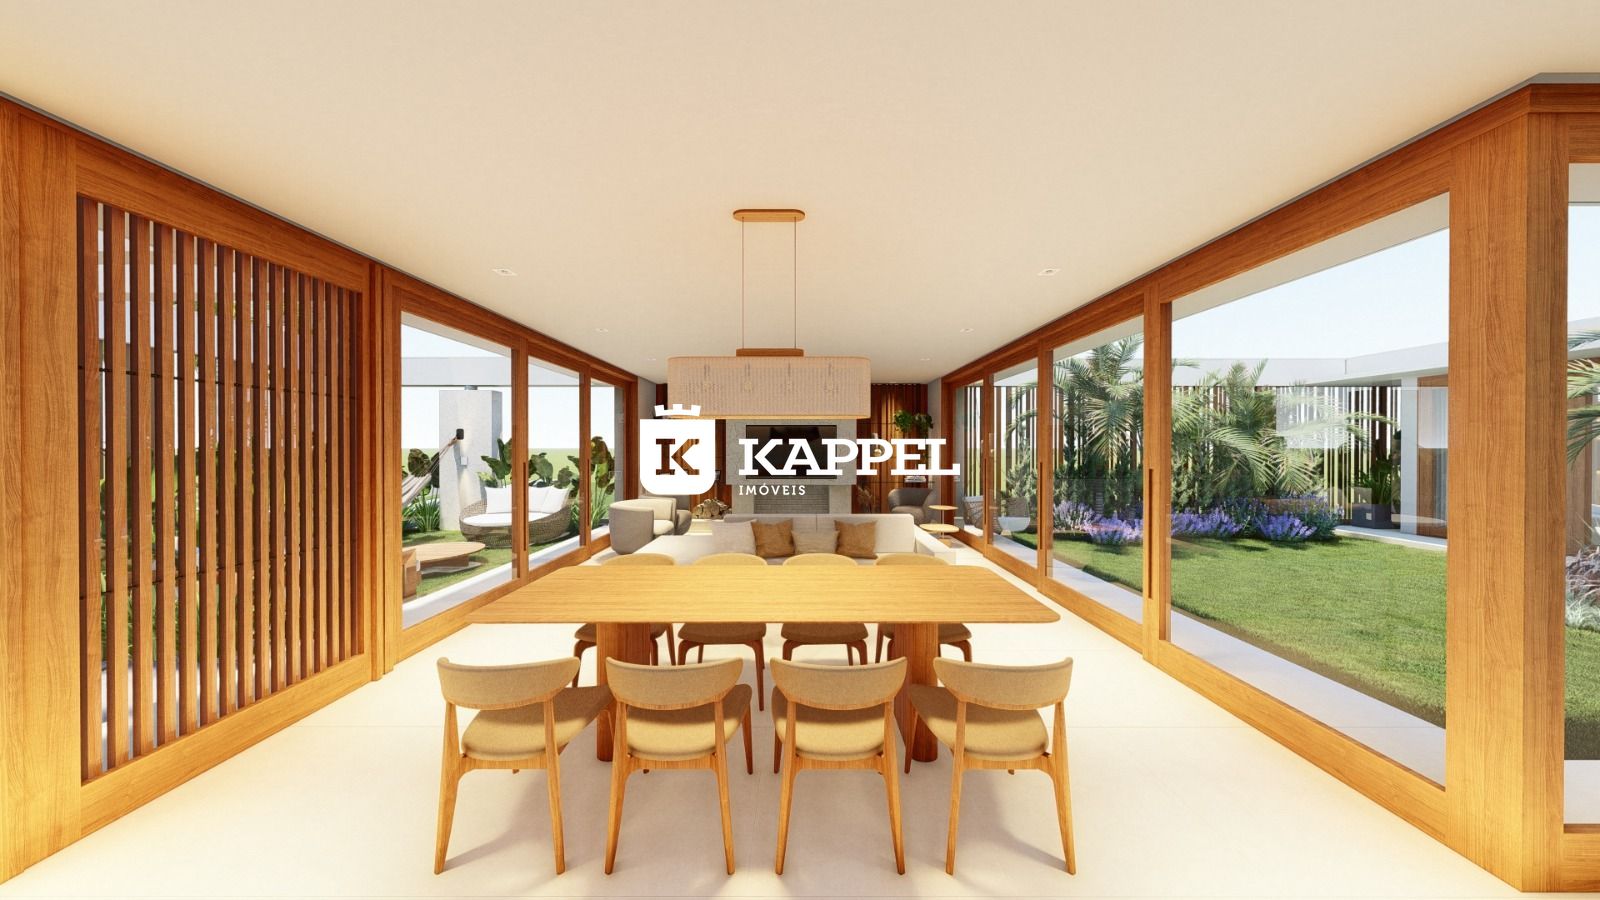
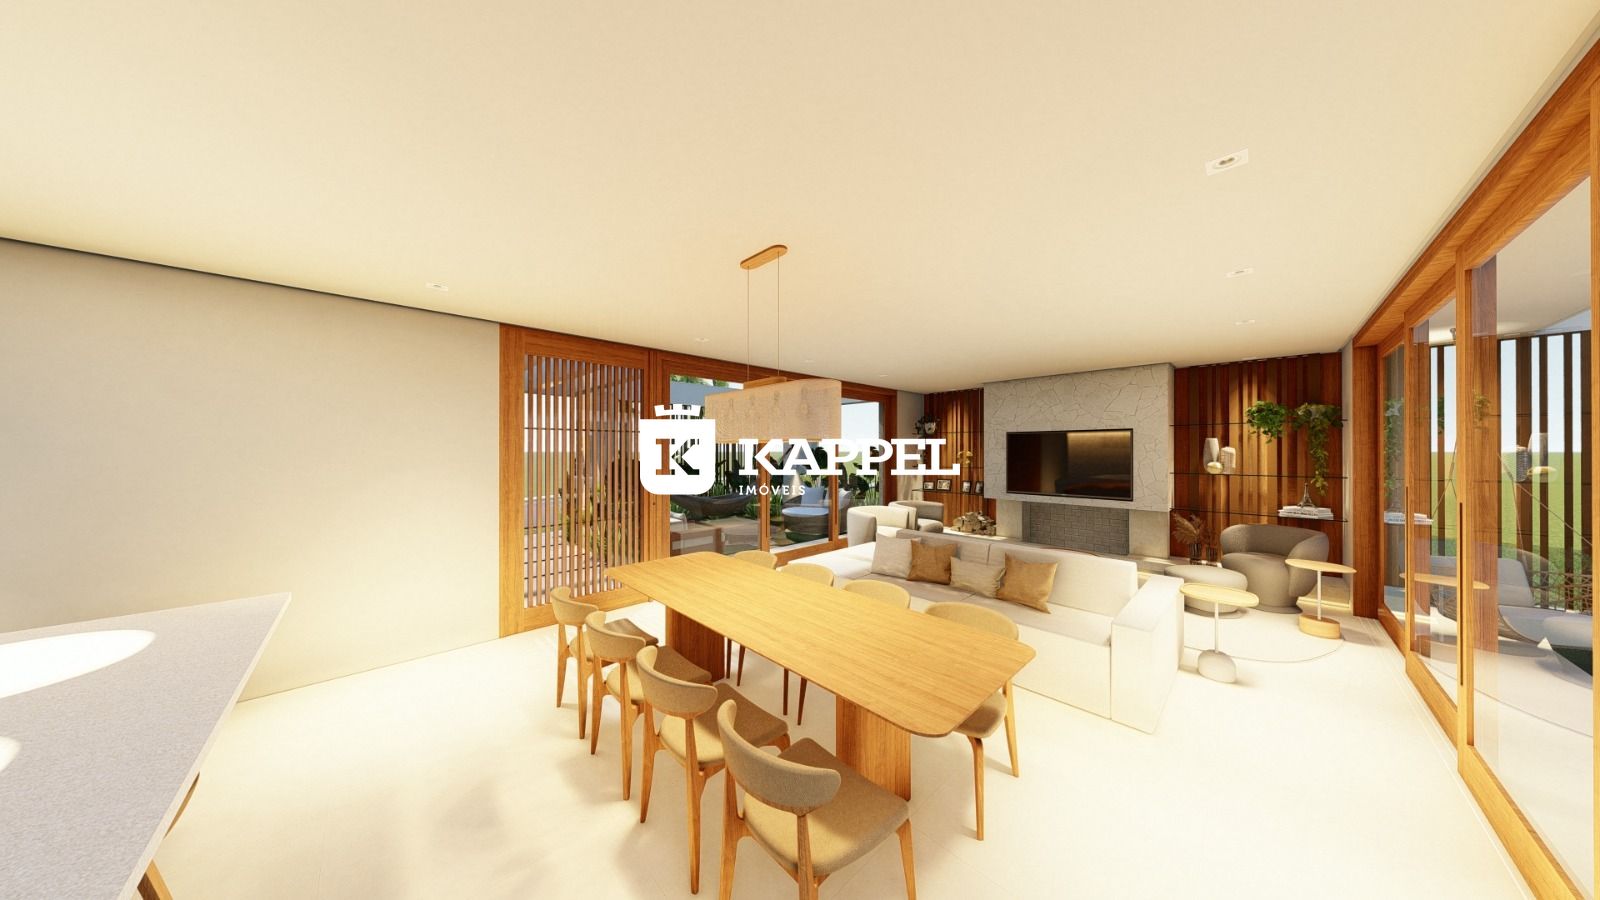
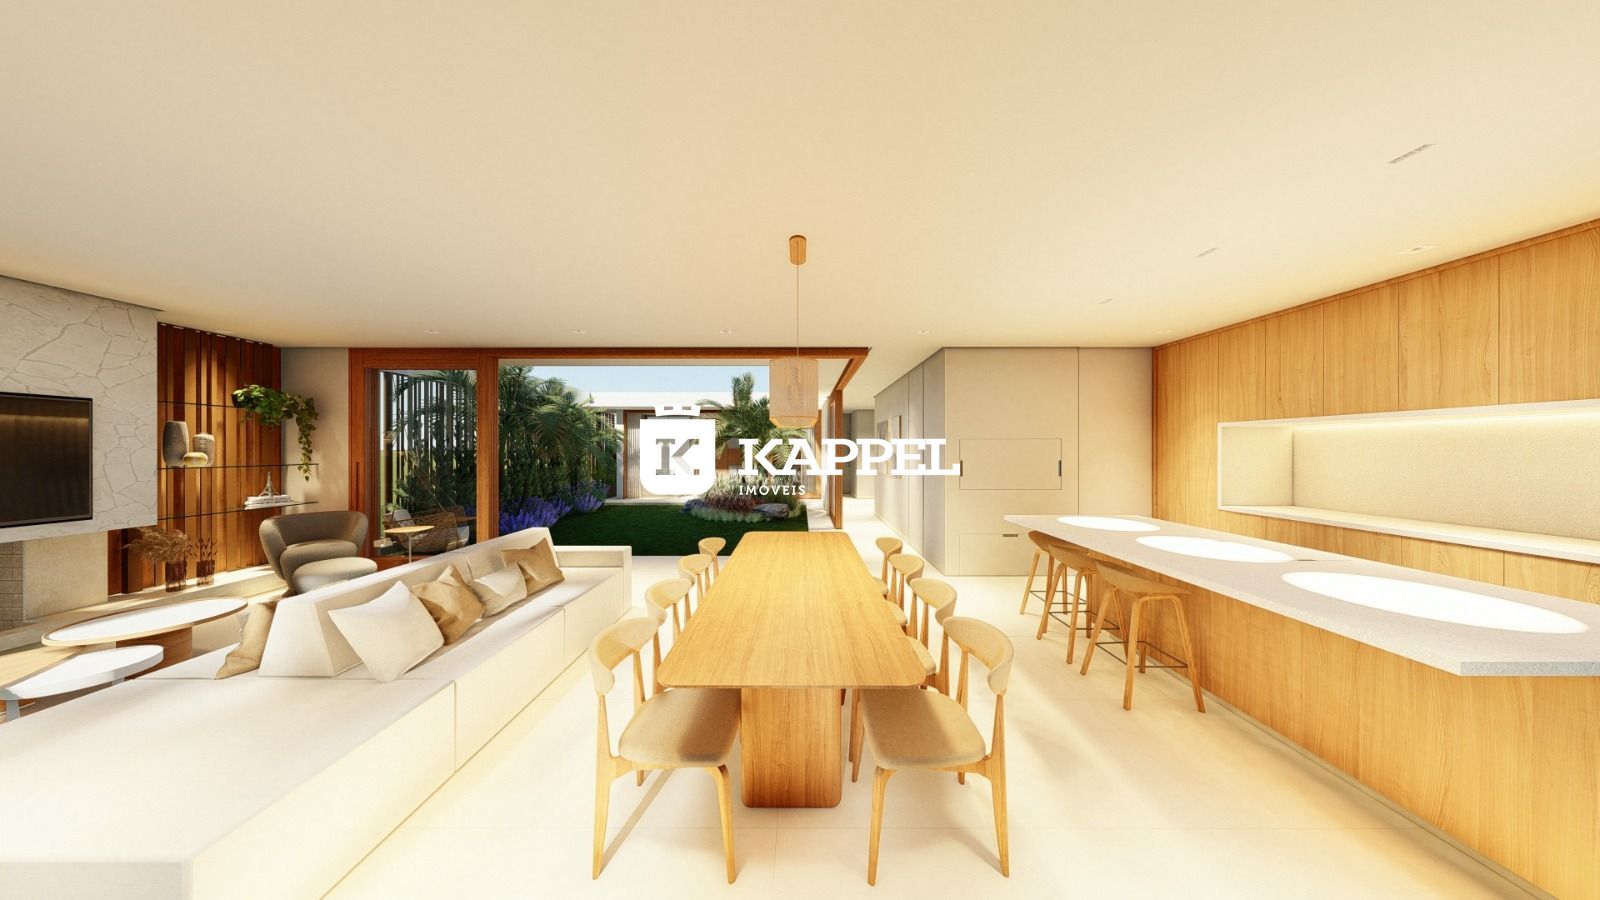
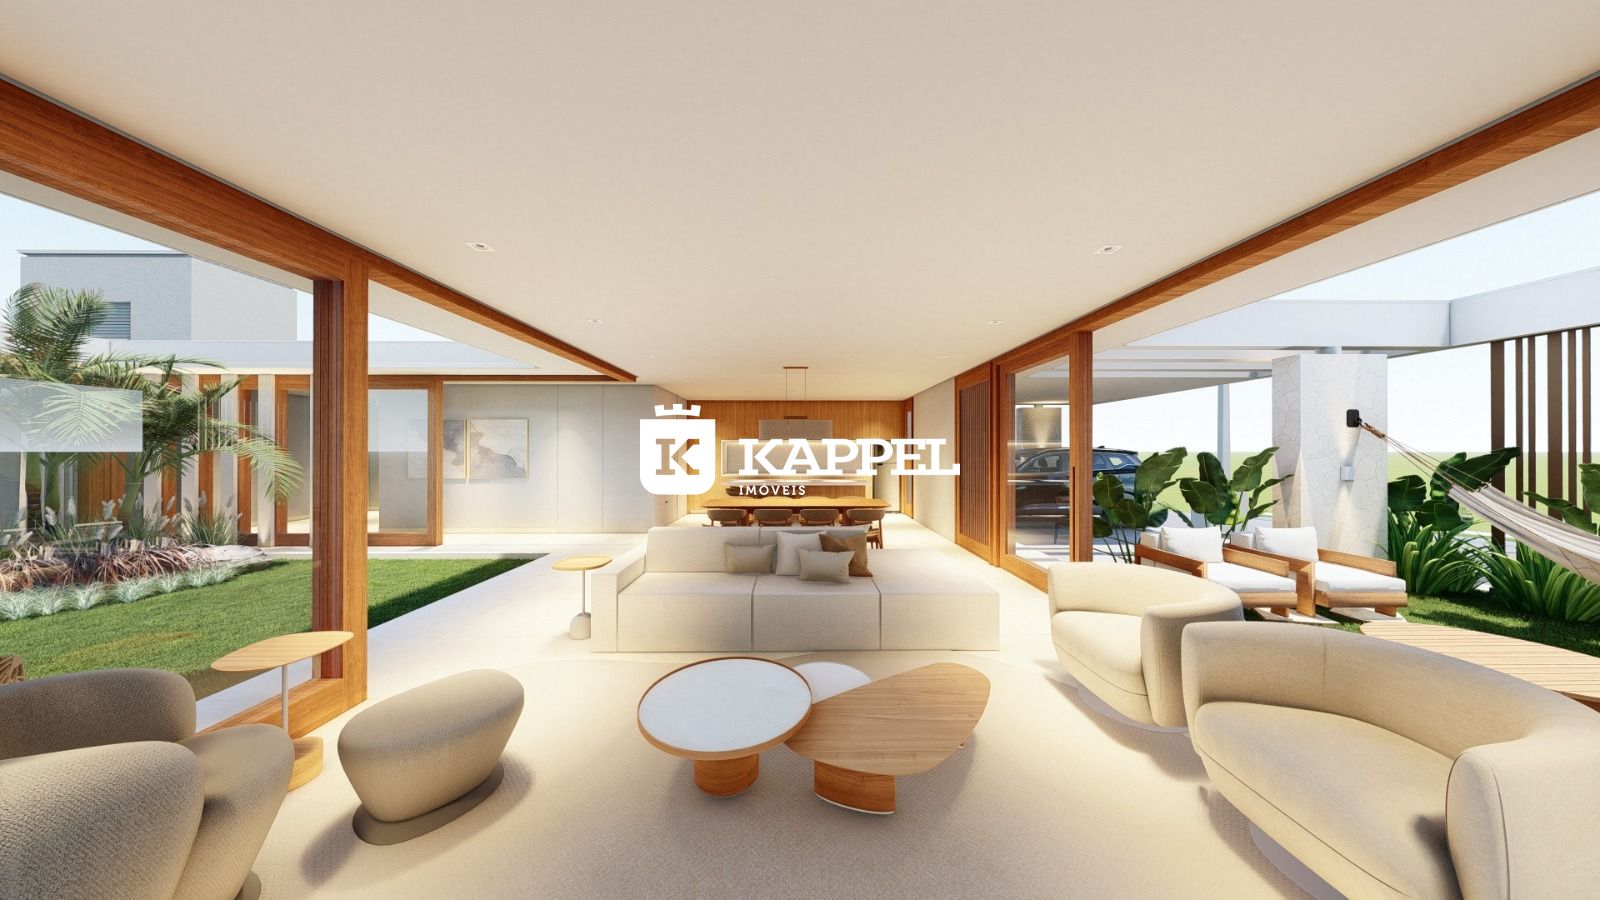
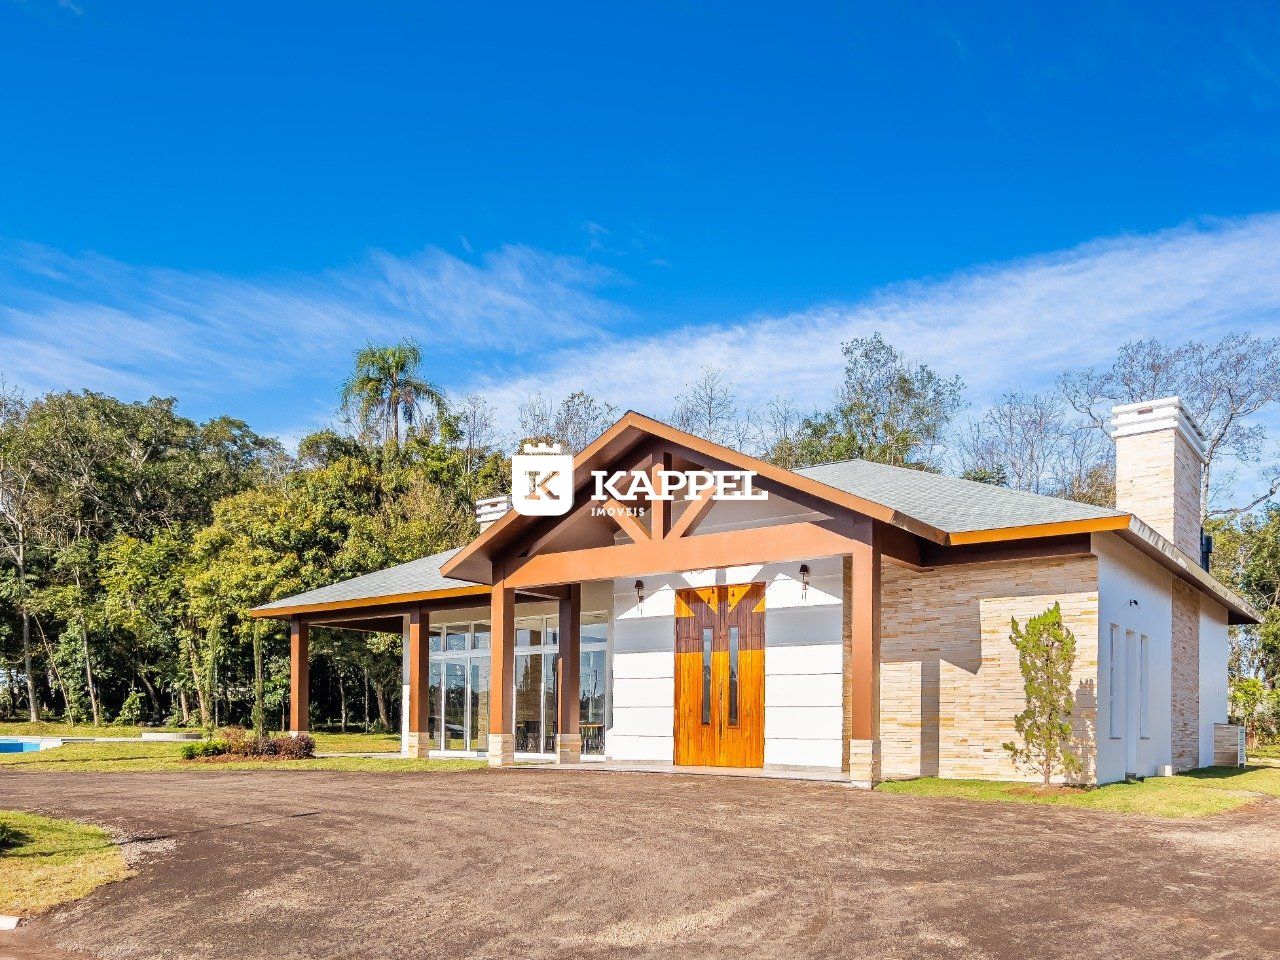
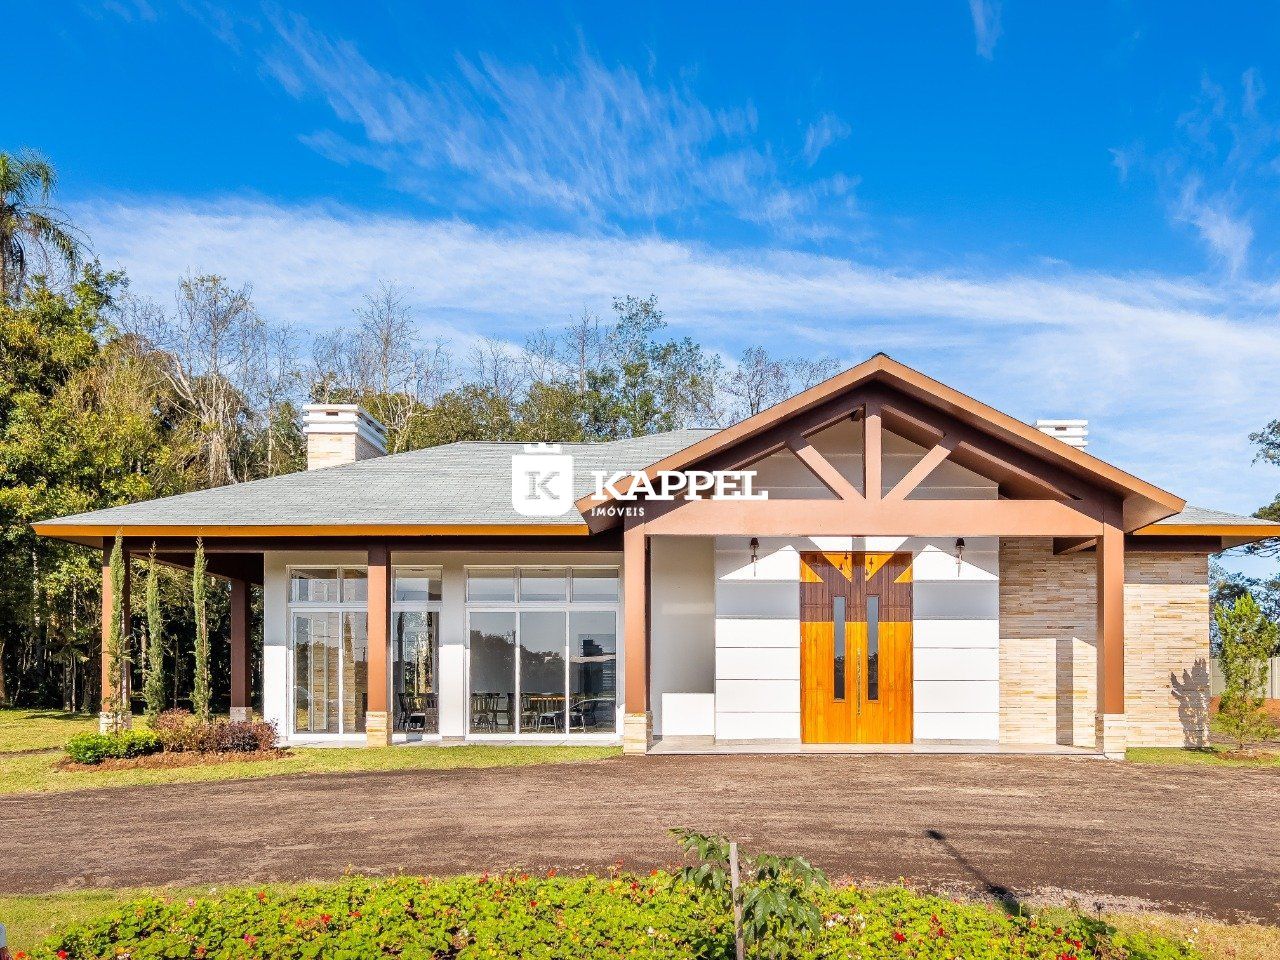
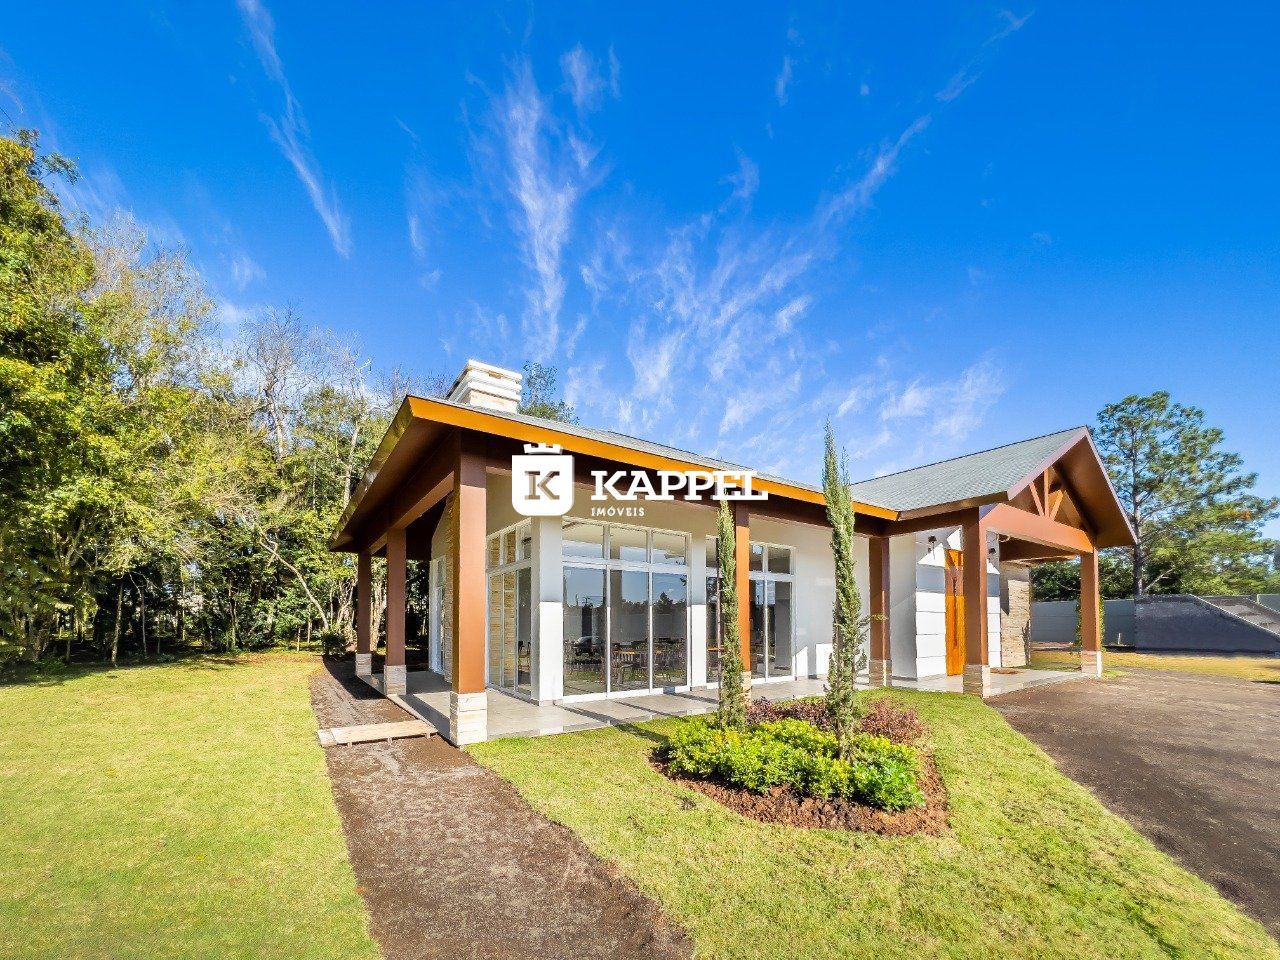
Casa totalmente plana e acessível, com 210 m² de área construída, podendo chegar a 234 m² com o fechamento do pergolado de acesso e da área do lounge!
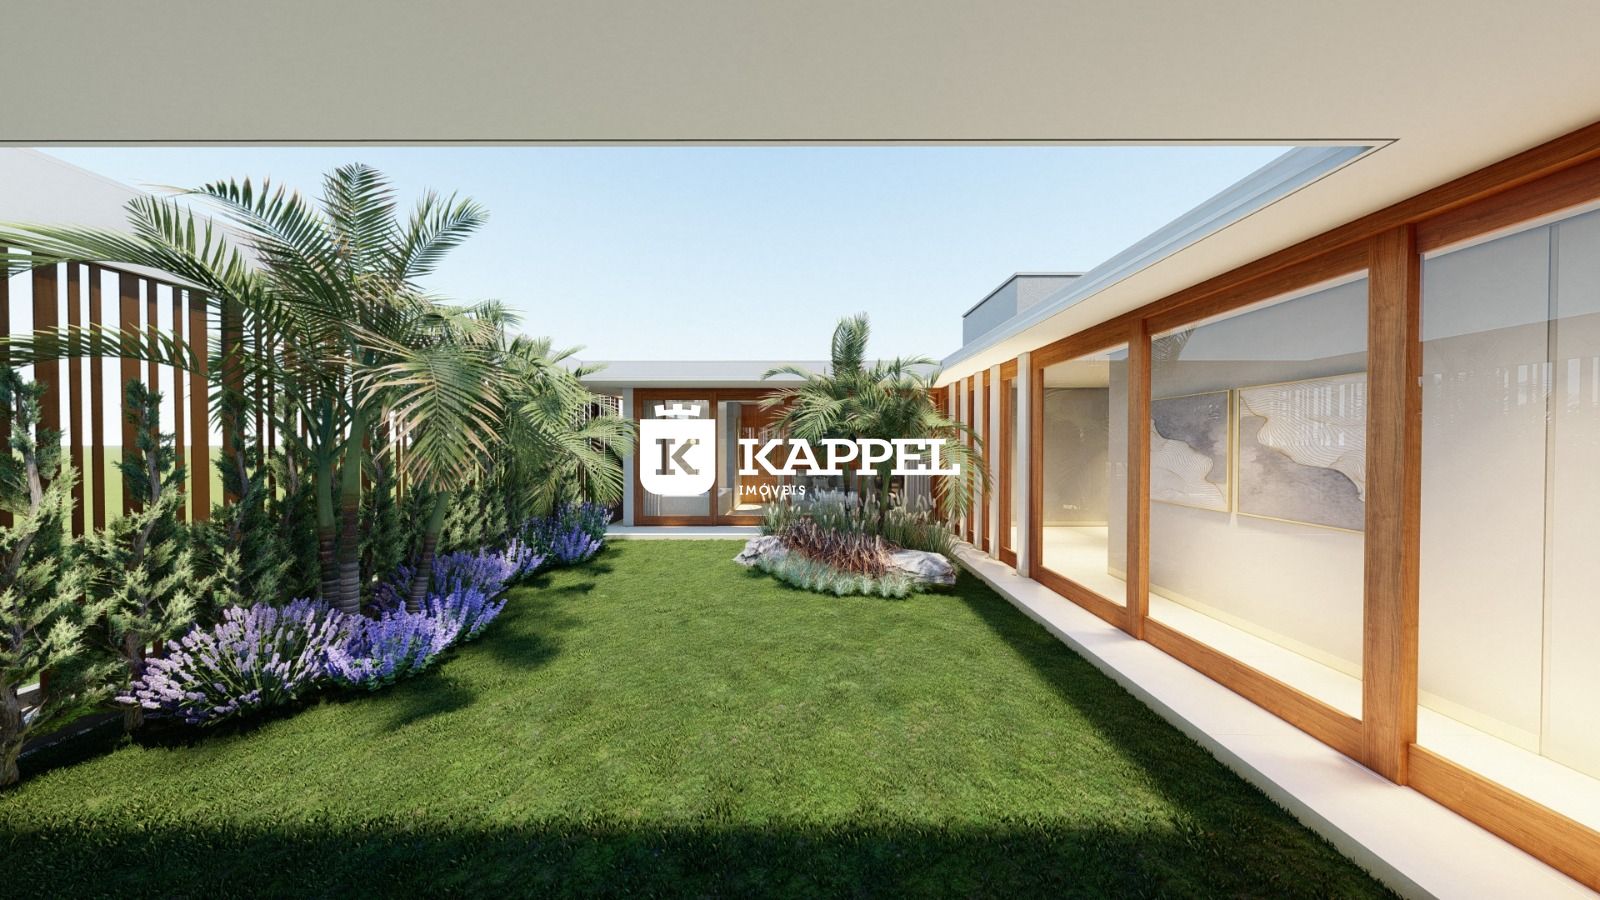
O projeto foi cuidadosamente desenvolvido para proporcionar integração entre os ambientes e os jardins, privilegiando ventilação, insolação e iluminação natural em todos os espaços.
A residência conta com uma ampla área social integrada, com lareira, além de:
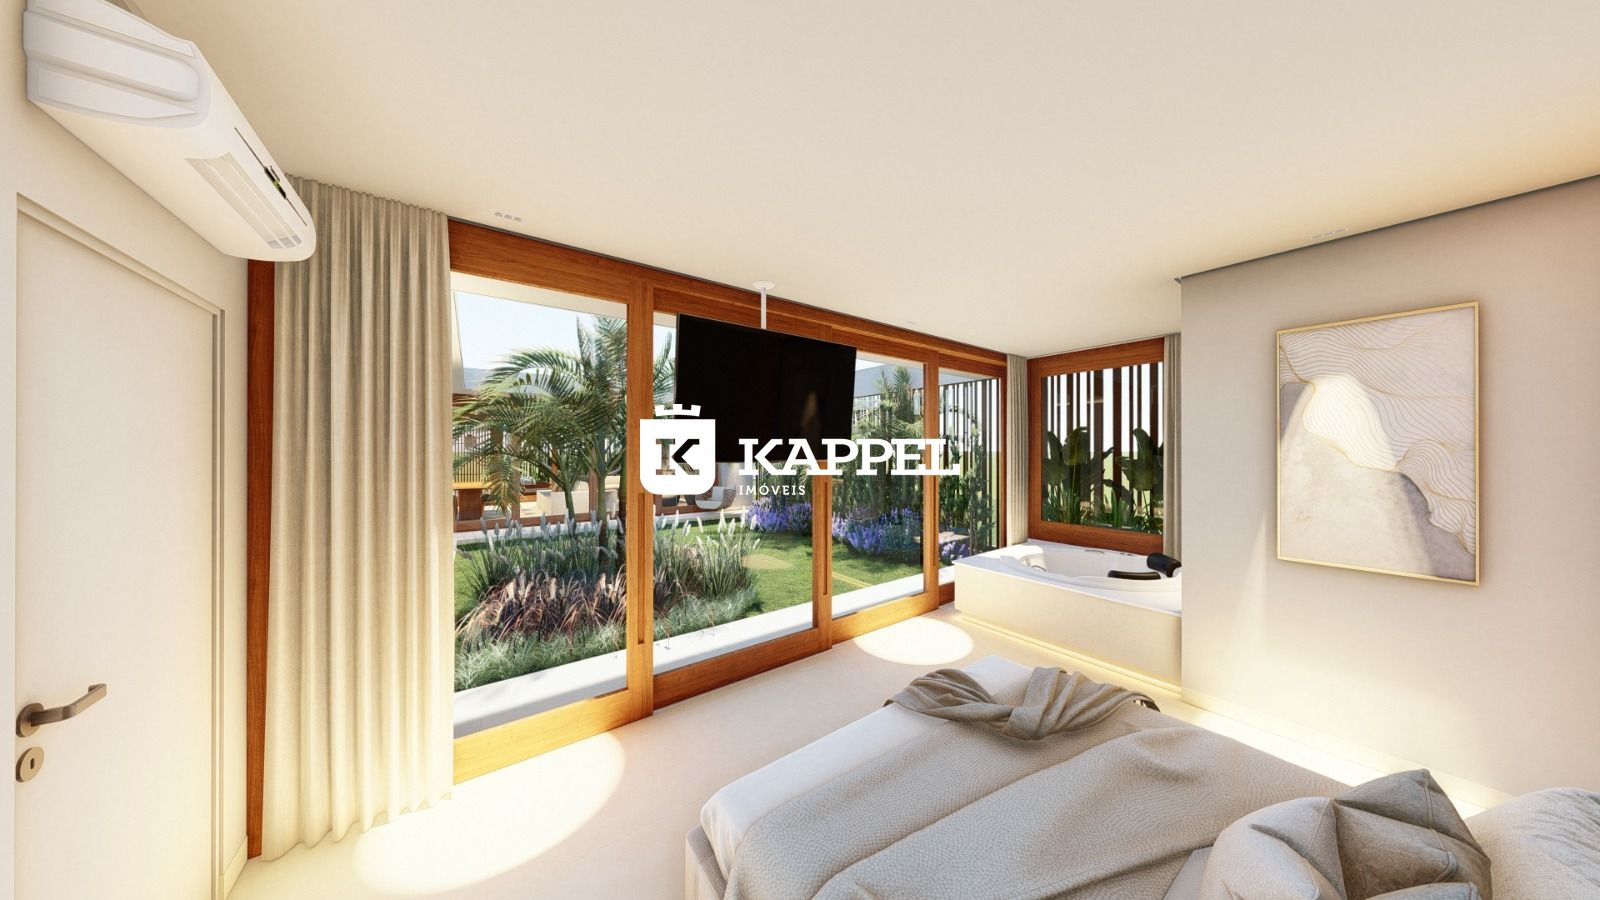
- Suíte master com closet e amplo banheiro compartimentado, com dois chuveiros e banheira de hidromassagem completa;
- Suíte espaçosa com jardim privativo;
- Ambiente versátil, que pode ser utilizado como terceira suíte, escritório, estar íntimo, cinema ou espaço fitness;
- Quatro banheiros, sendo três completos e um lavabo;
- Lavanderia com pátio de serviços e sol da tarde;
- Garagem coberta para dois veículos alinhados, além de espaço para mais dois veículos na rampa;
- Amplo depósito;
- Jardim com infraestrutura preparada para instalação de piscina e sistema de aquecimento.
A construção apresenta padrão elevado de acabamento, com registros fotográficos dos processos construtivos e notas fiscais dos materiais e produtos utilizados, garantindo maior segurança e transparência quanto à qualidade da obra.
Entre os diferenciais, destacam-se as aberturas exclusivas em madeira de alto padrão, portas internas com pintura automotiva, porcelanato Portobello 90x90 e acabamentos em pedra natural.
O imóvel também conta com infraestrutura preparada para diferentes soluções de conforto e tecnologia, incluindo espera para automação residencial e som ambiente, placas solares e sistema de água quente com boiler, splits e carregamento de veículo elétrico.
A obra encontra-se em fase final de construção, sendo uma excelente oportunidade para quem busca uma residência contemporânea, ampla, funcional e com alto padrão construtivo.
Entre em contato e agende a sua visita!
 FALAR COM O CORRETOR
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

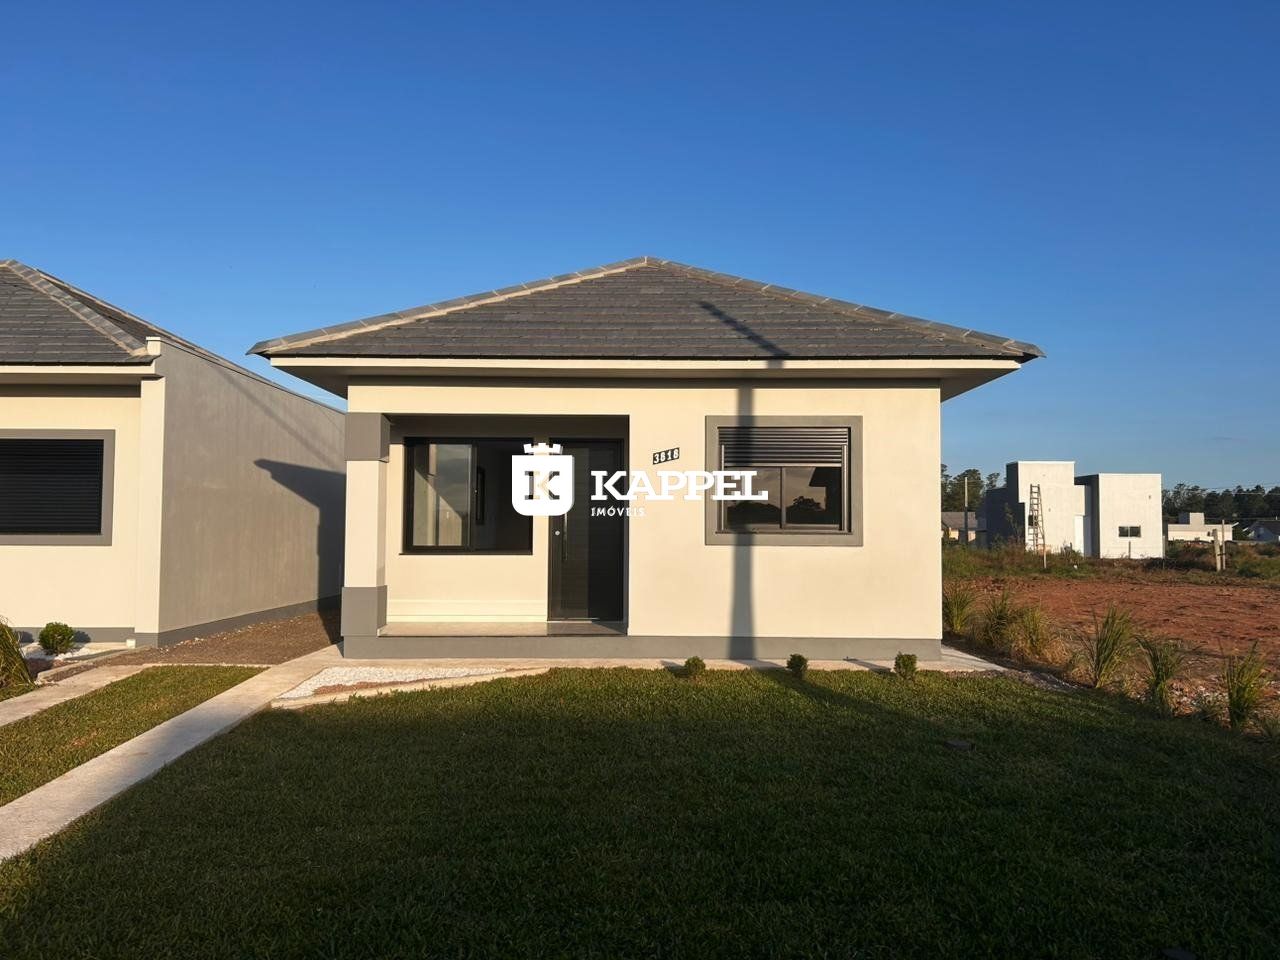
 1 Vaga
2 Dormitórios
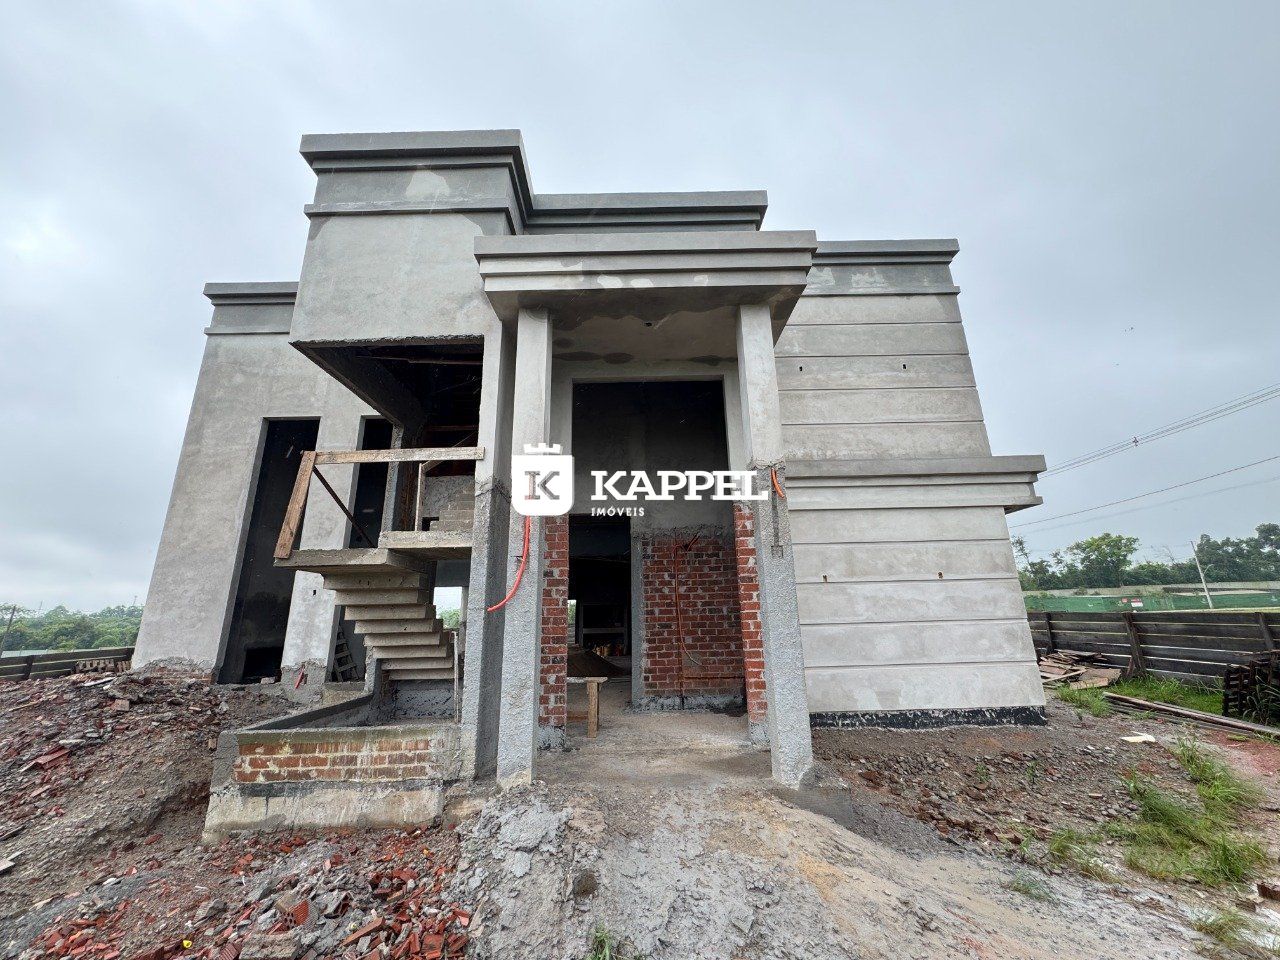
 1 Vaga
2 Dormitórios
 2 Vagas
3 Dormitórios
 1 Dormitórios
 20m²
1 Dormitórios
