

 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
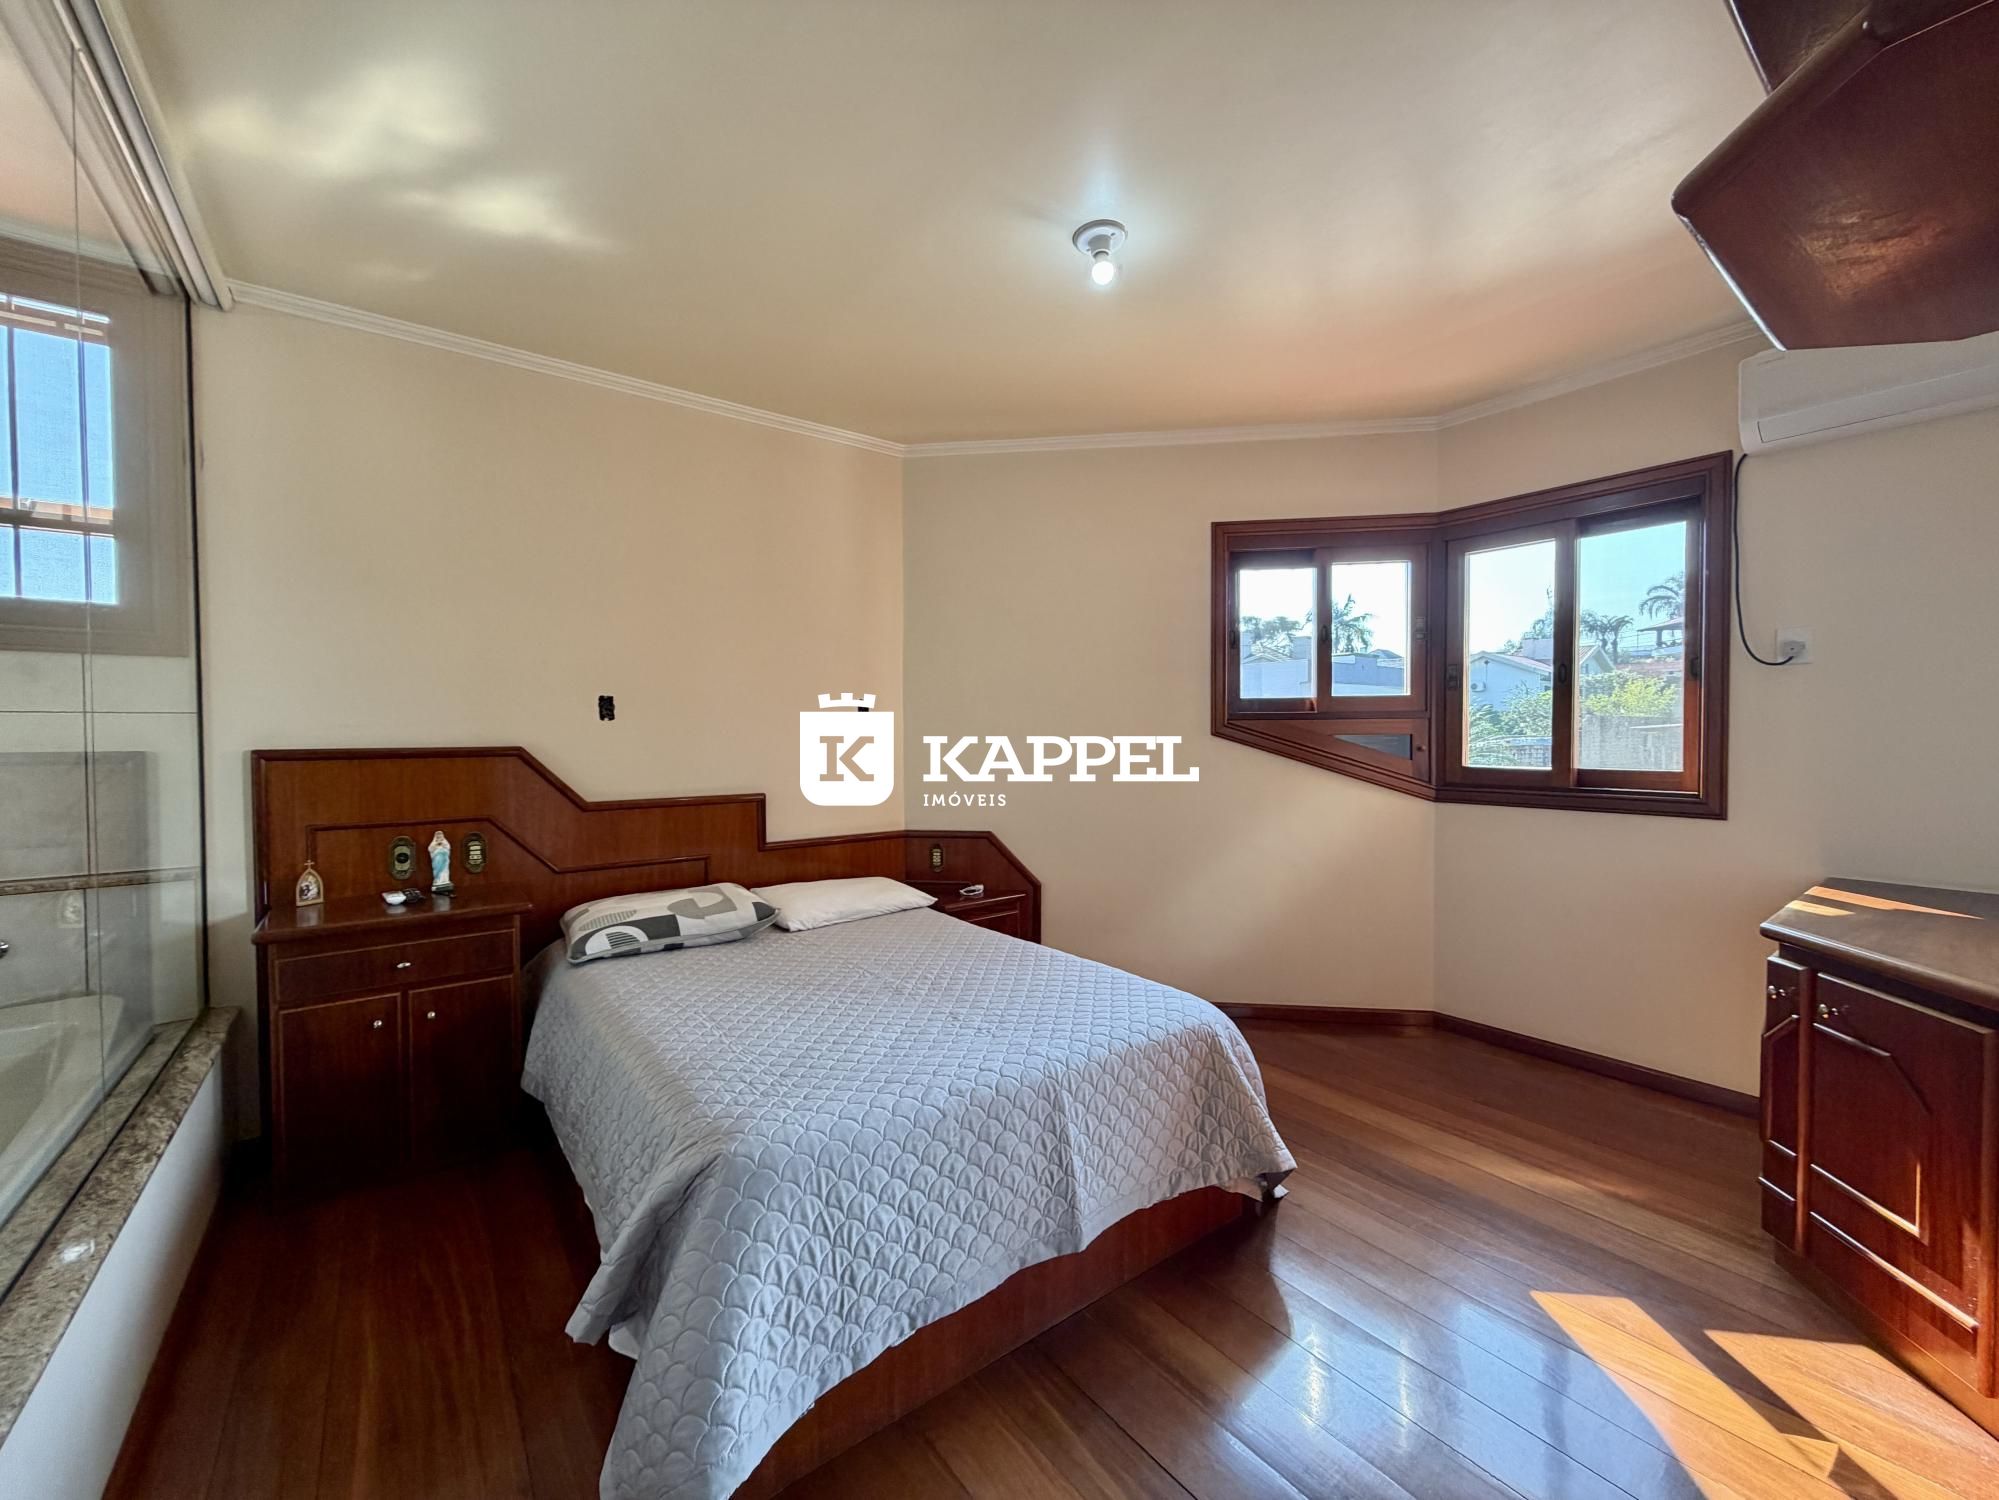
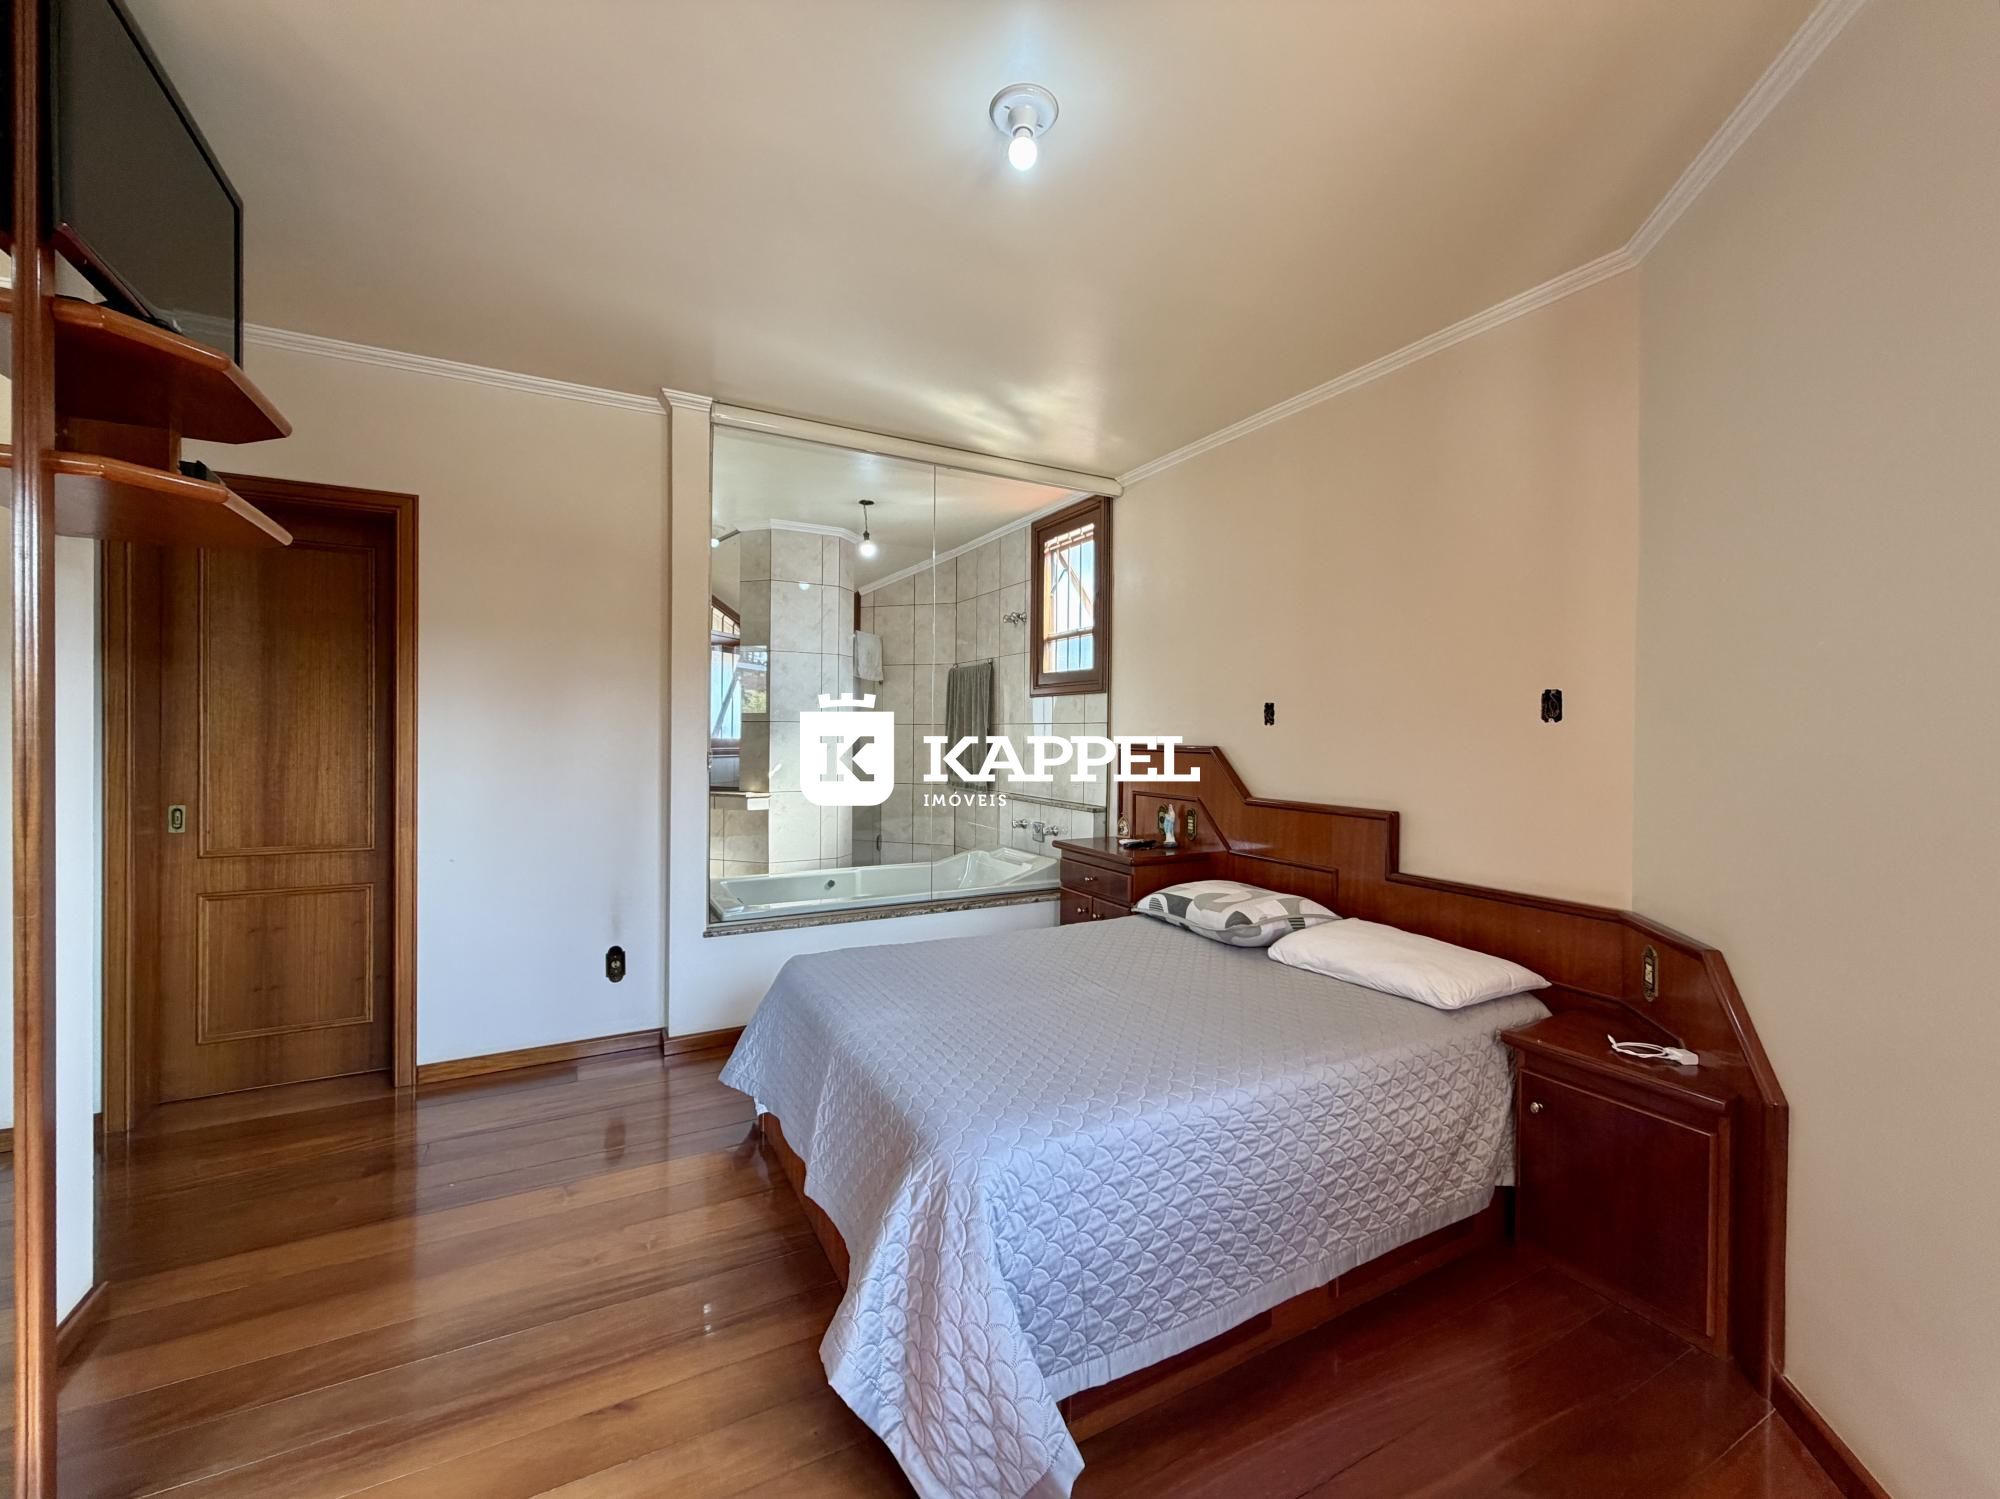
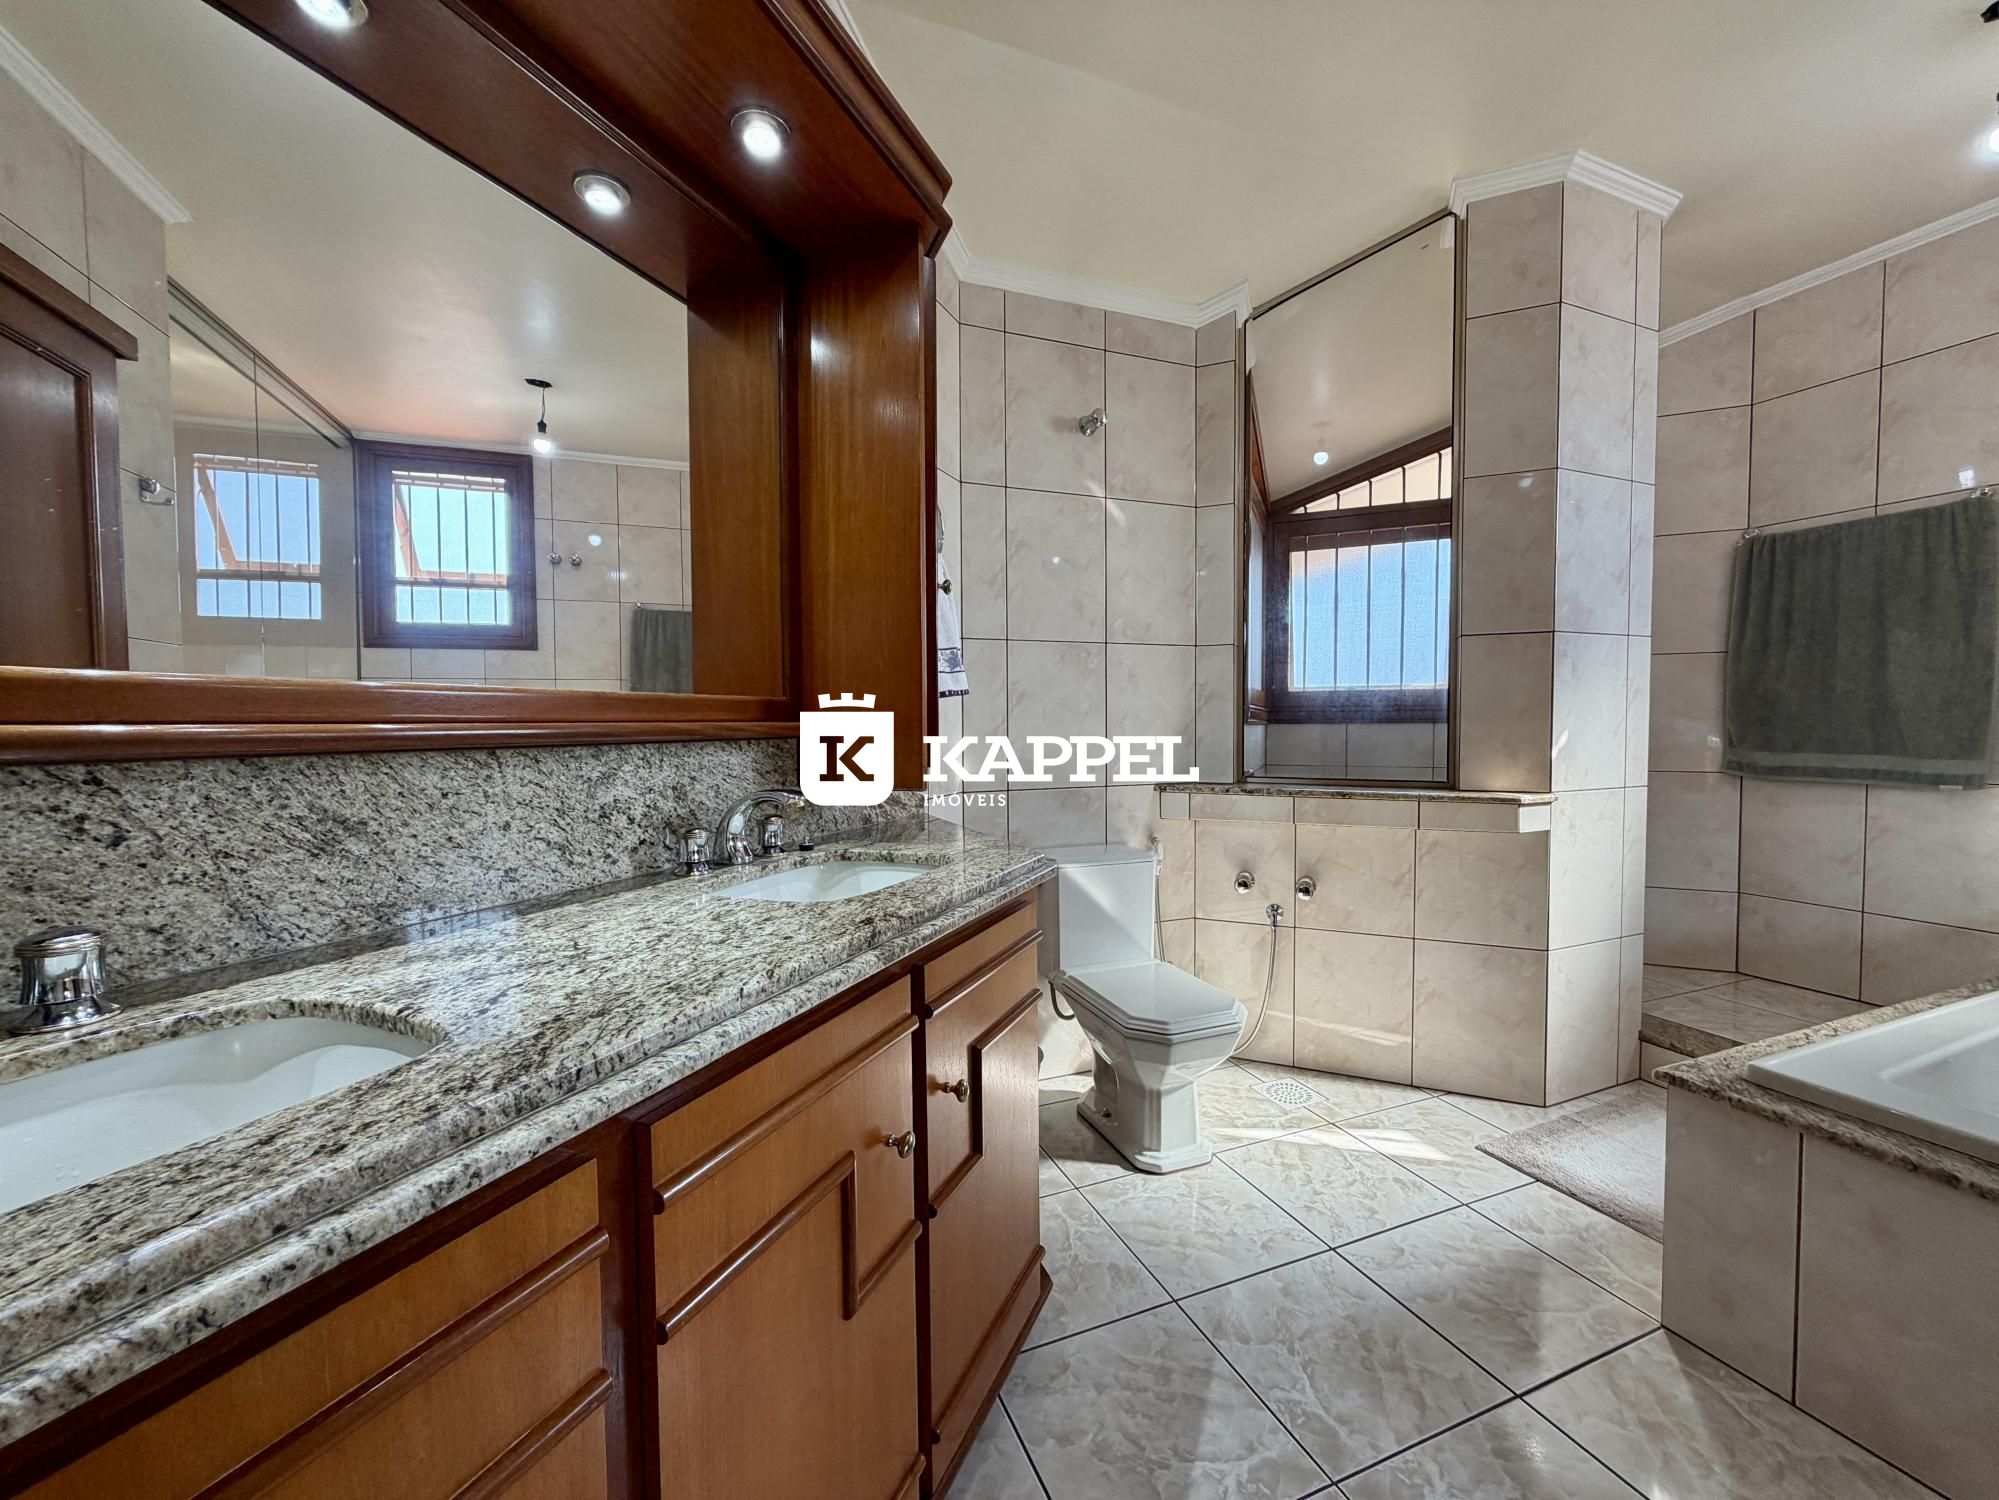
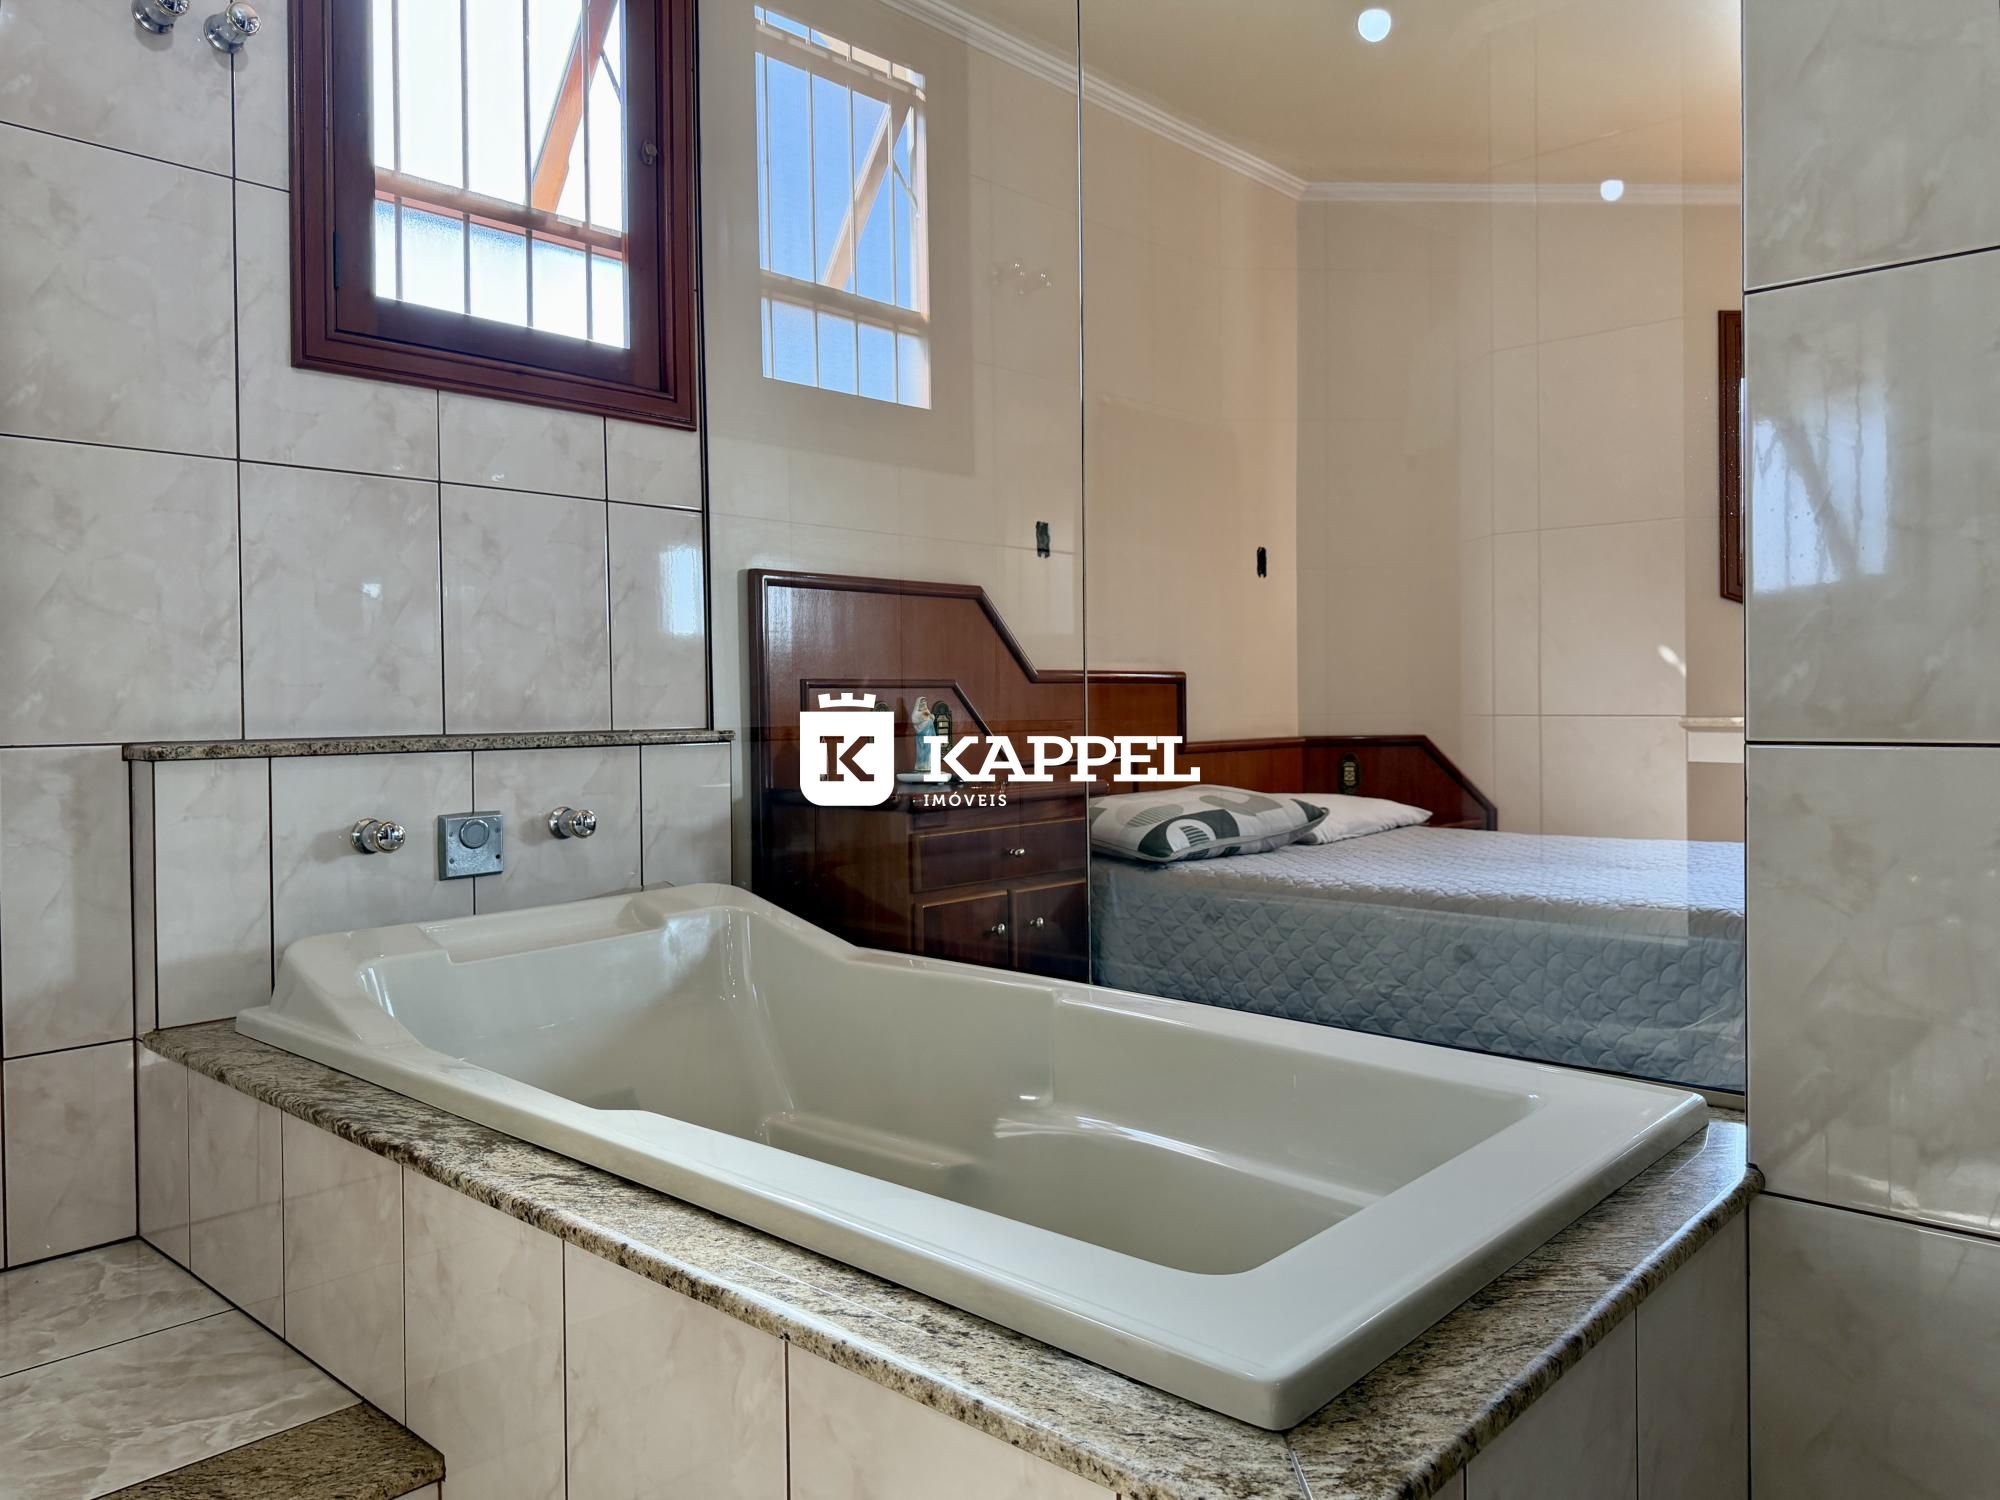
 4 Vagas
4 Dormitórios
 1 Suítes
 4 Banheiros
400m²
Área Construída Total
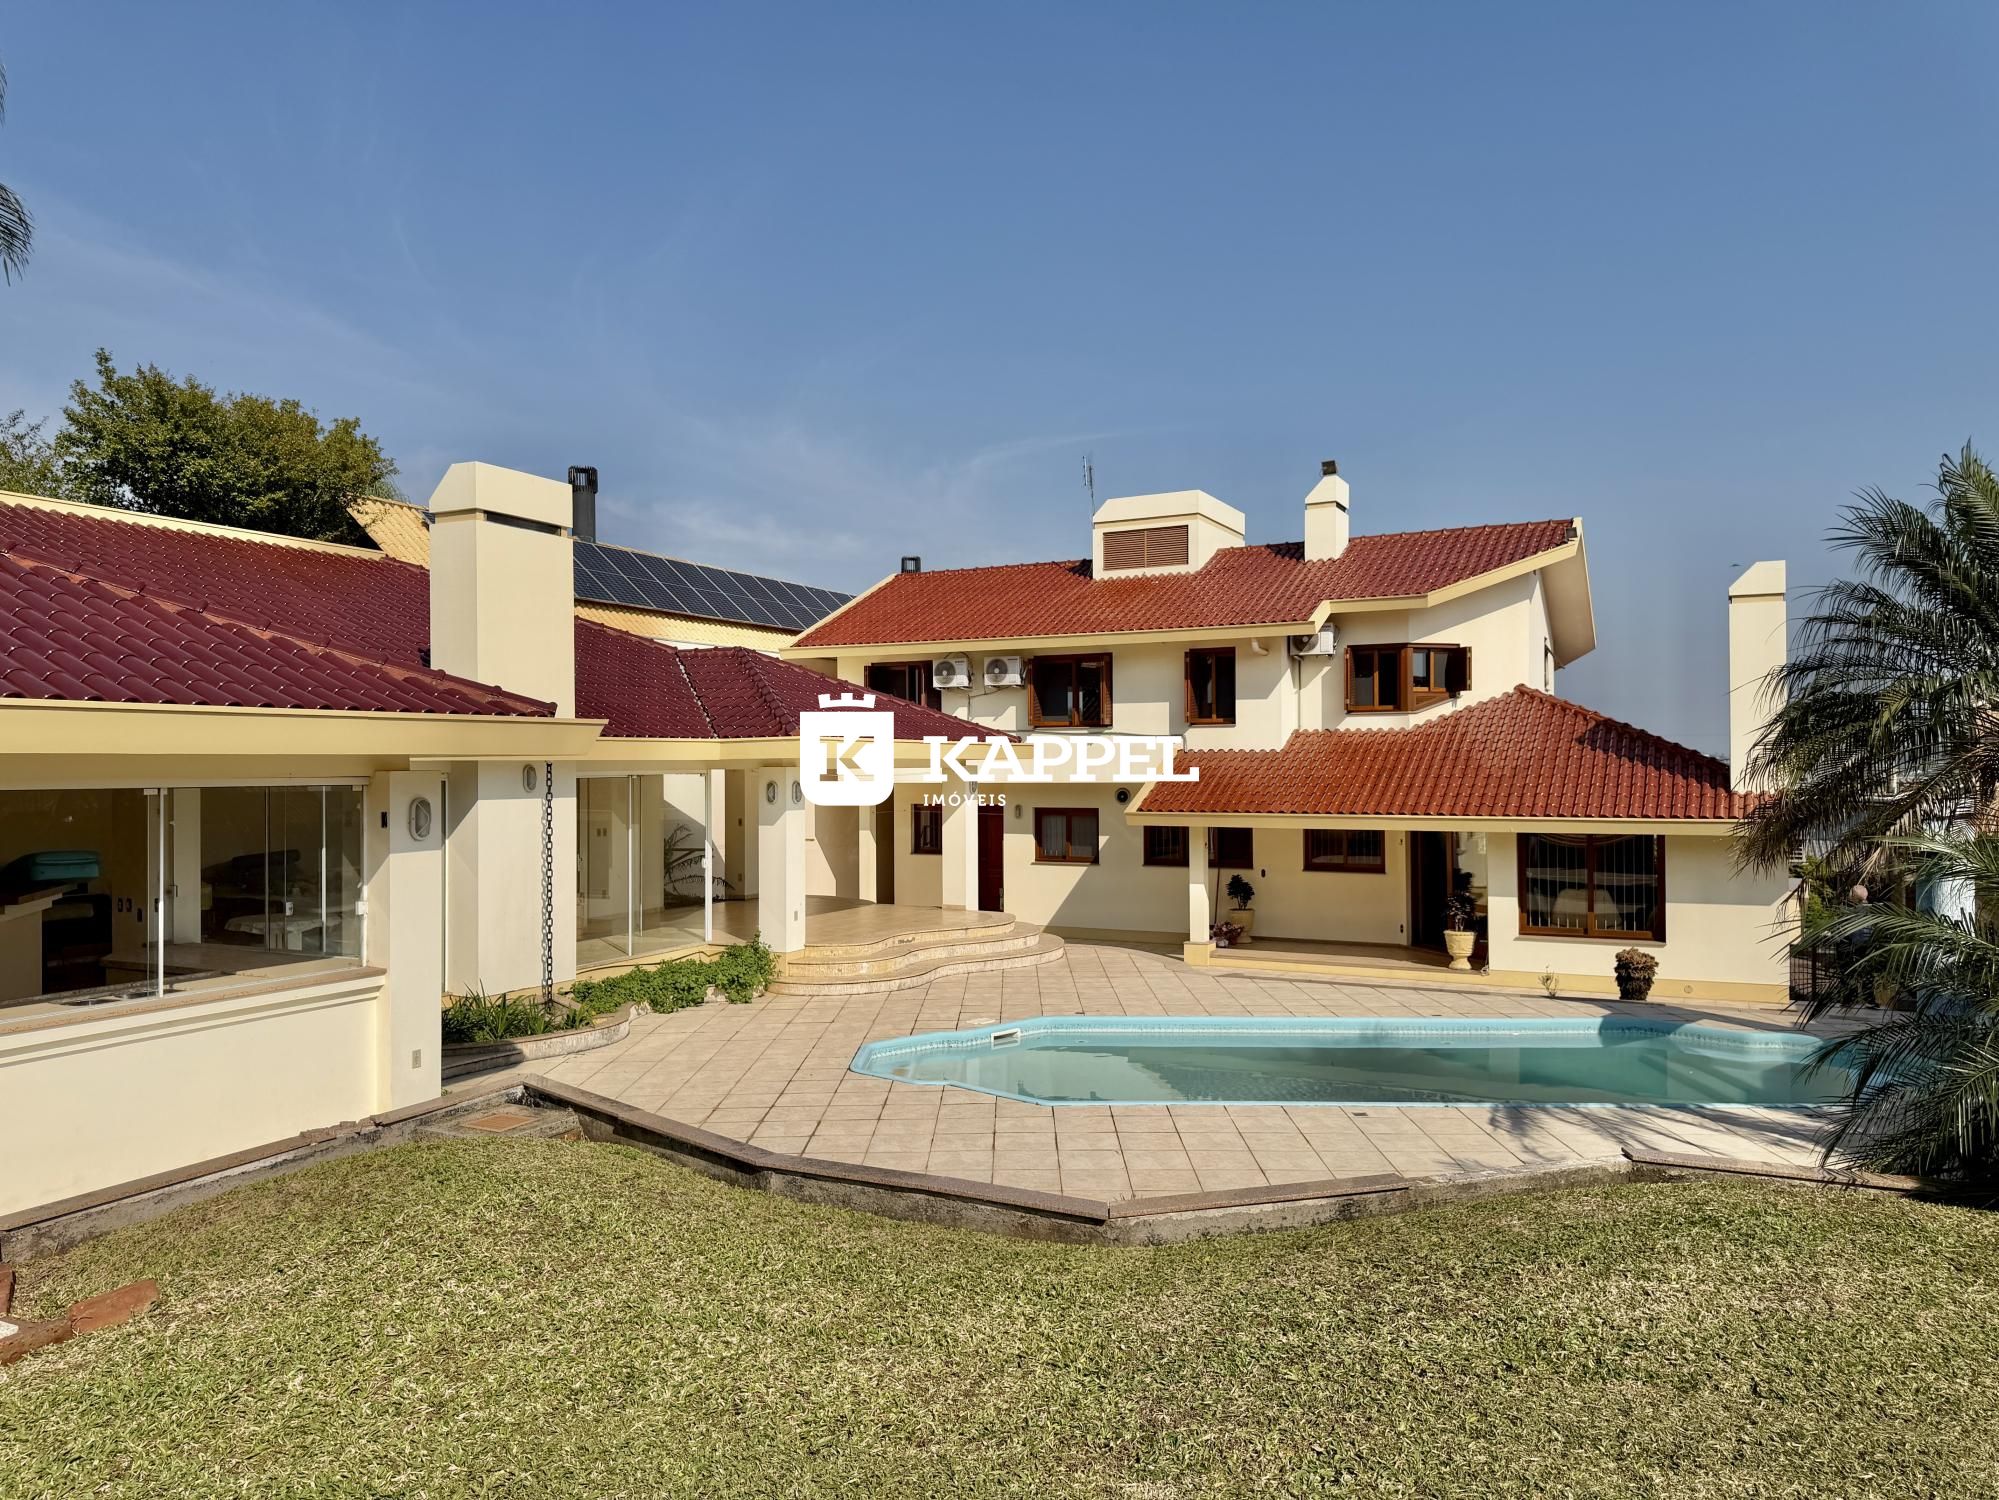
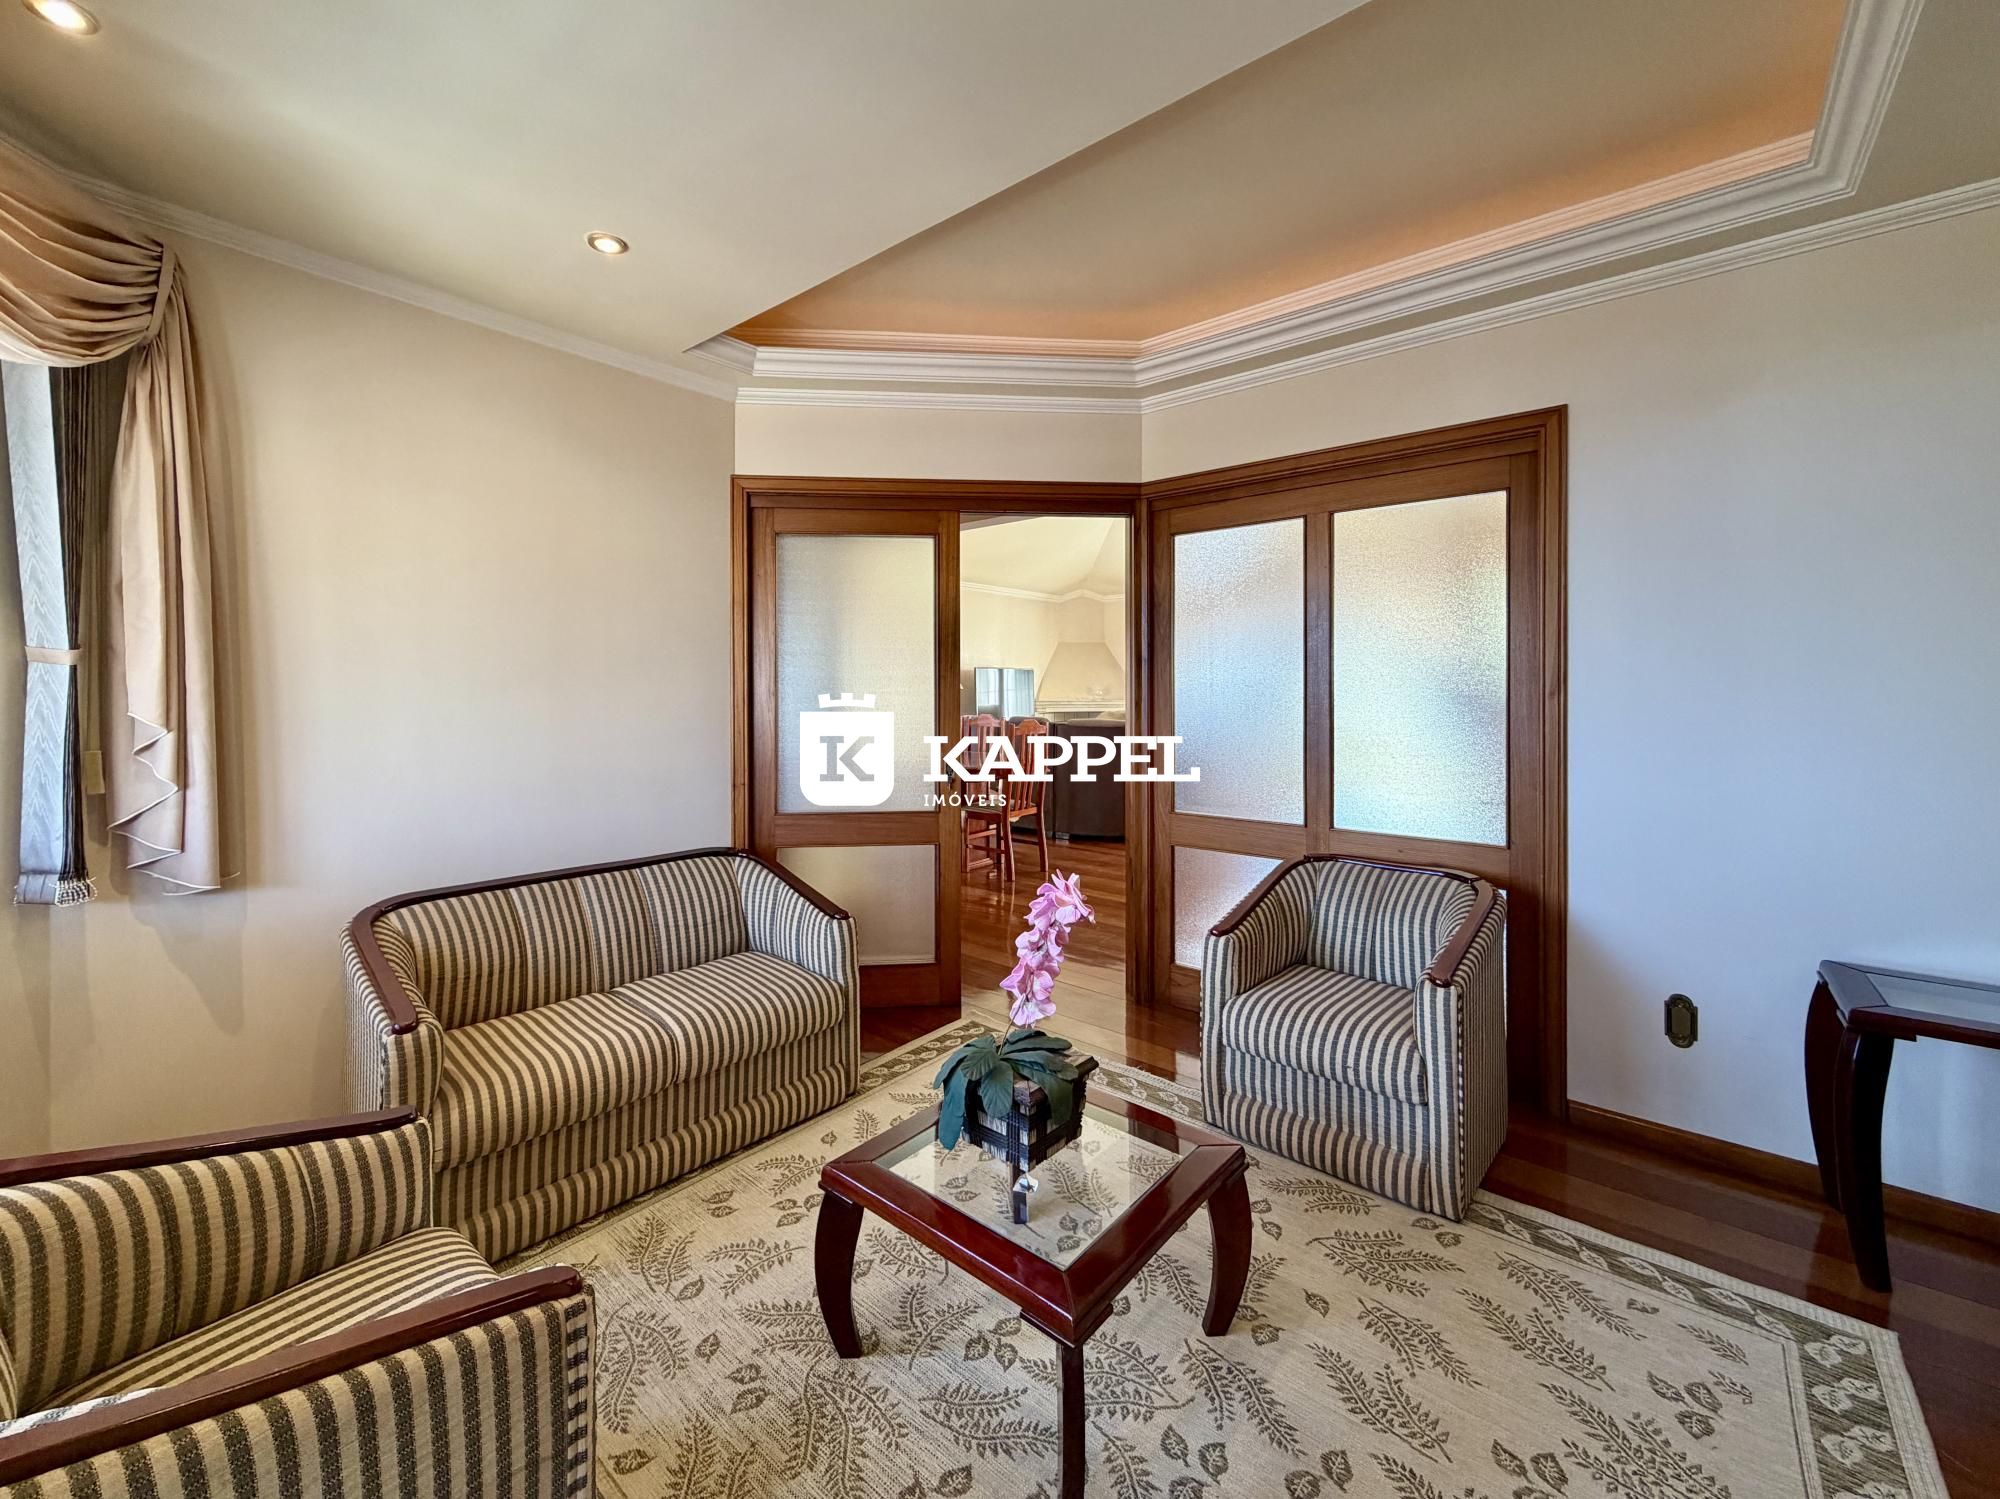
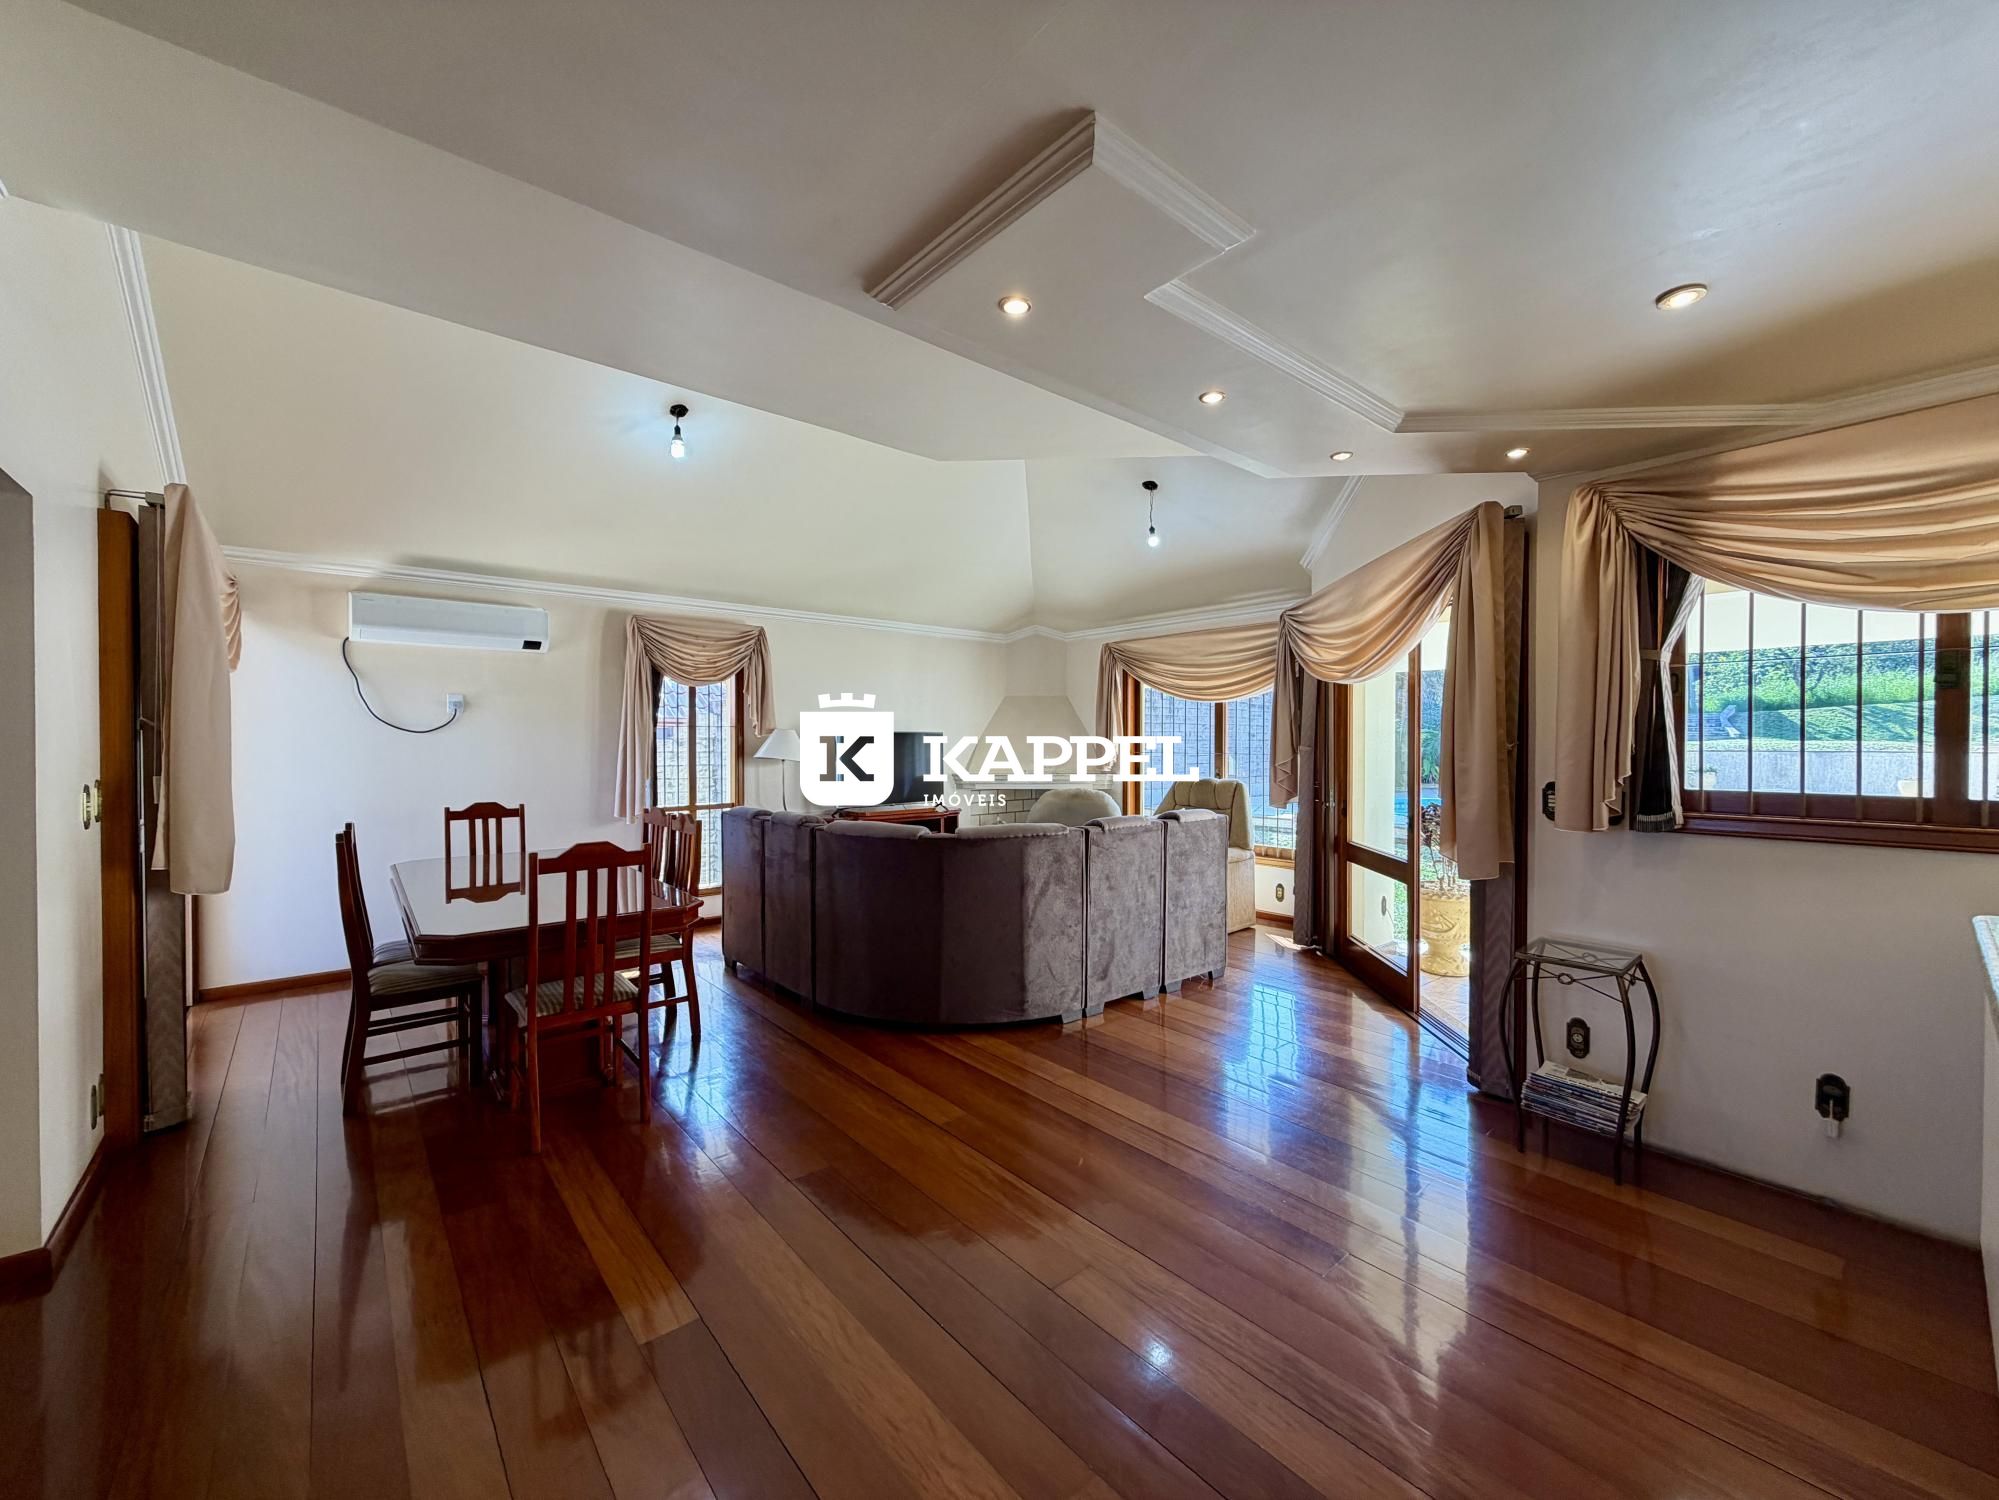
Casa Alto Padrão 4 Dormitórios Na Cidade Alta A Venda, Venâncio Aires / Rs
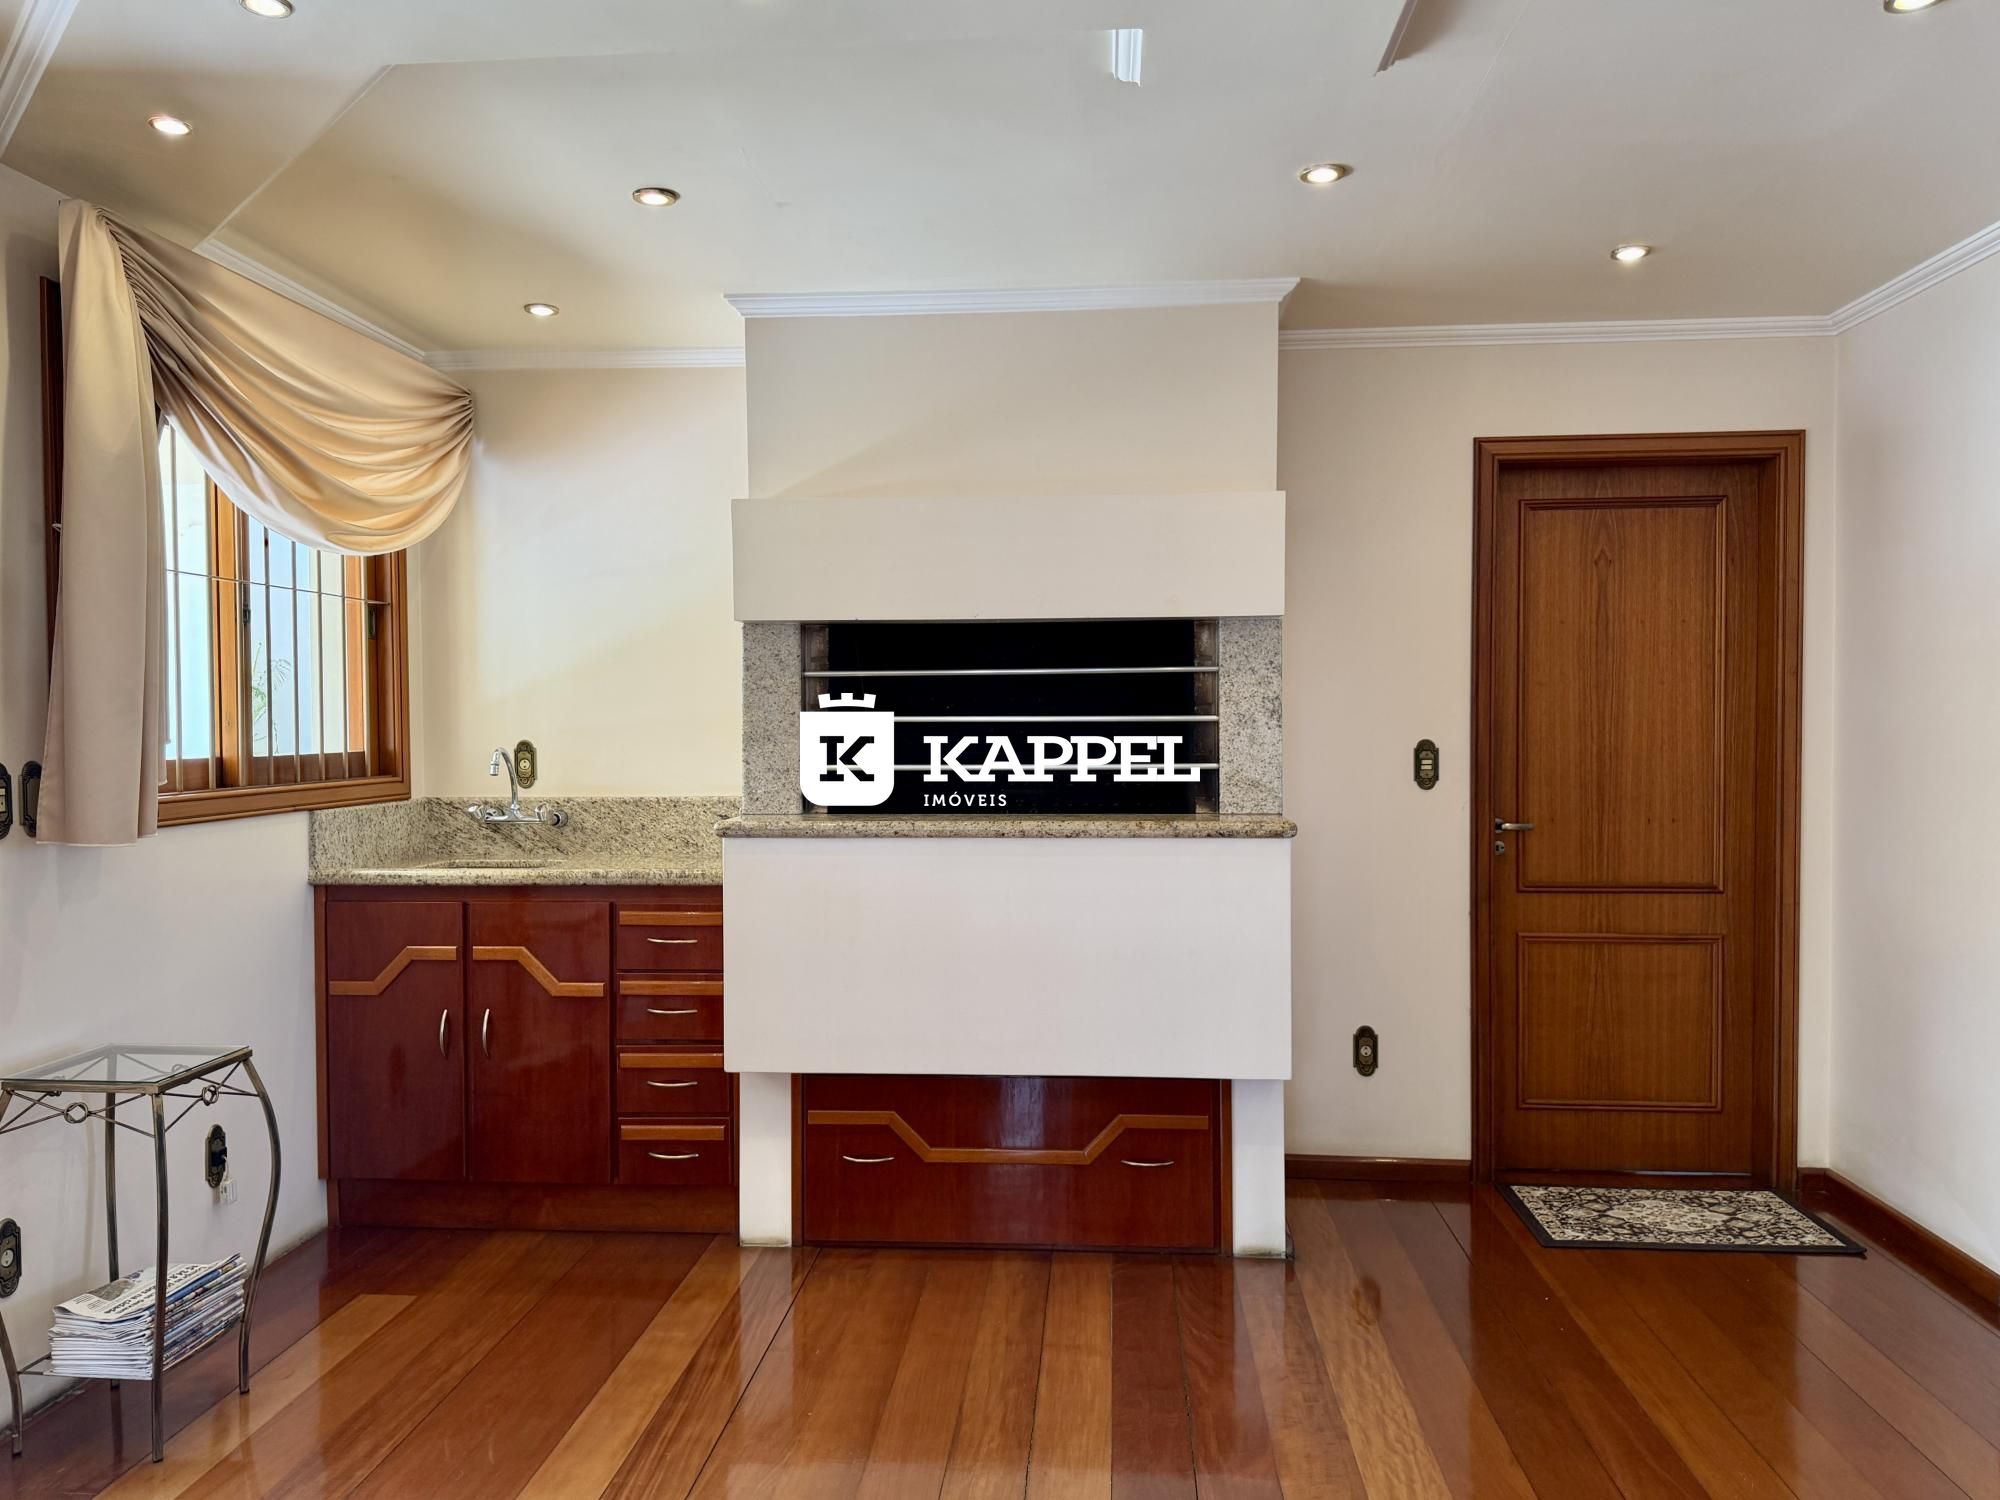
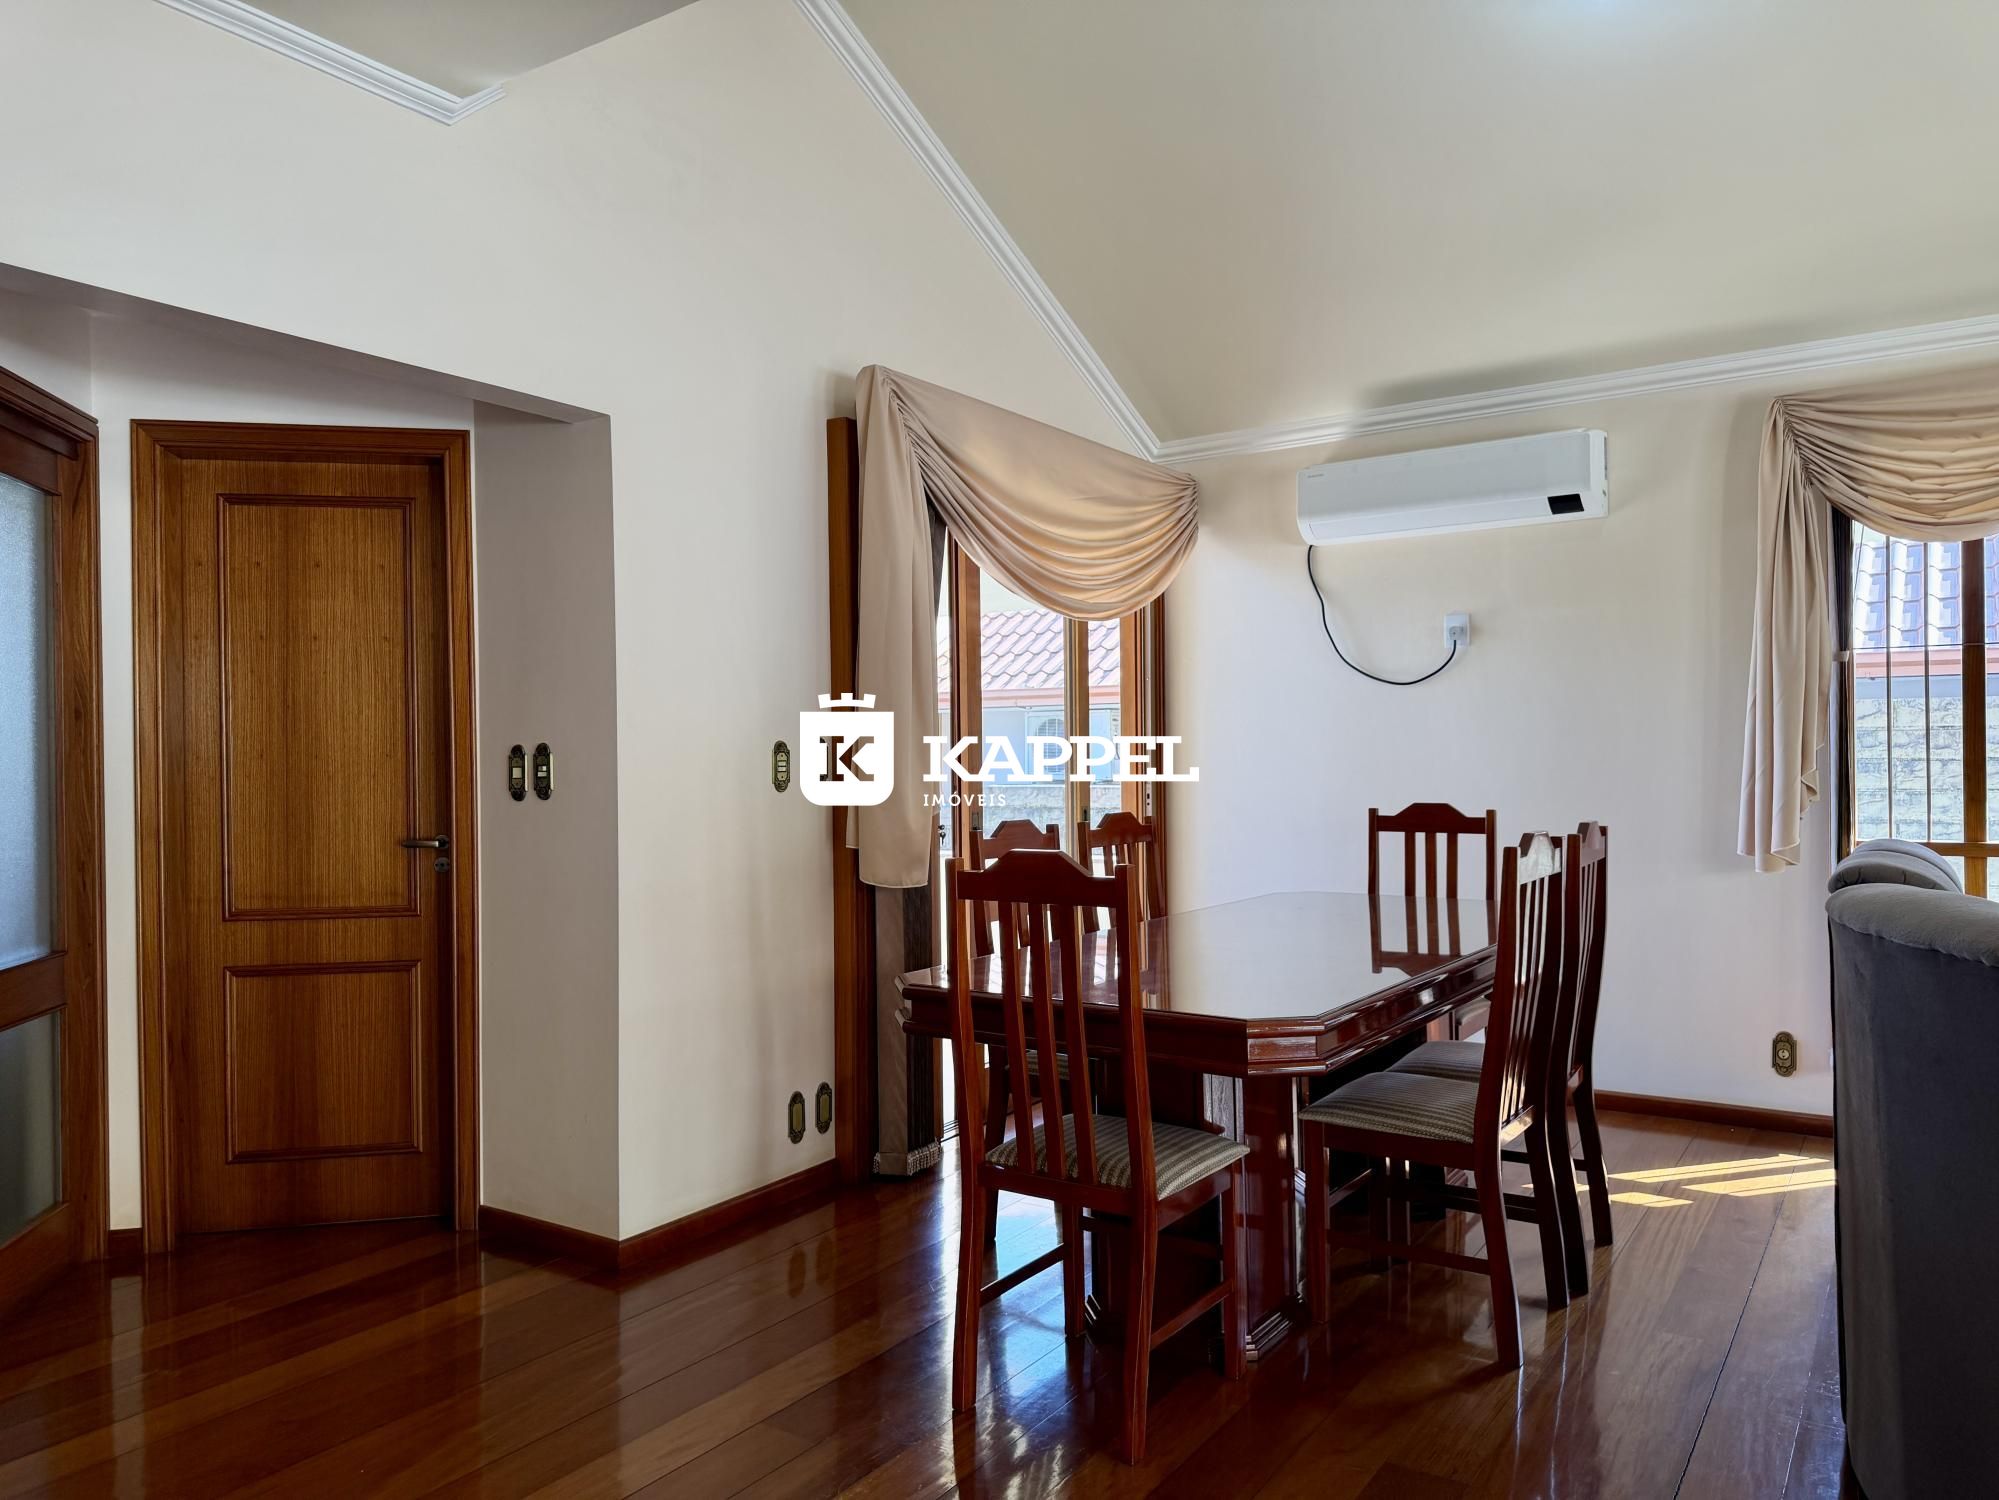
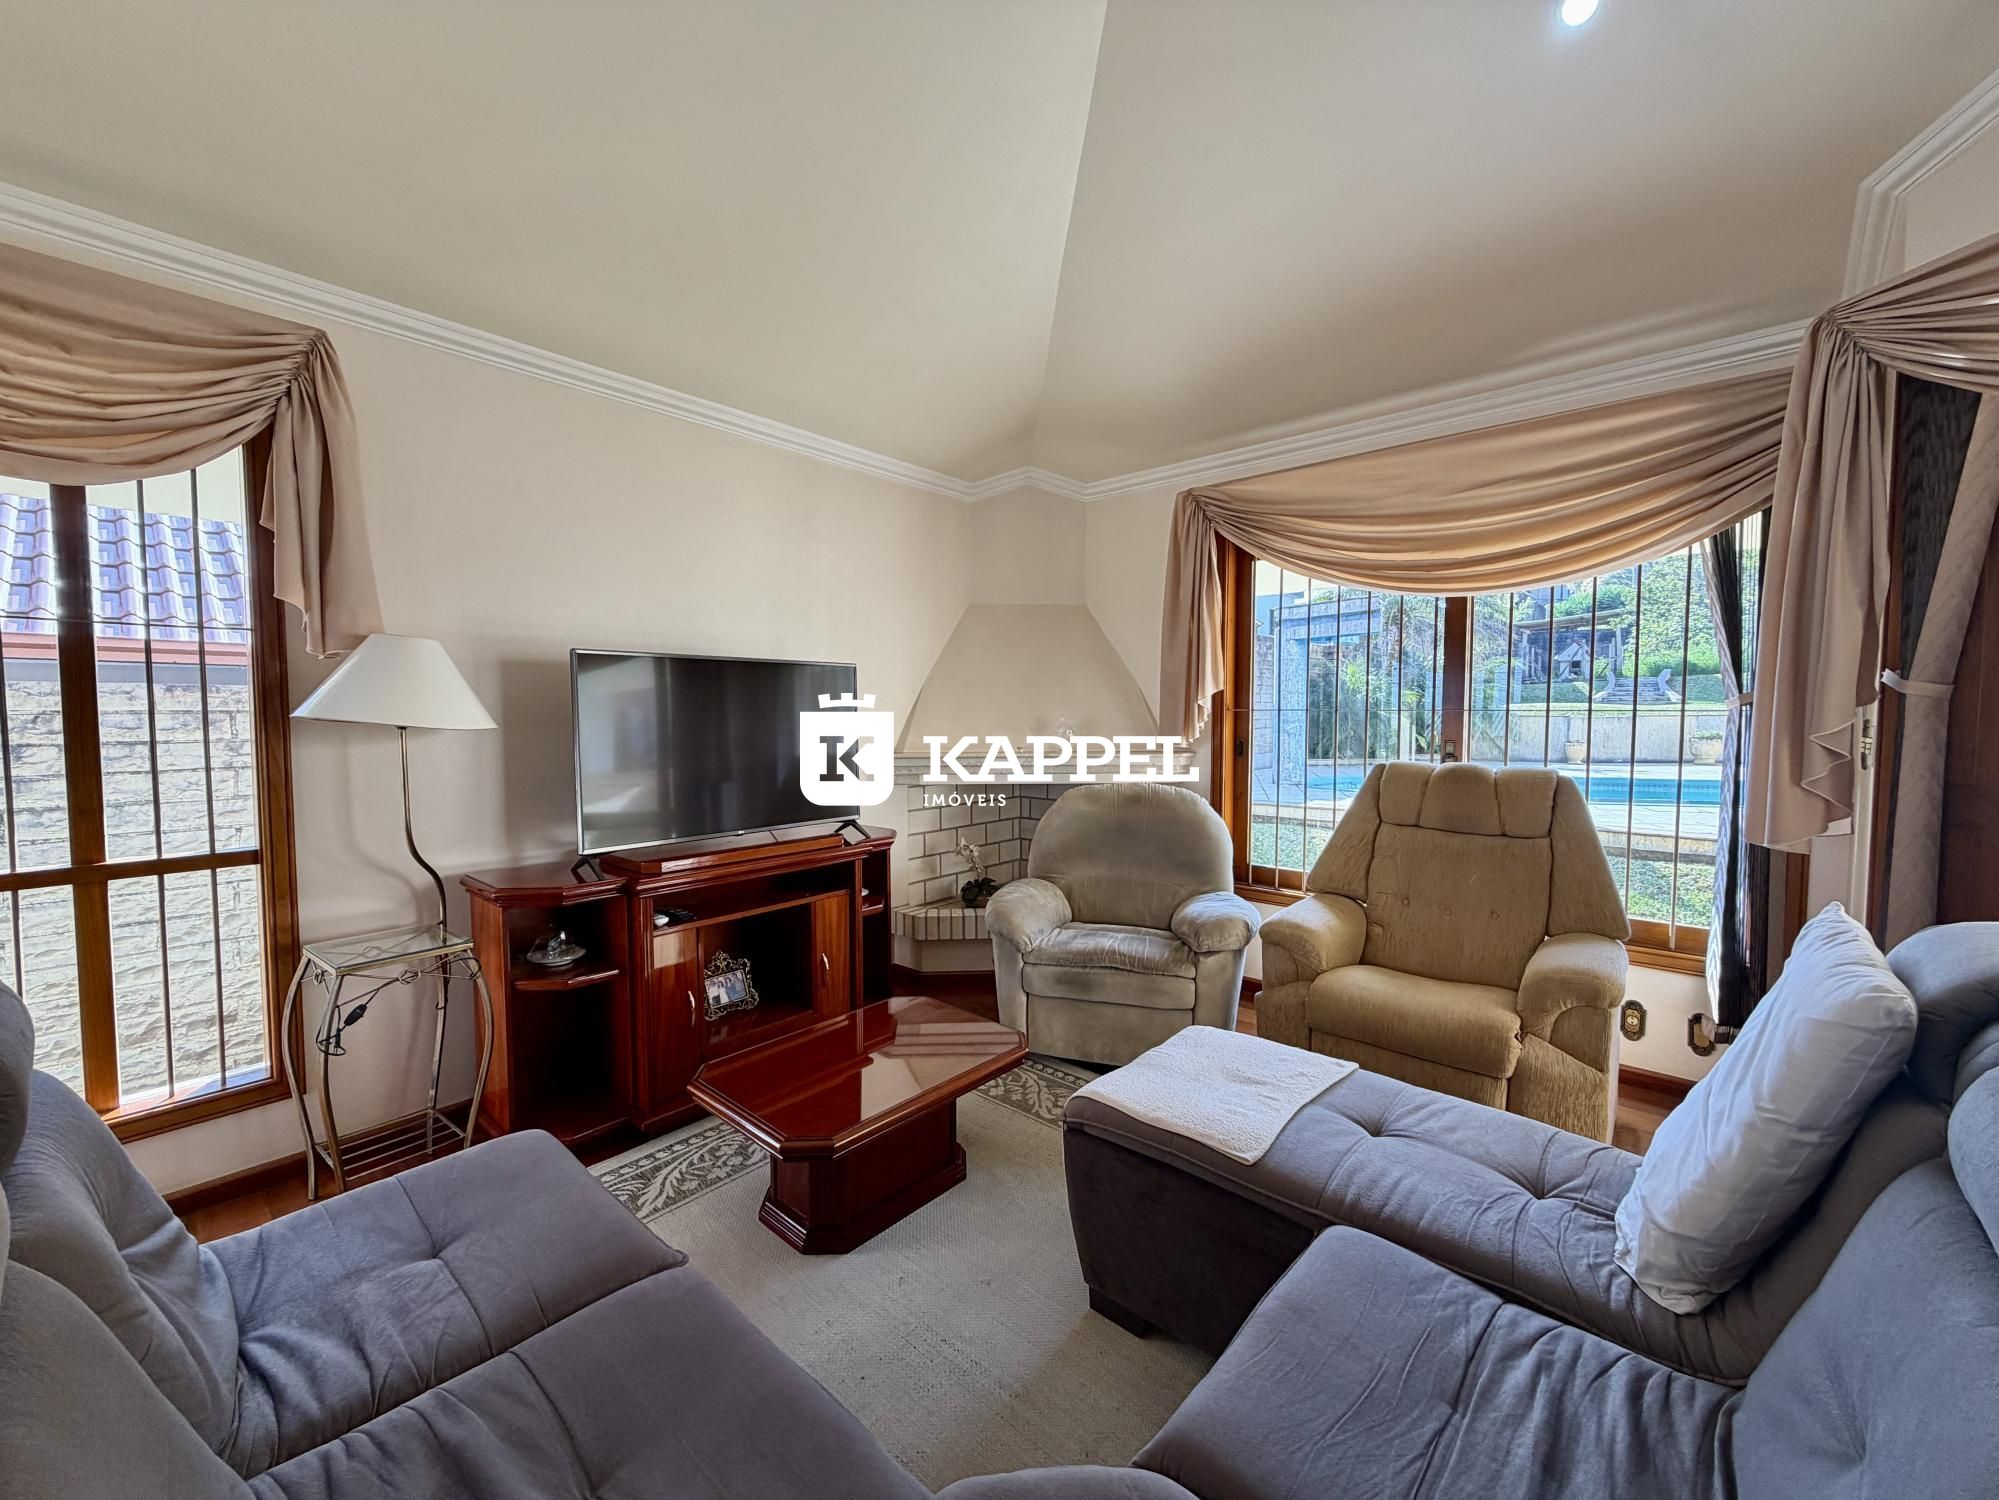
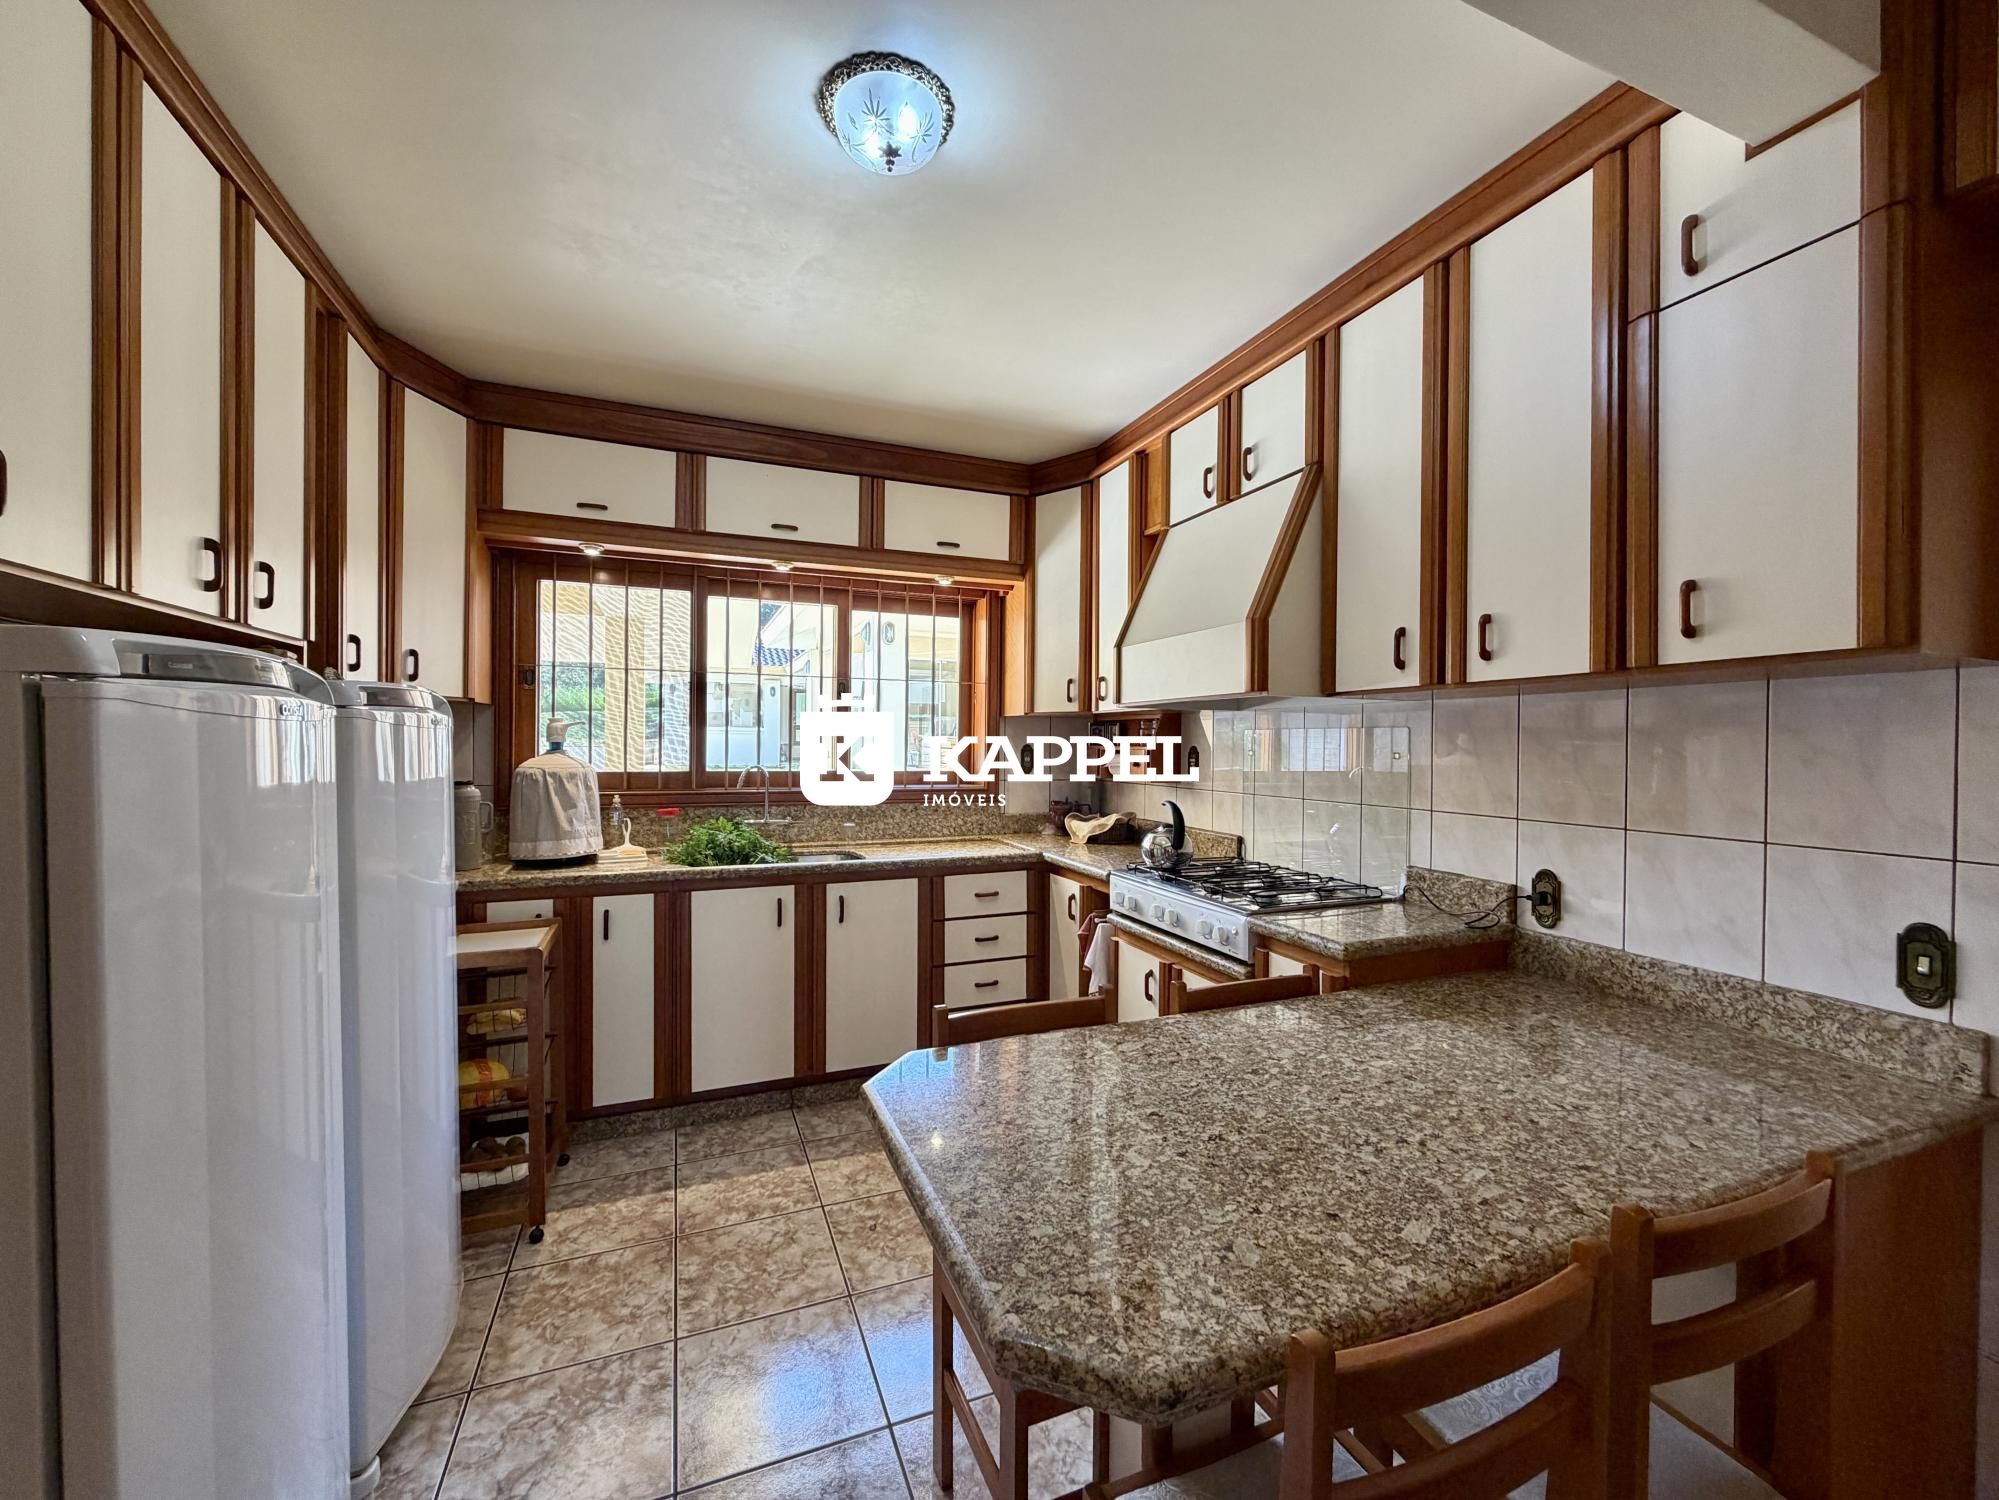
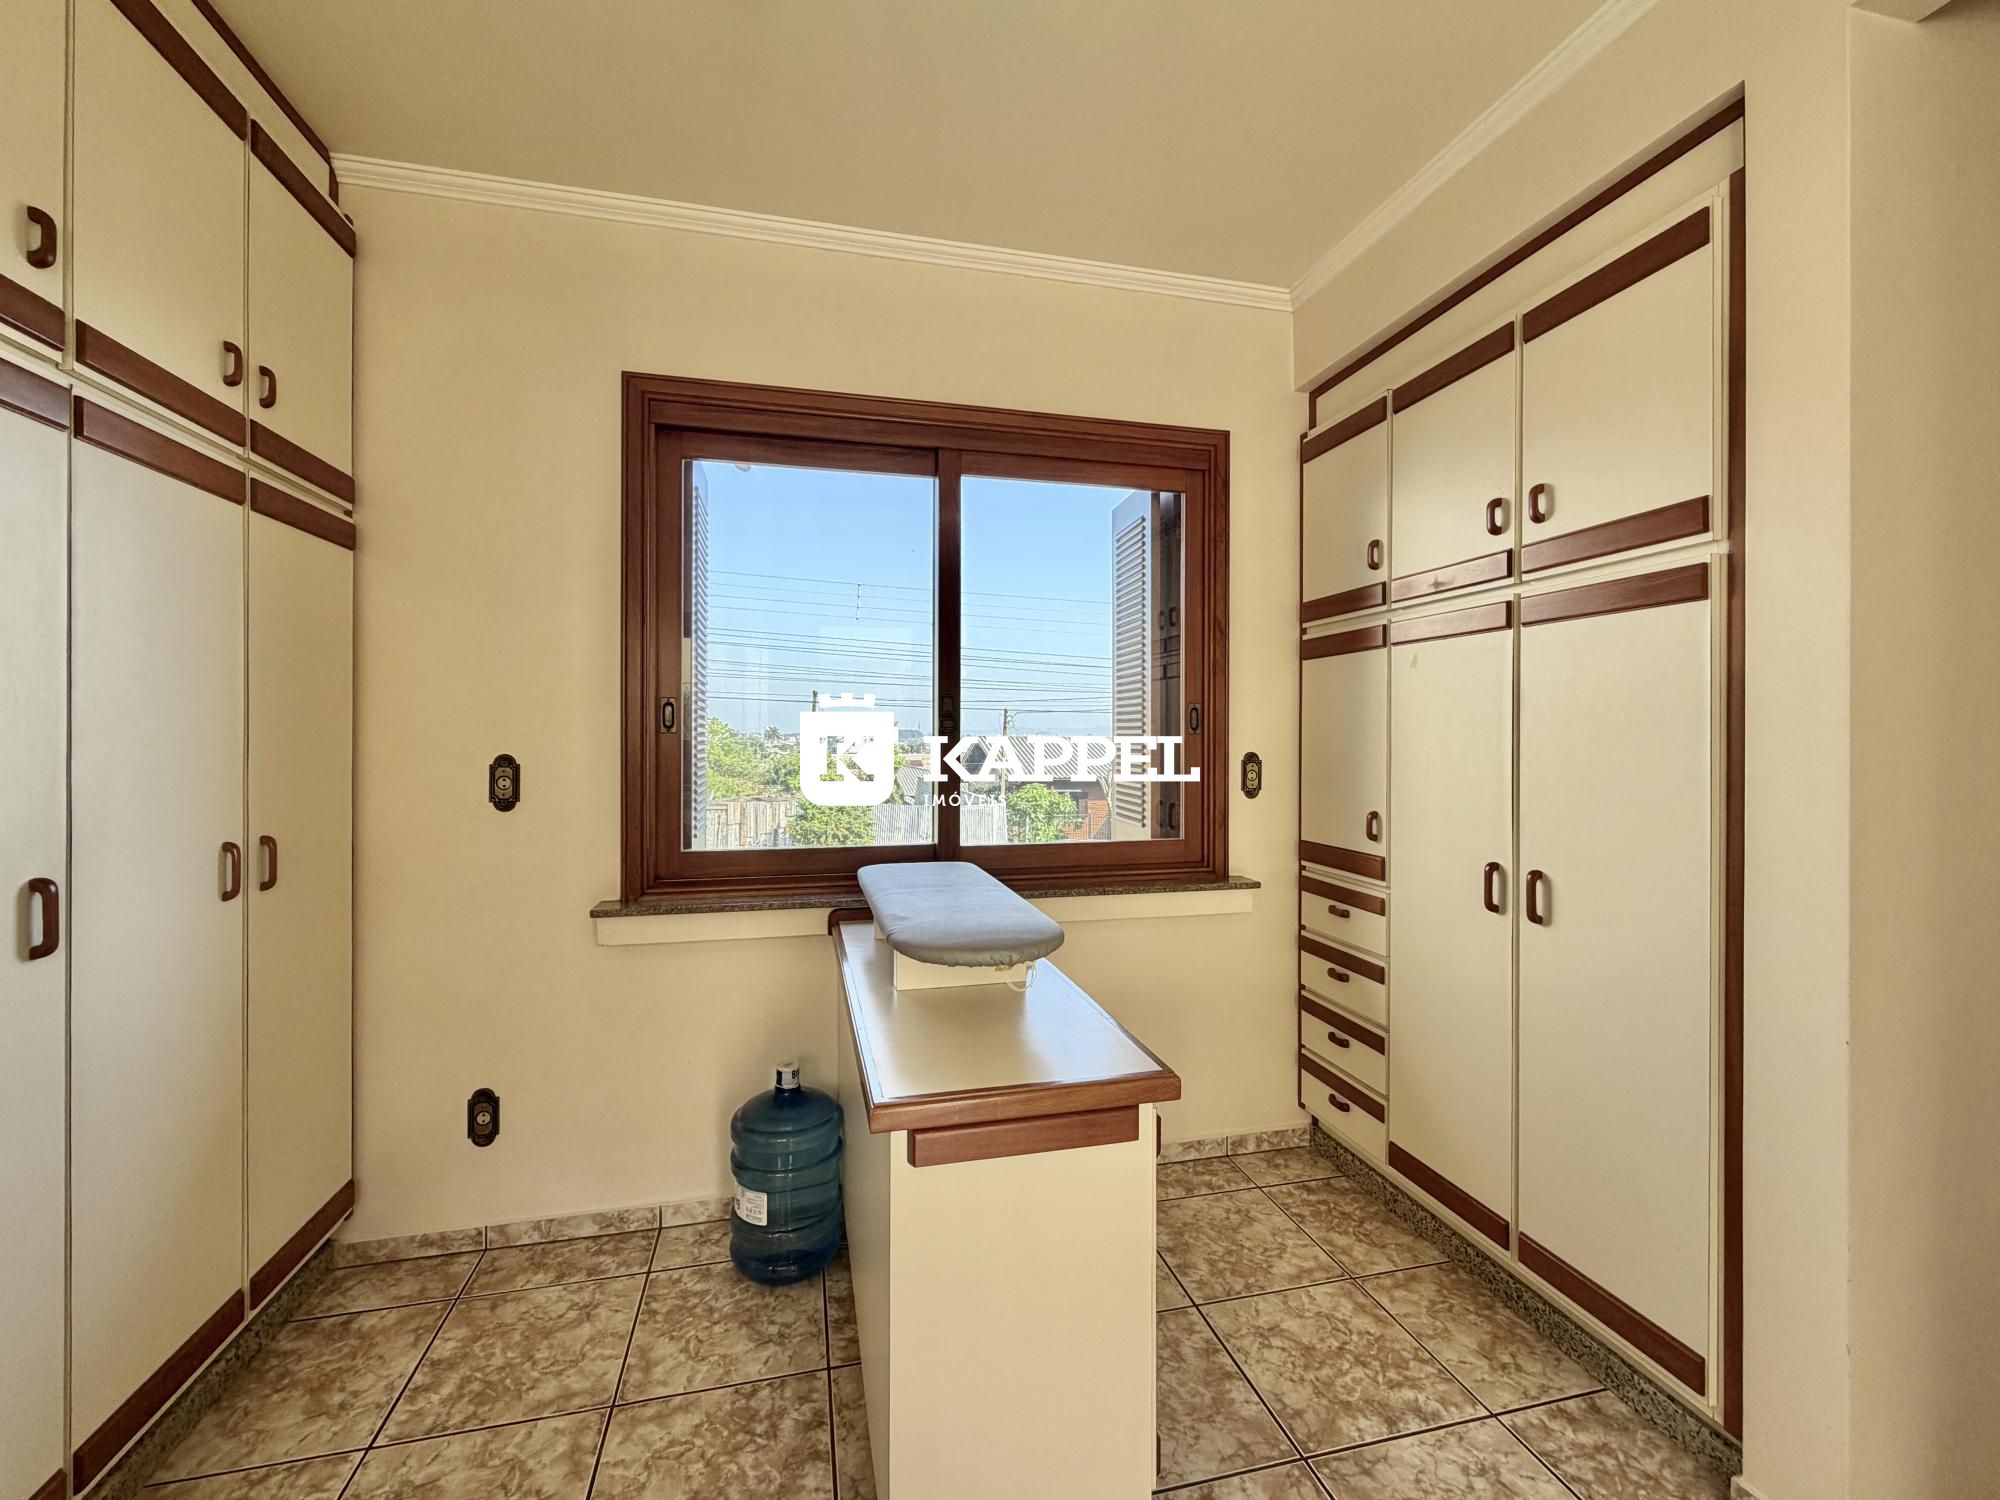
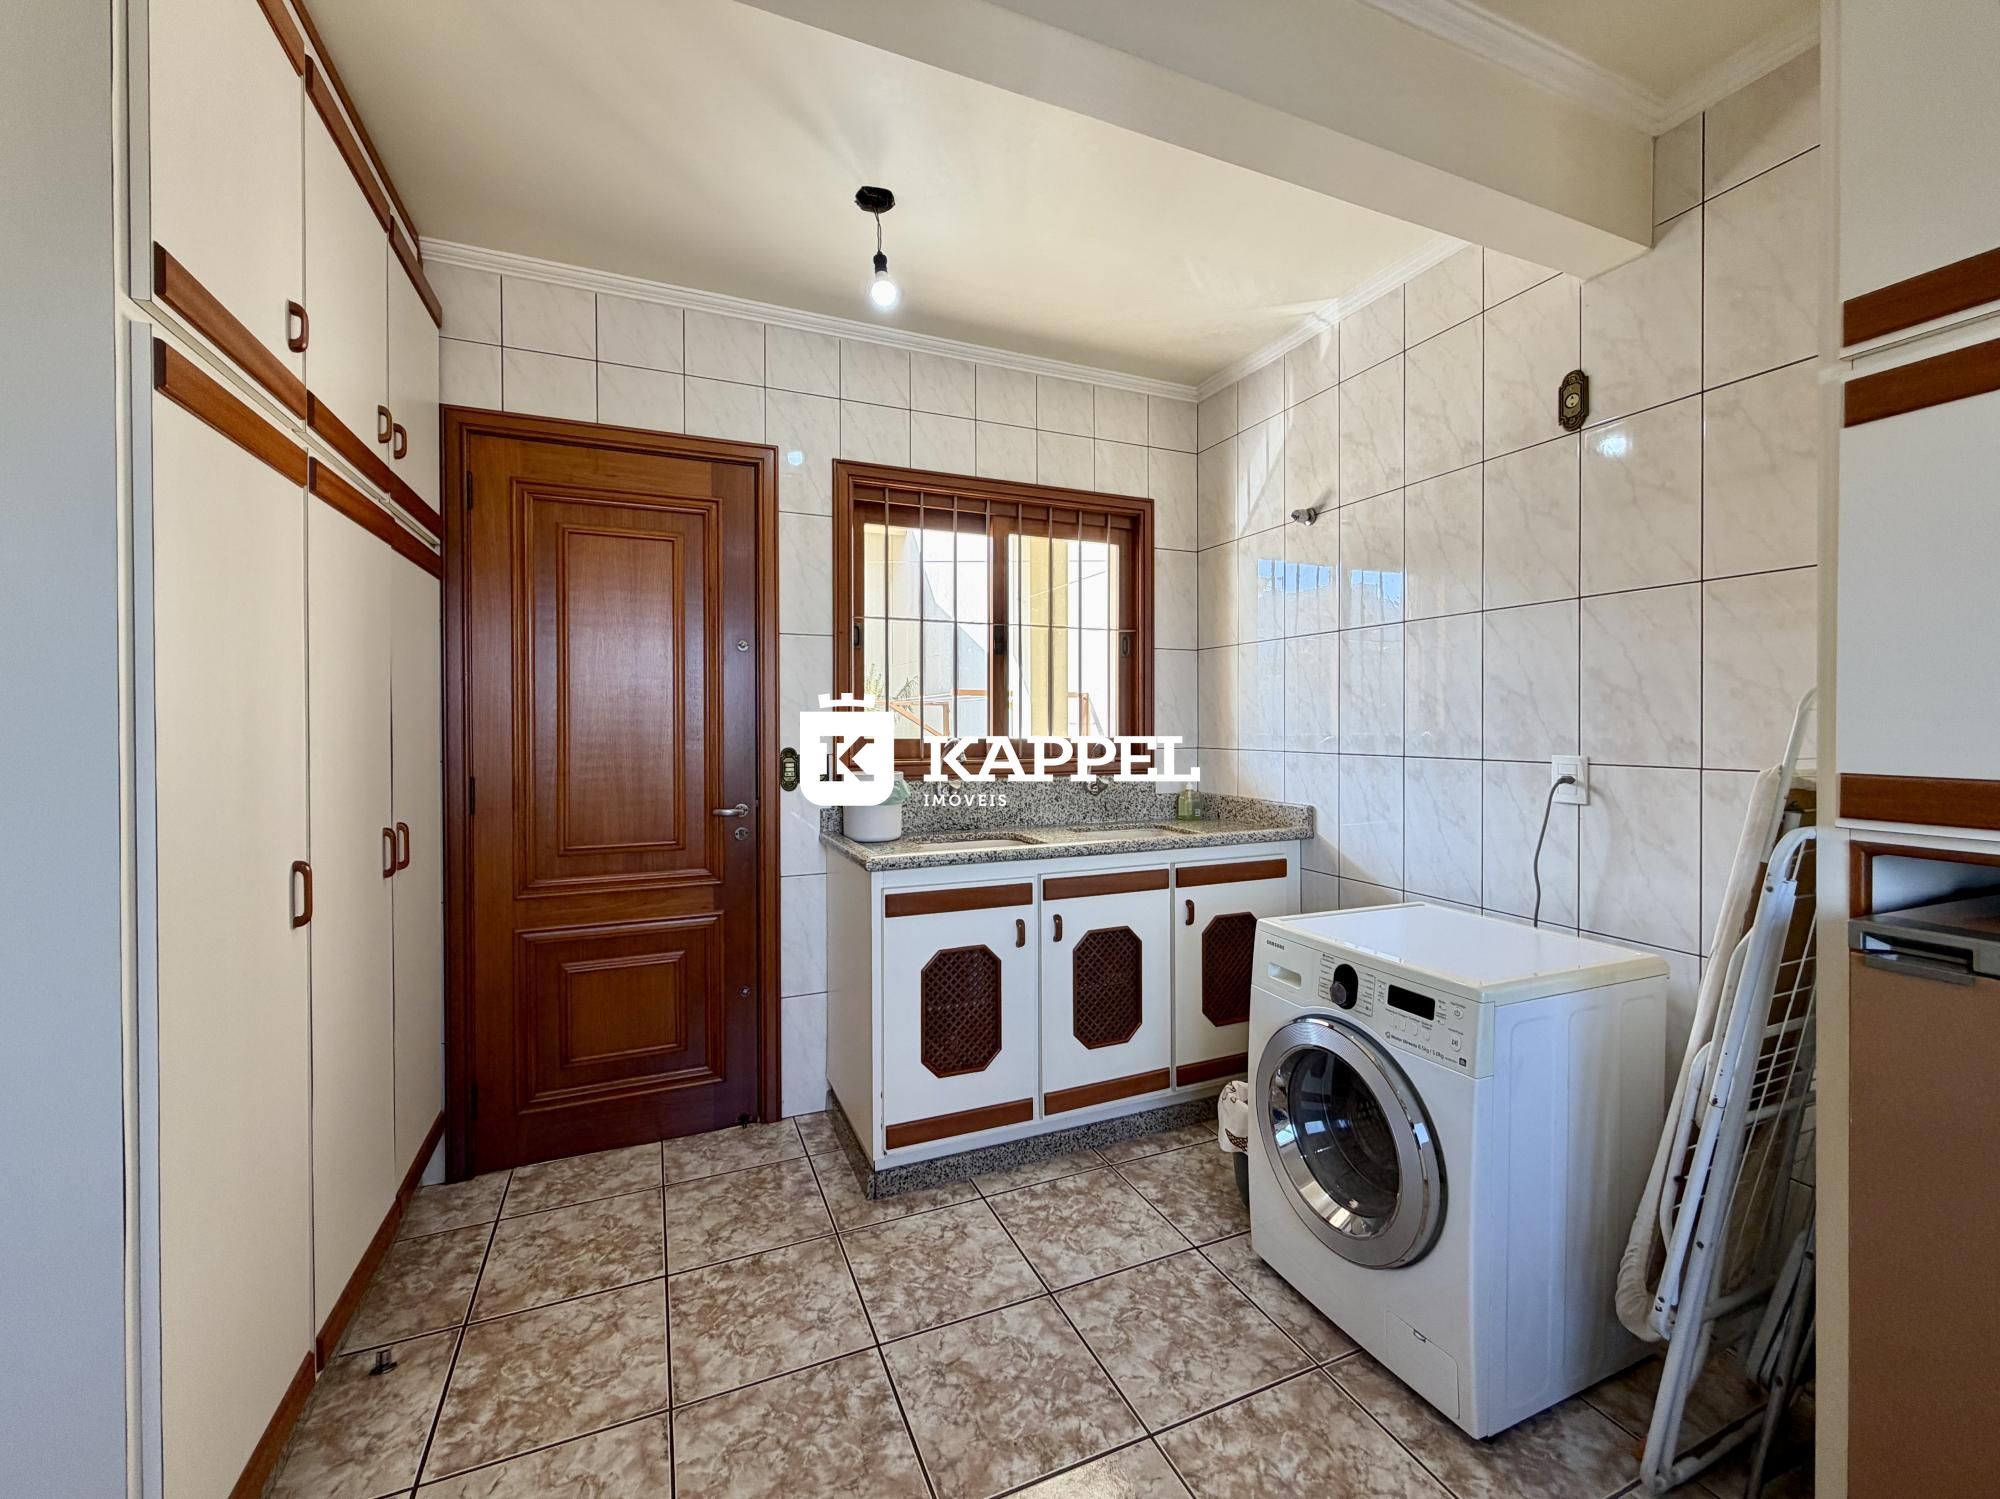
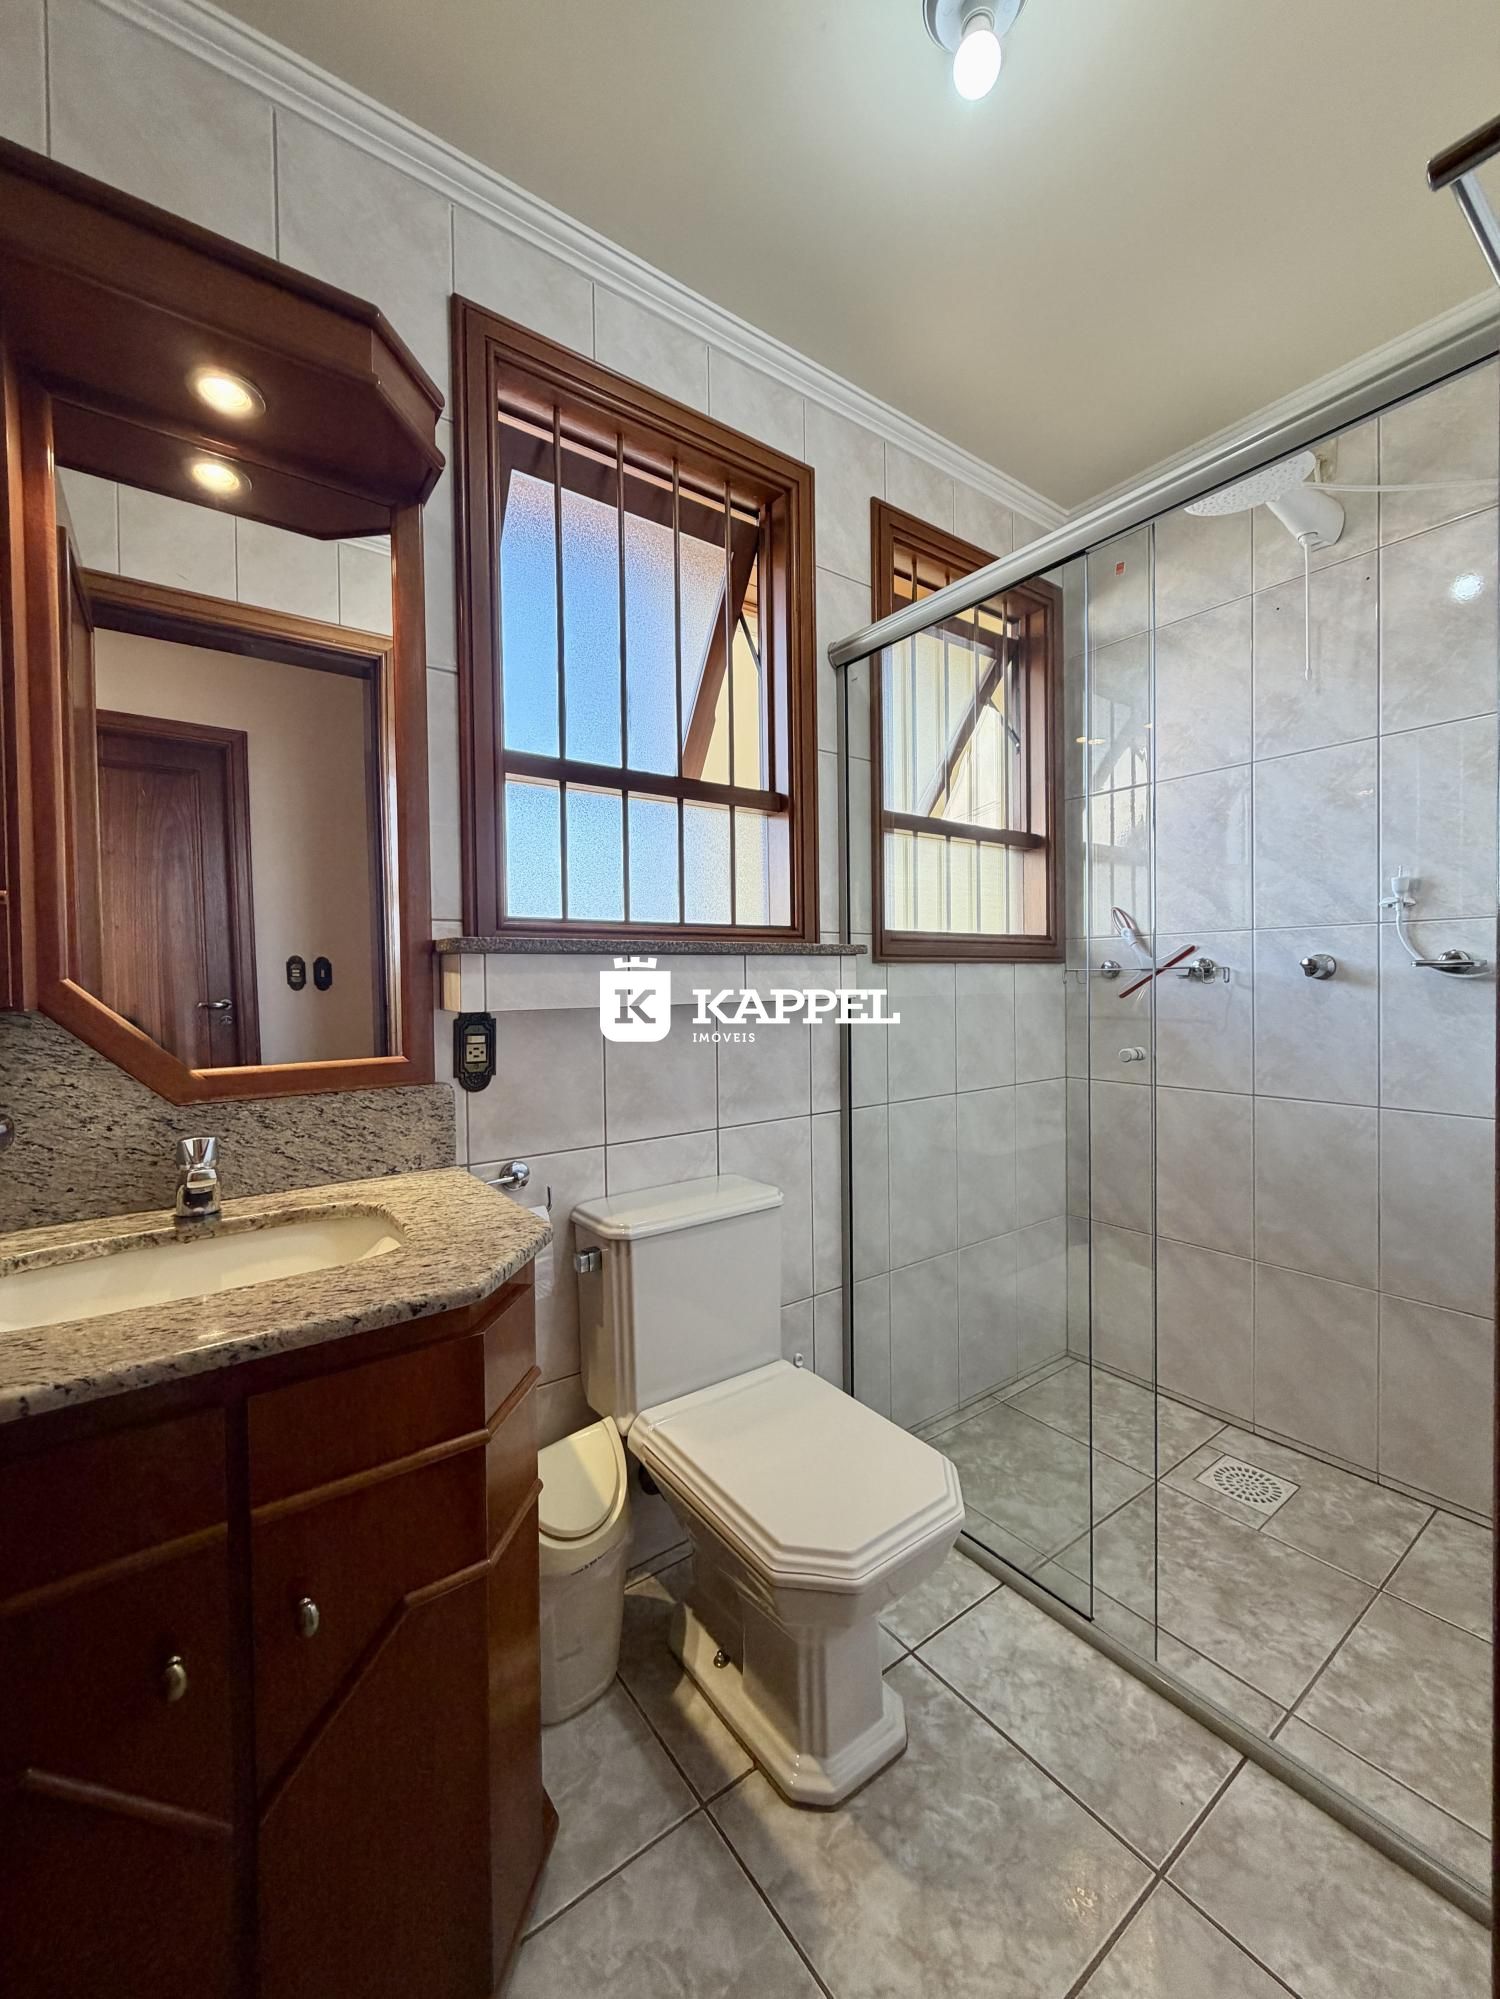
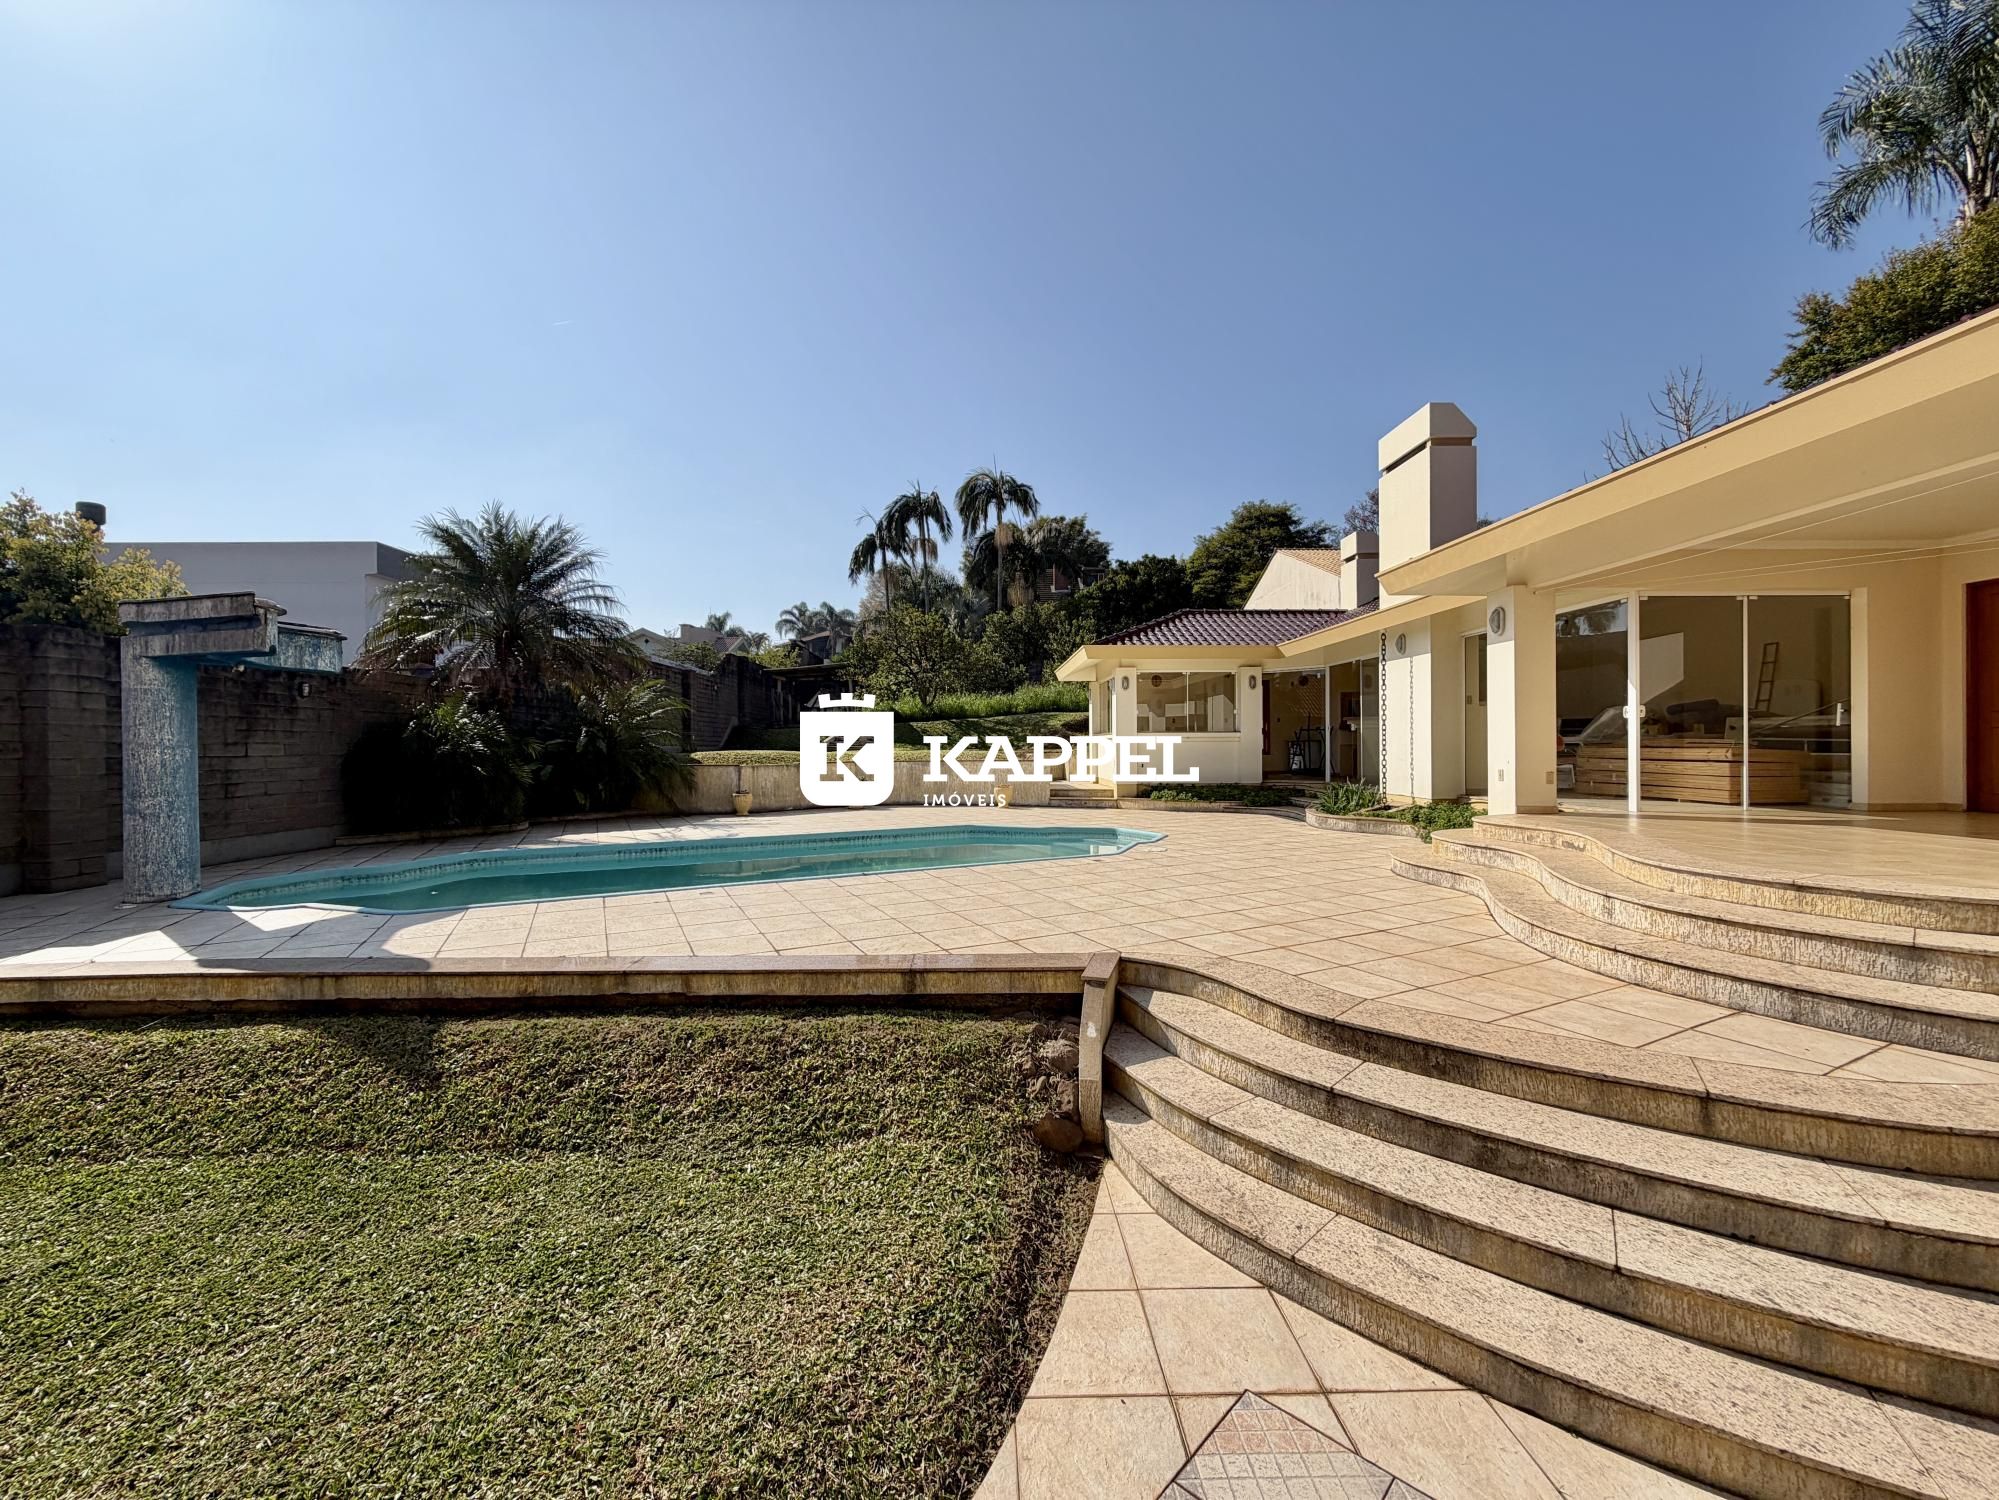
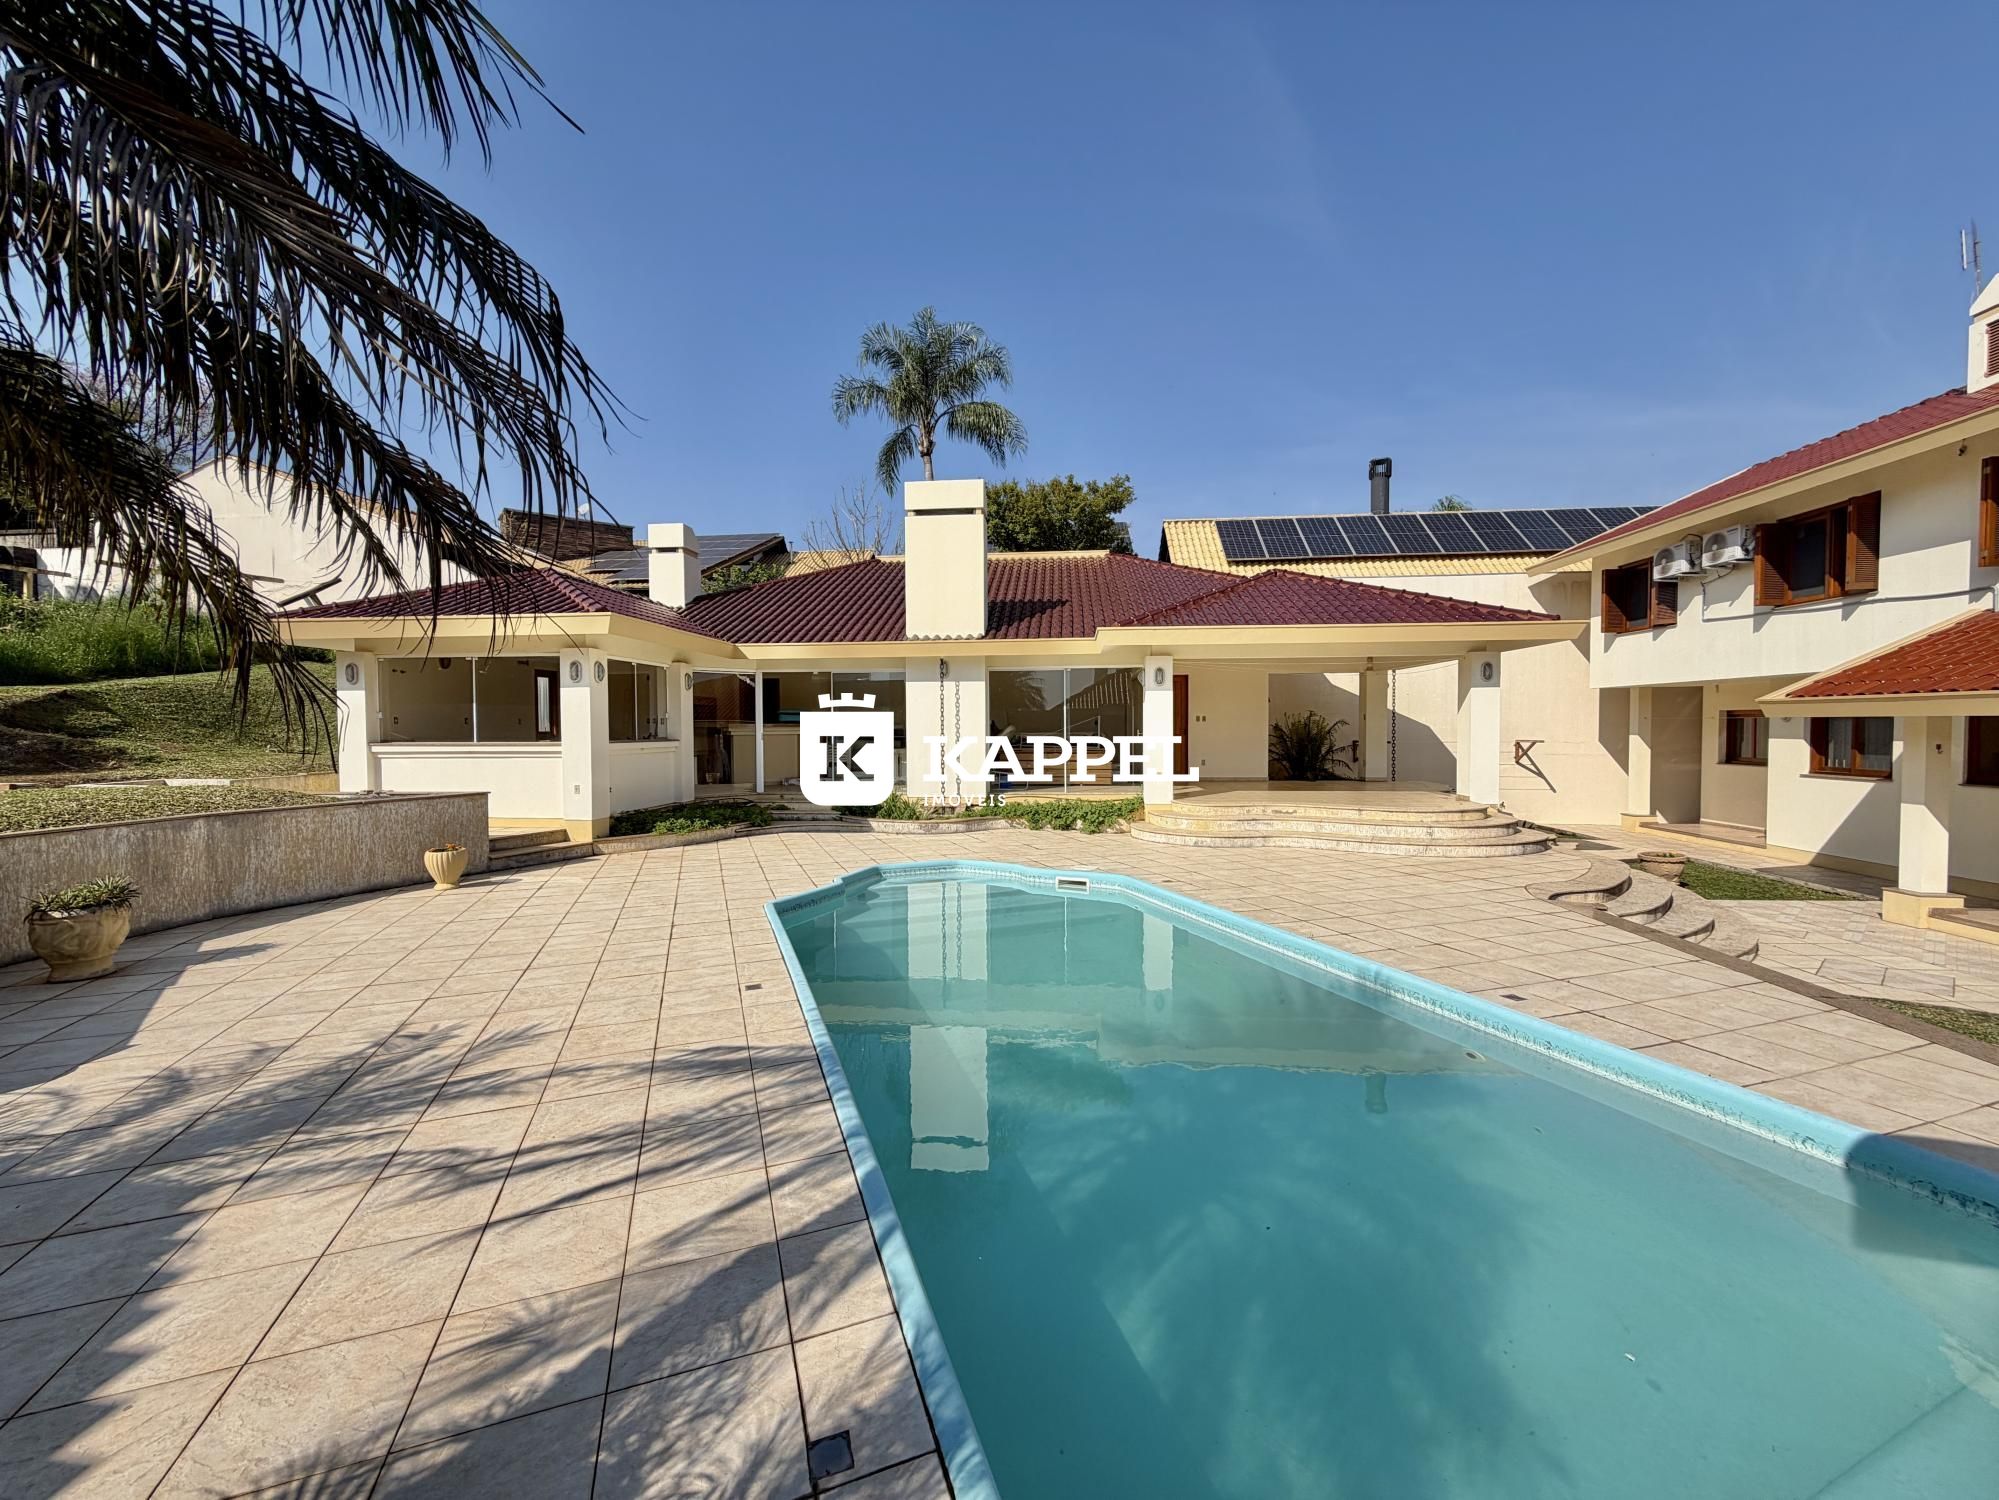
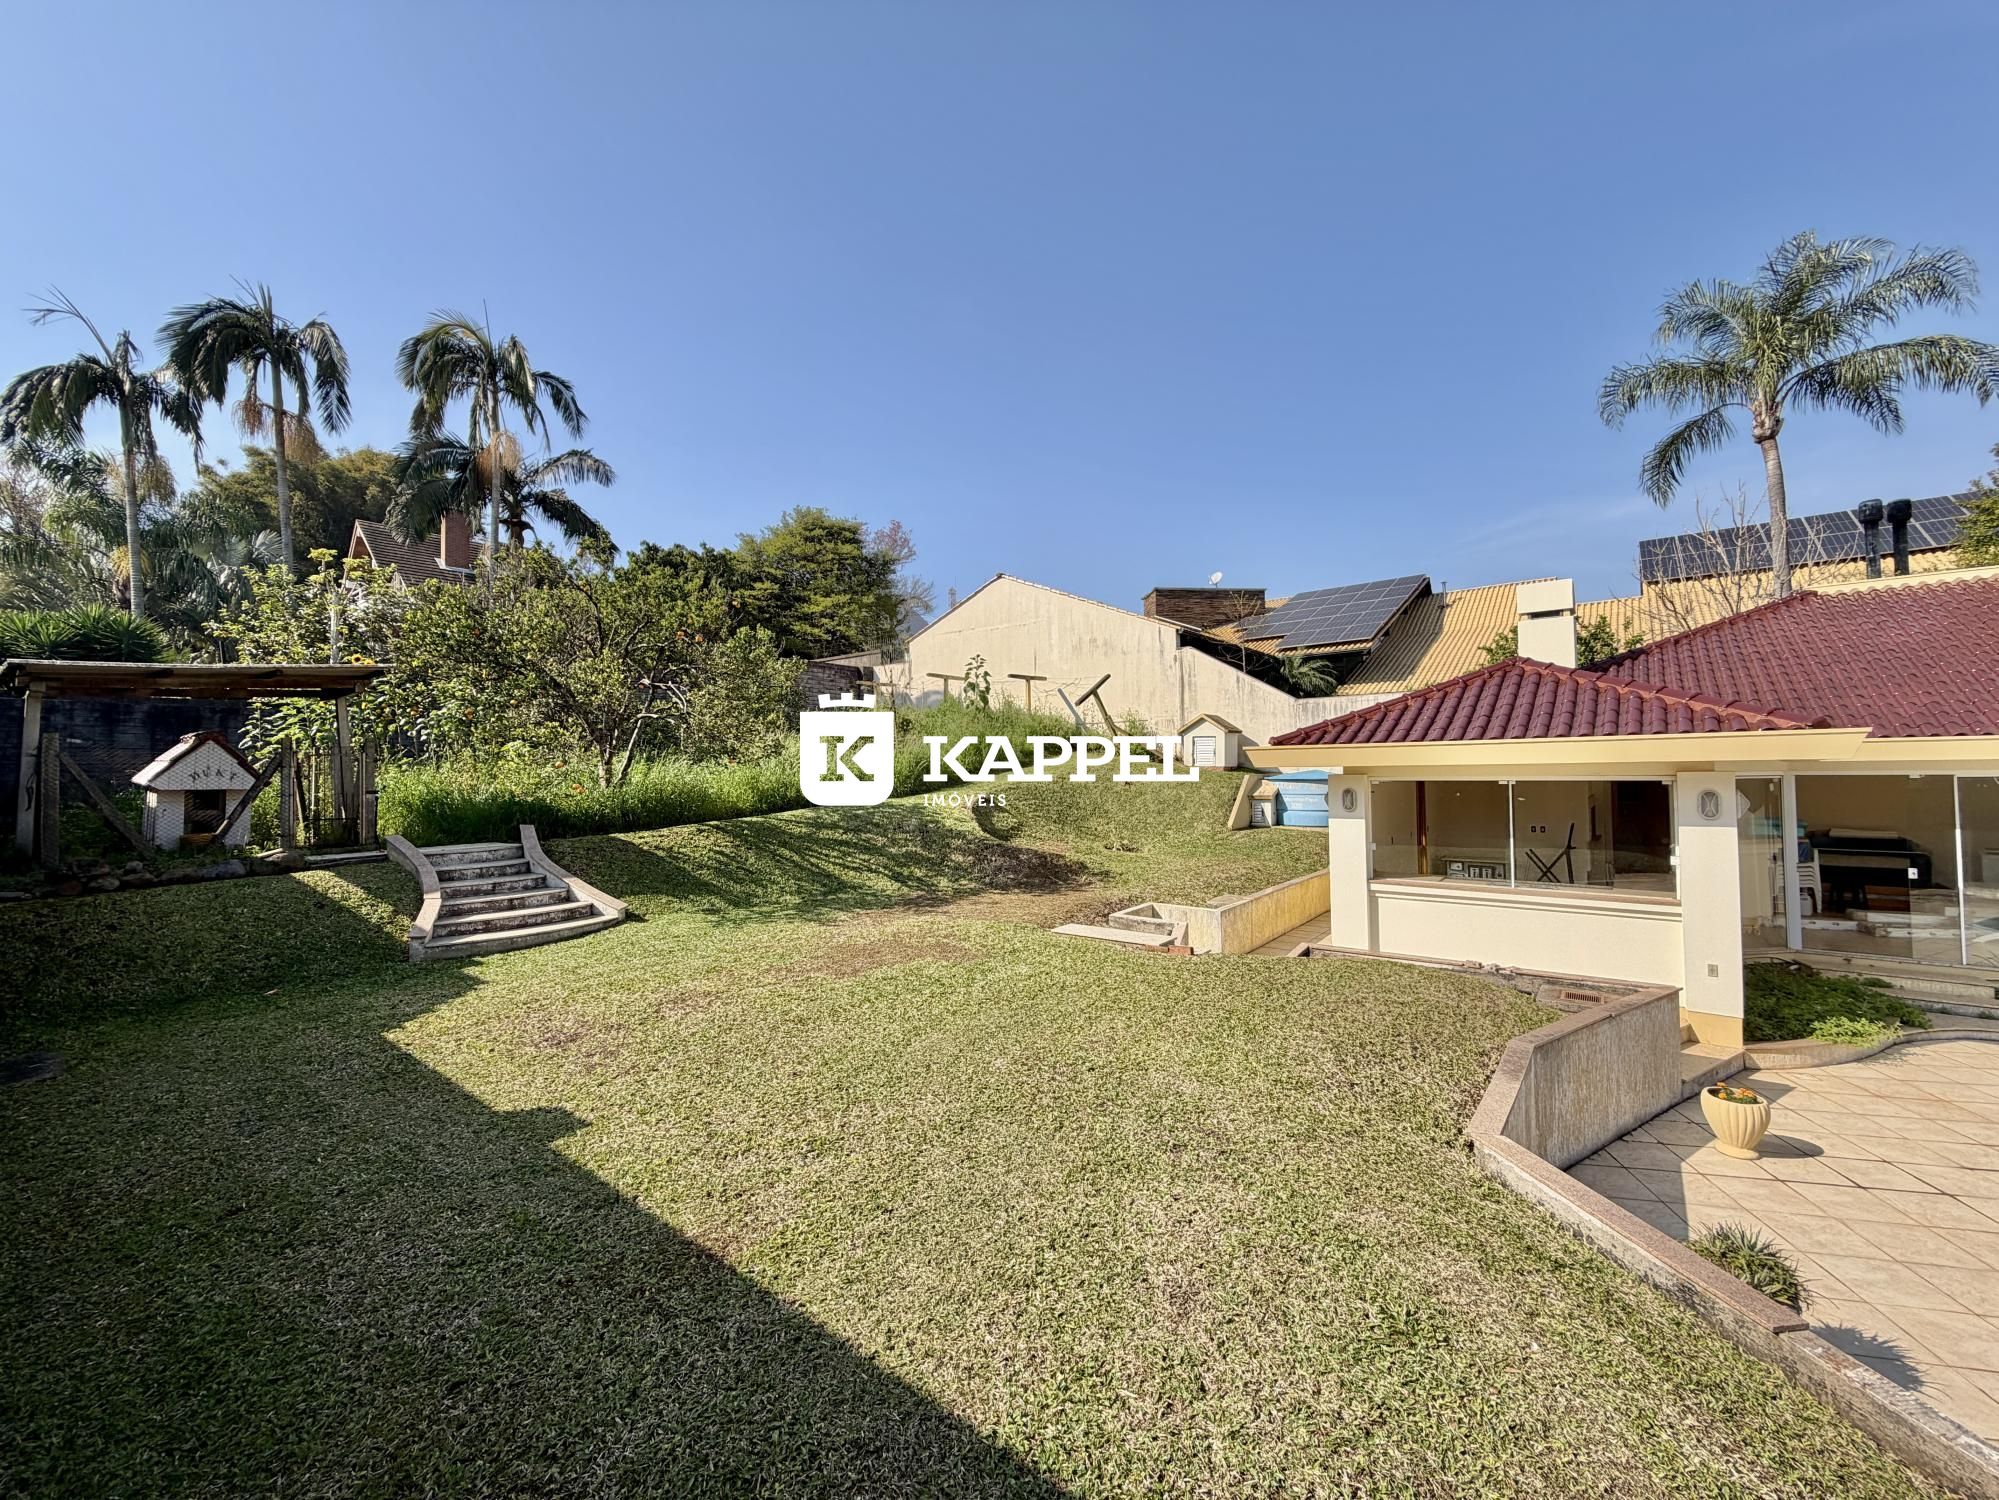
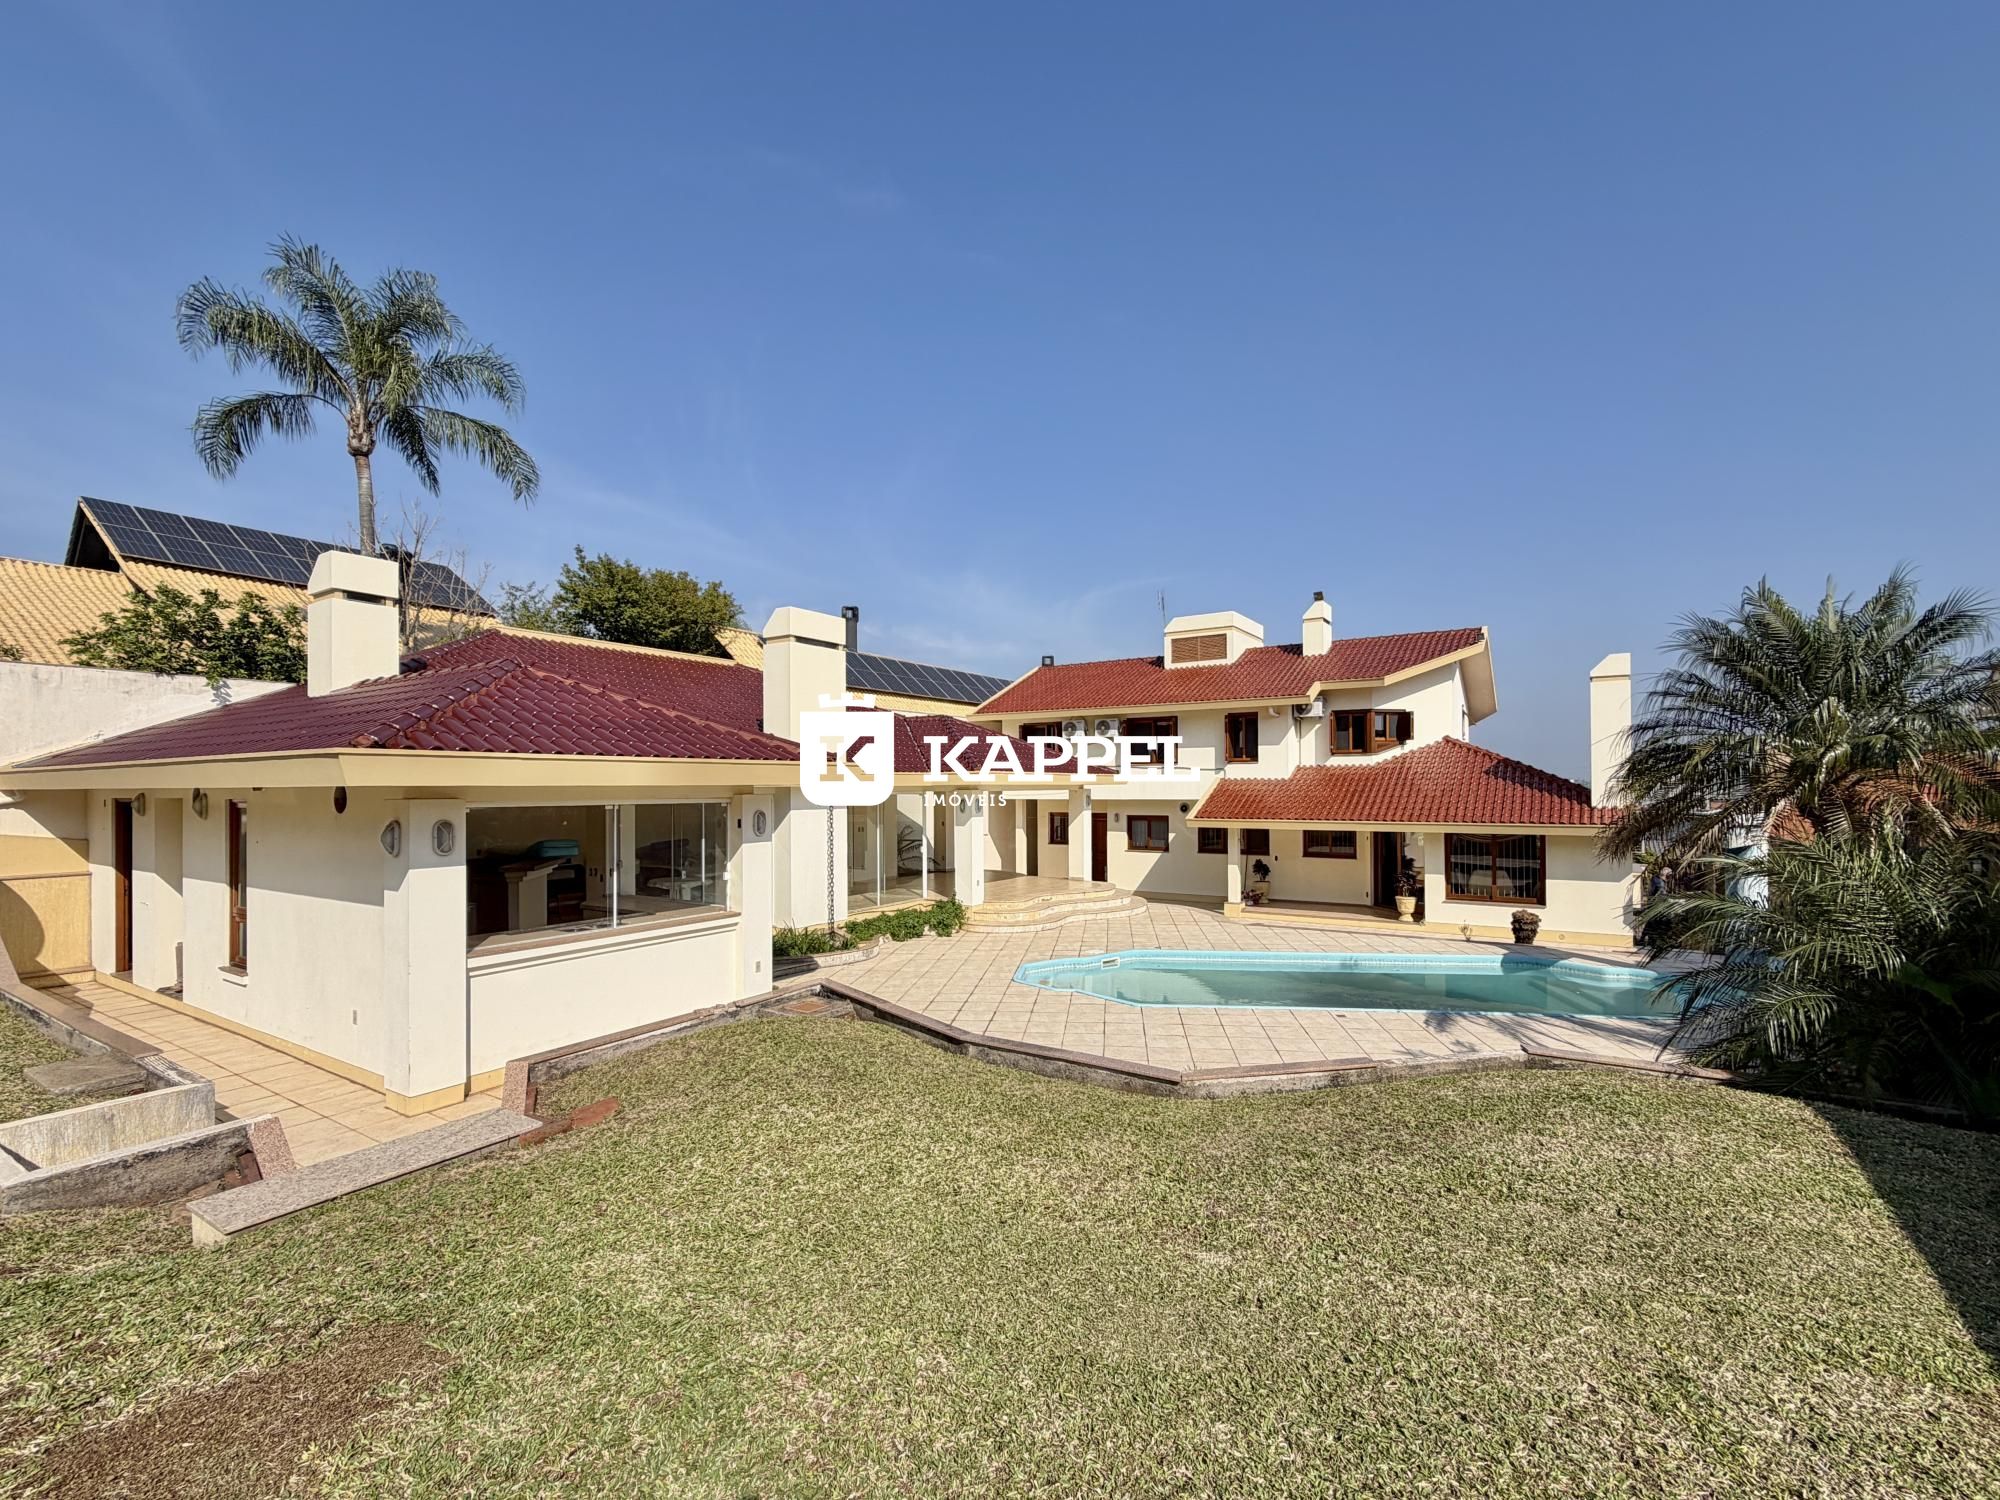
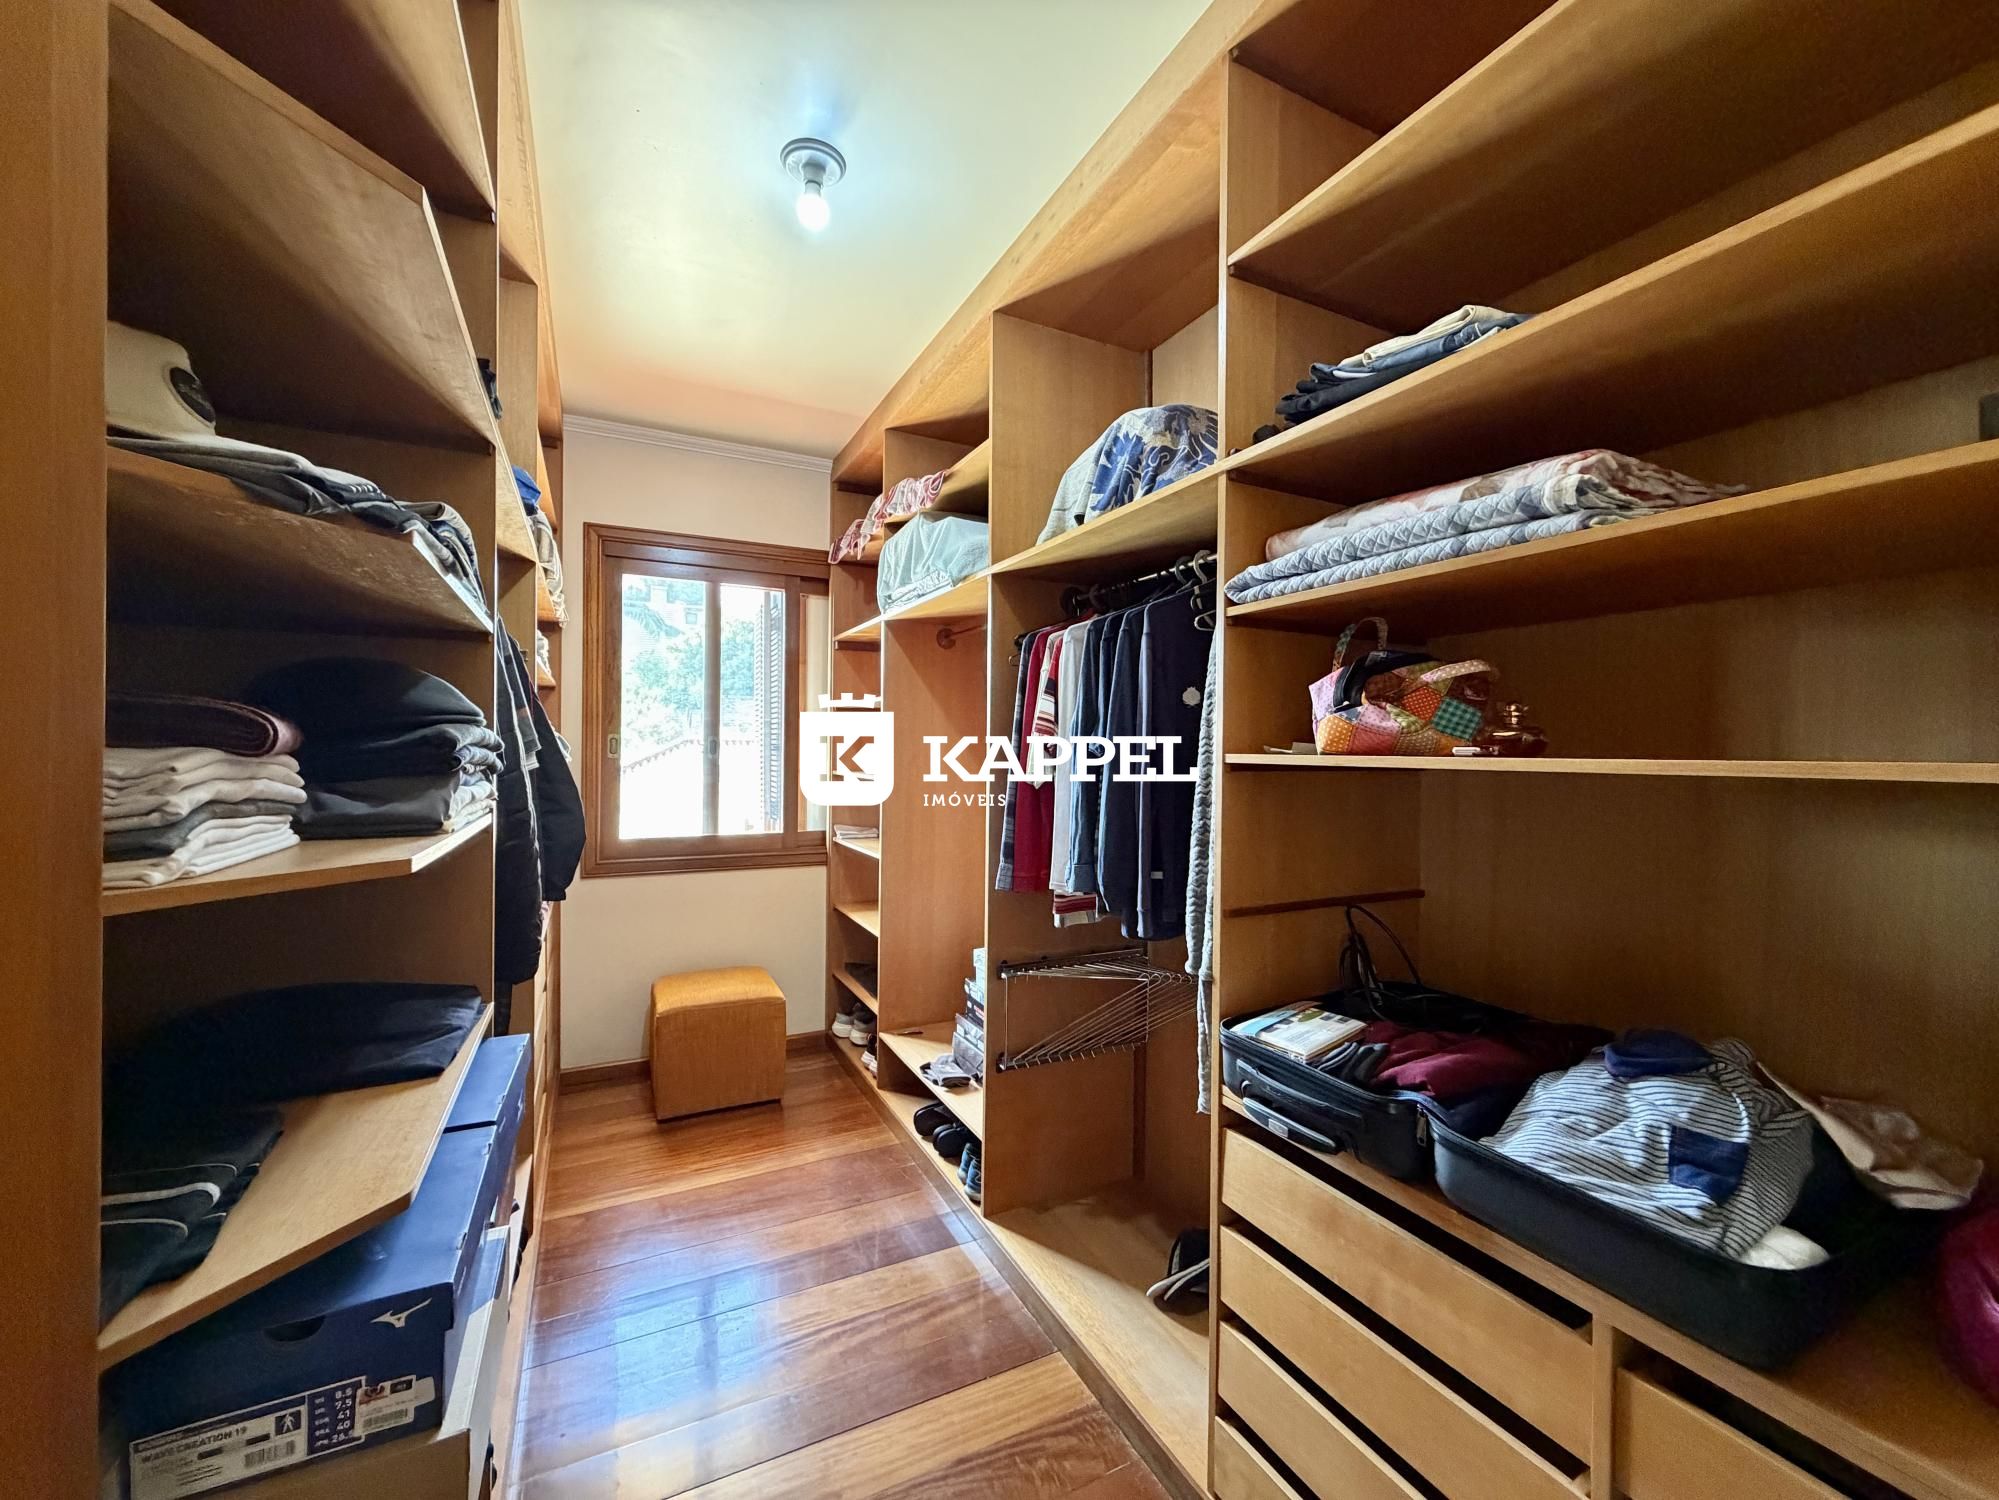
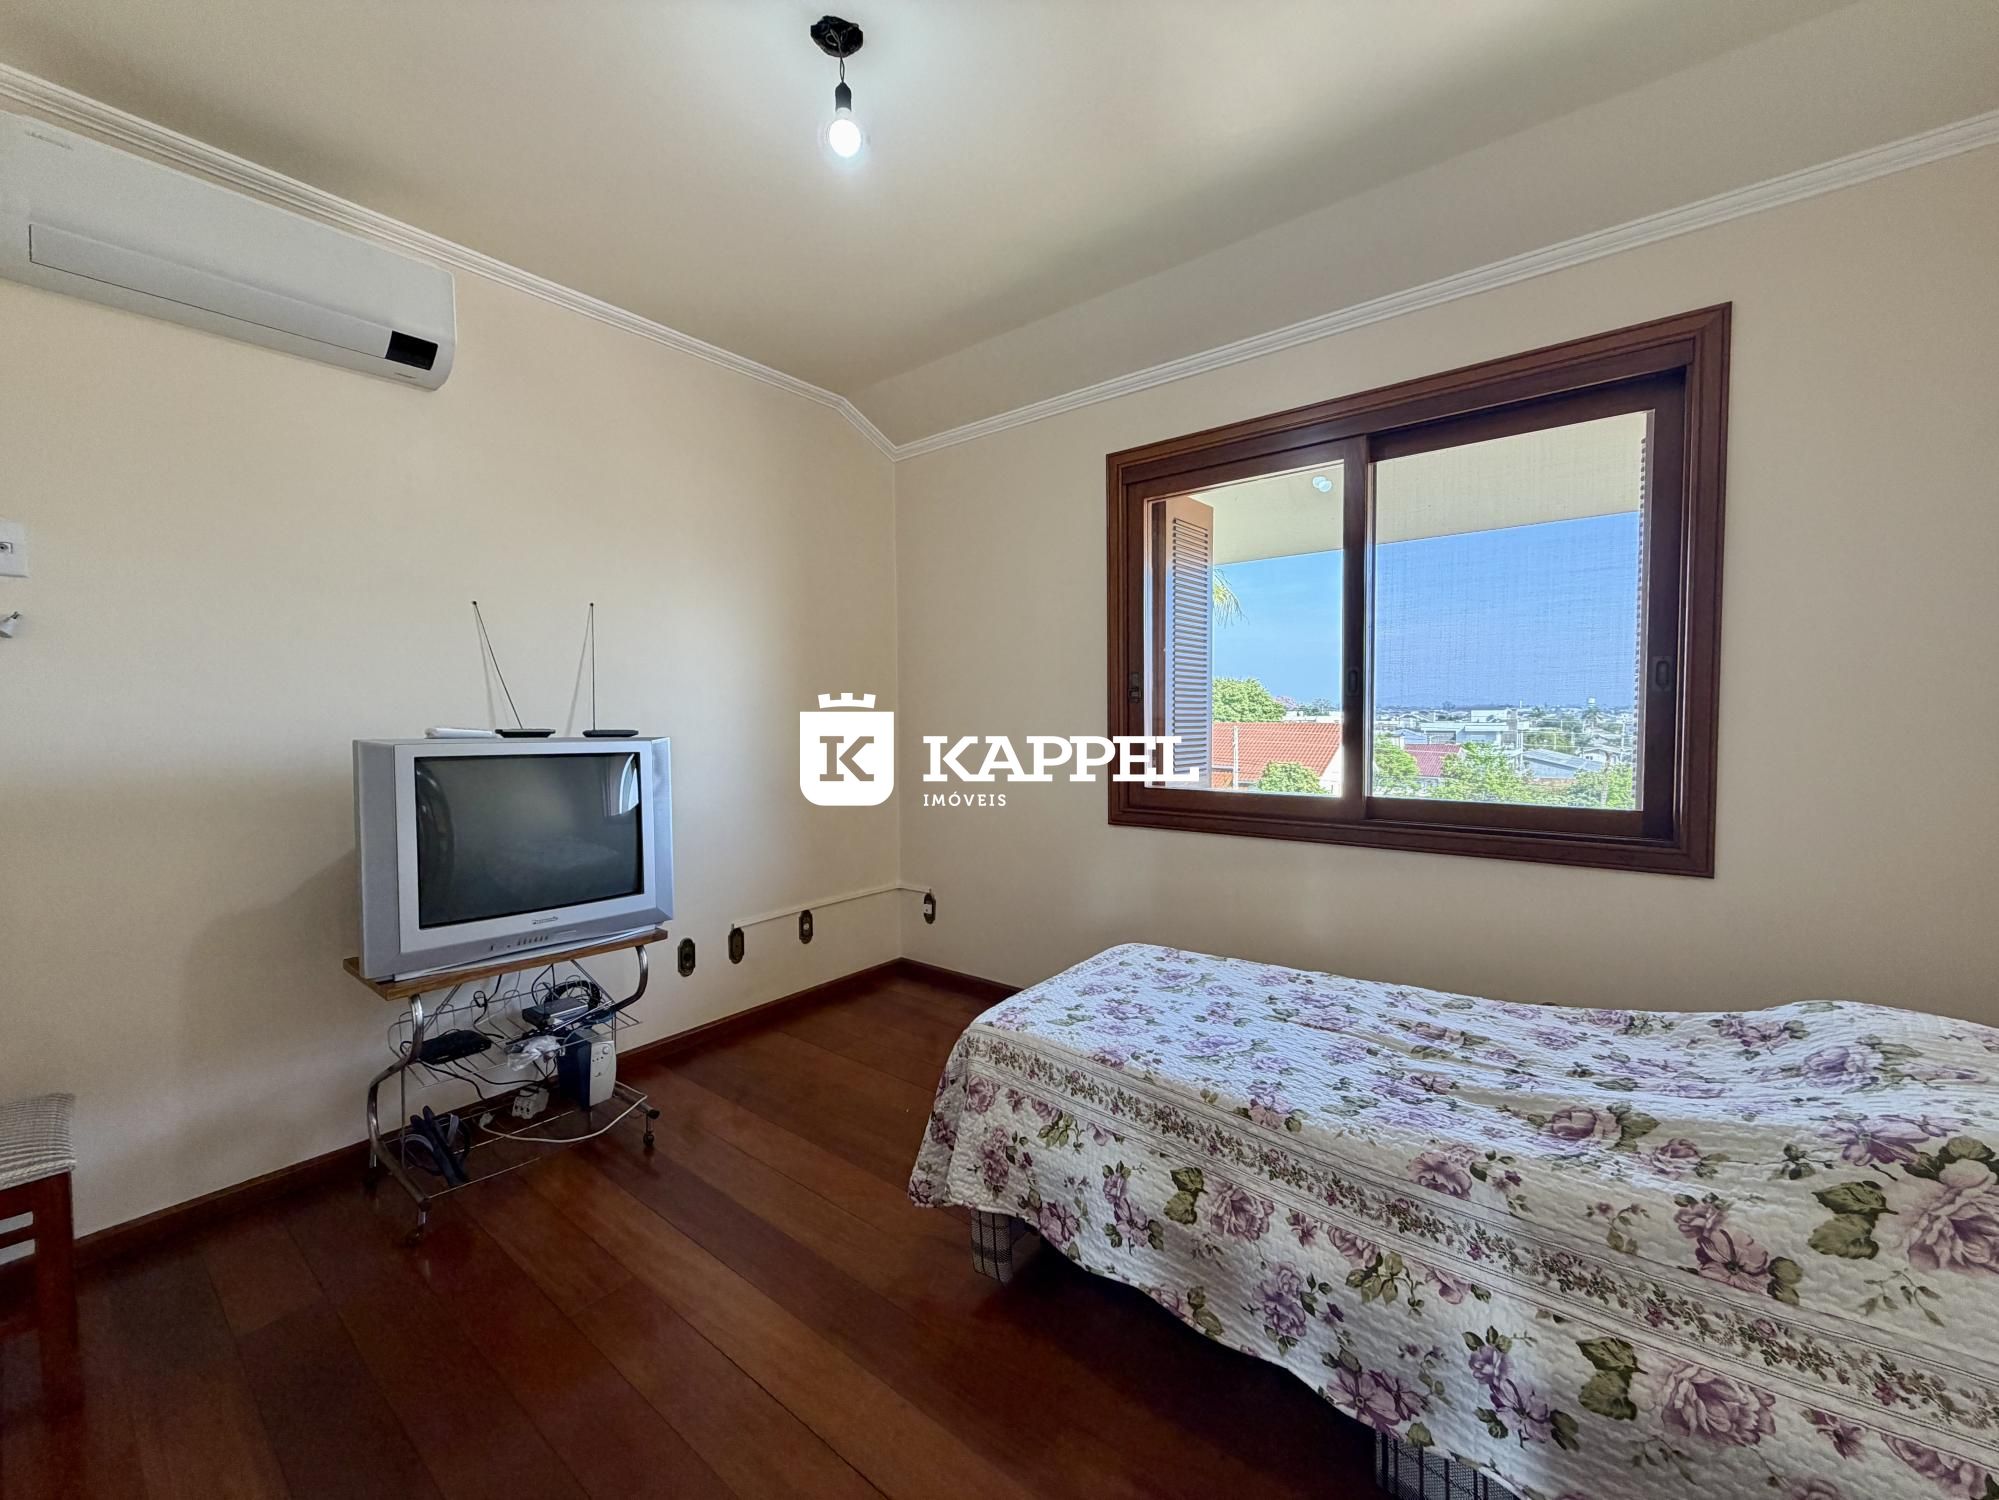
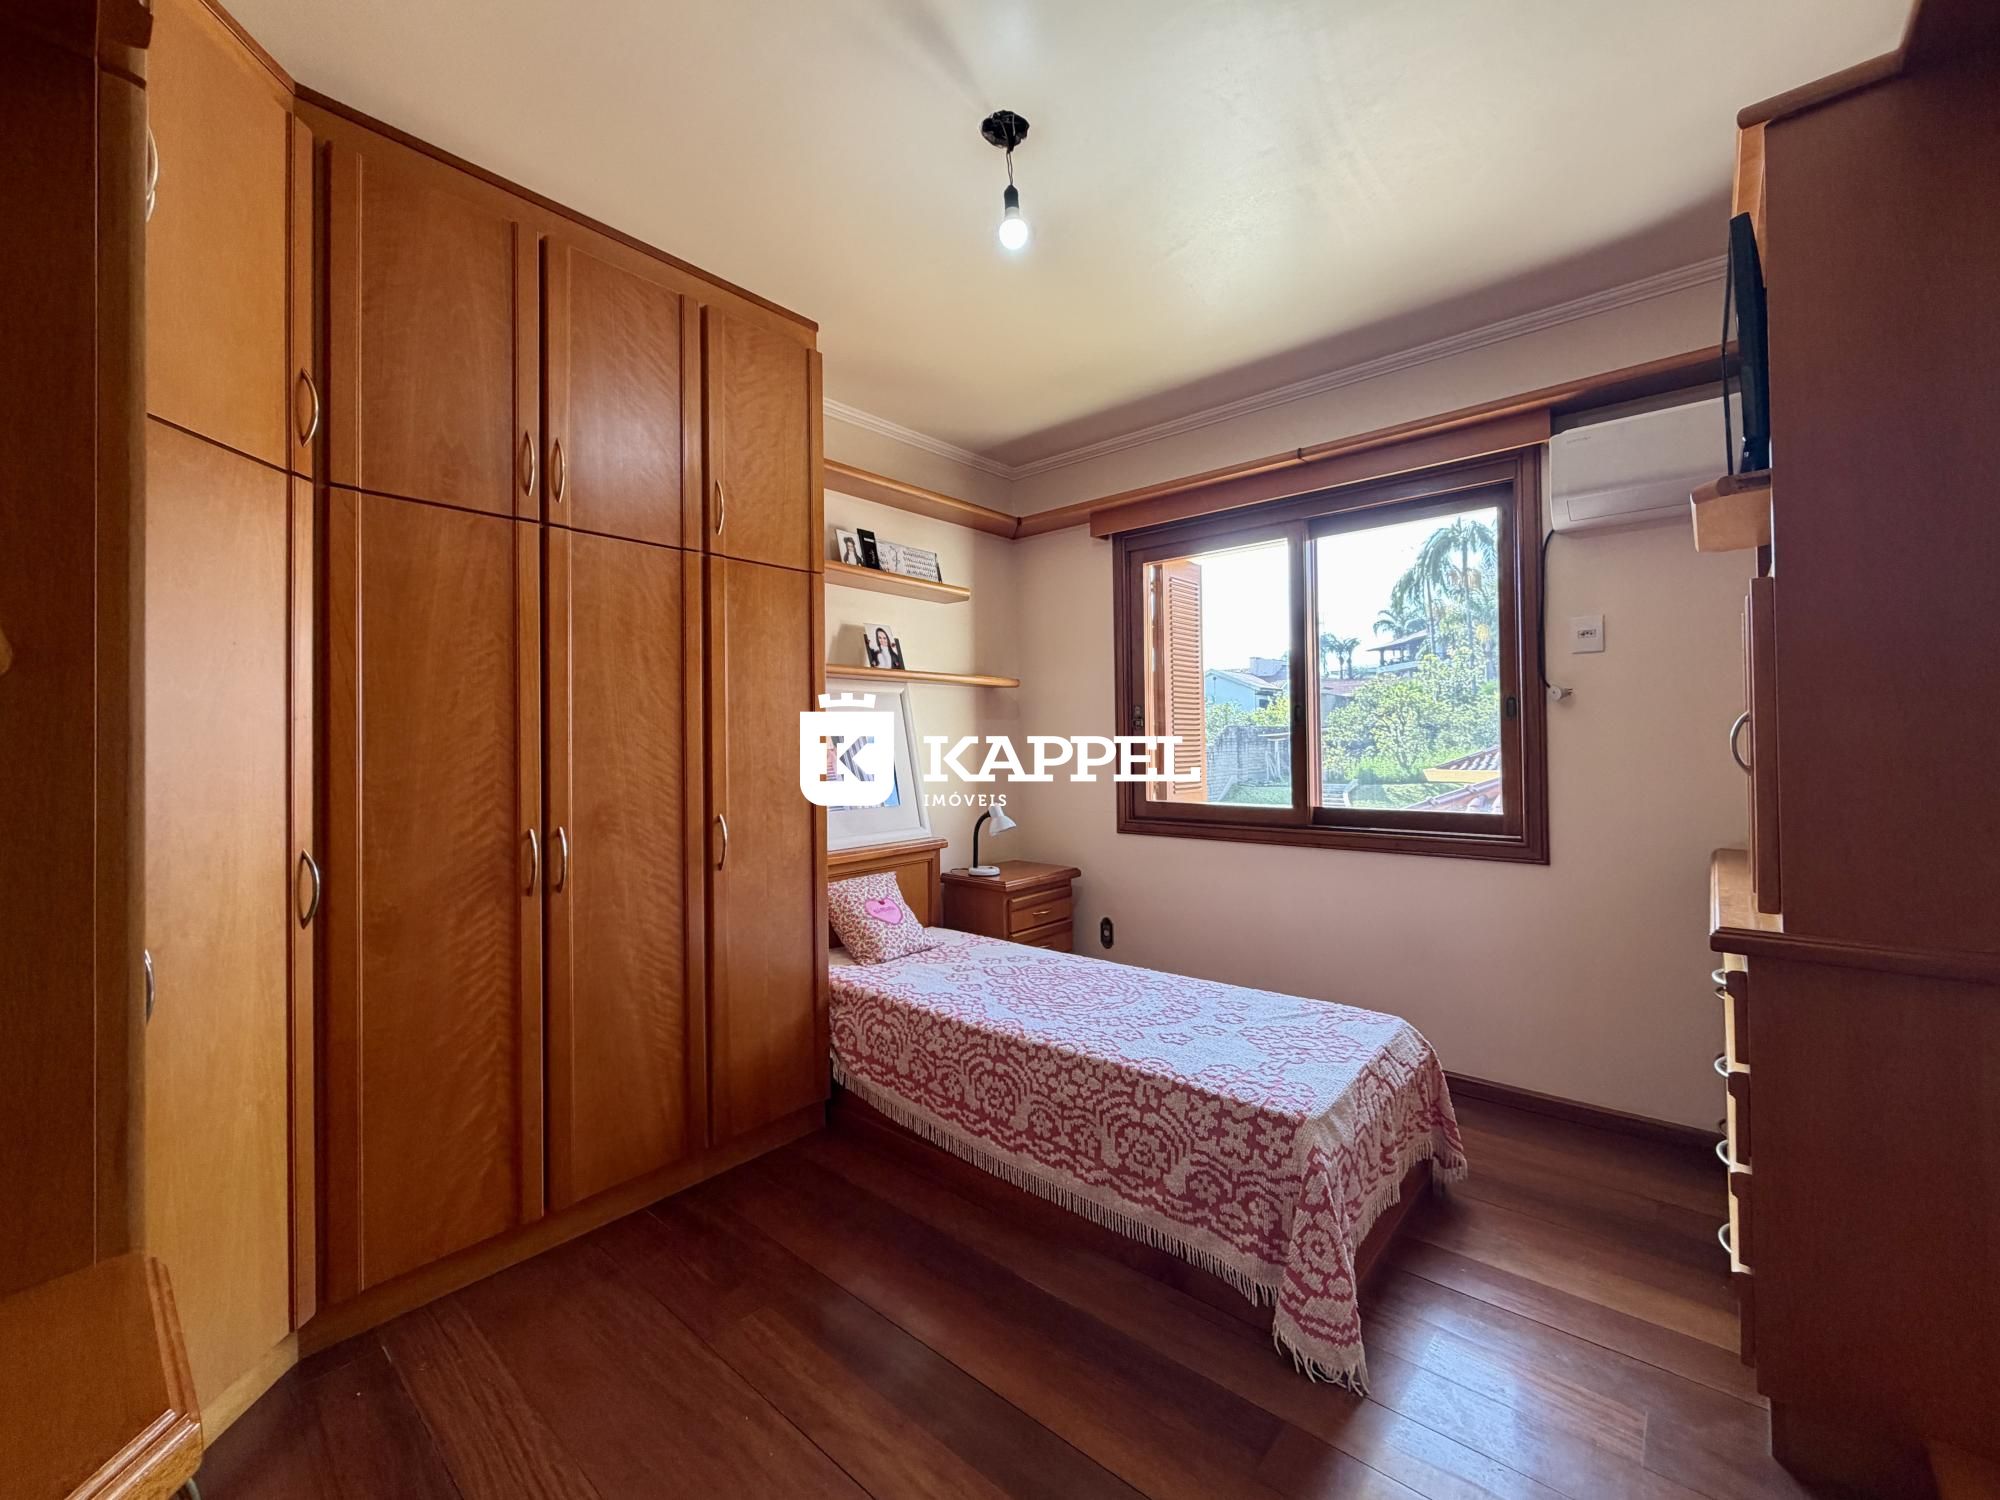
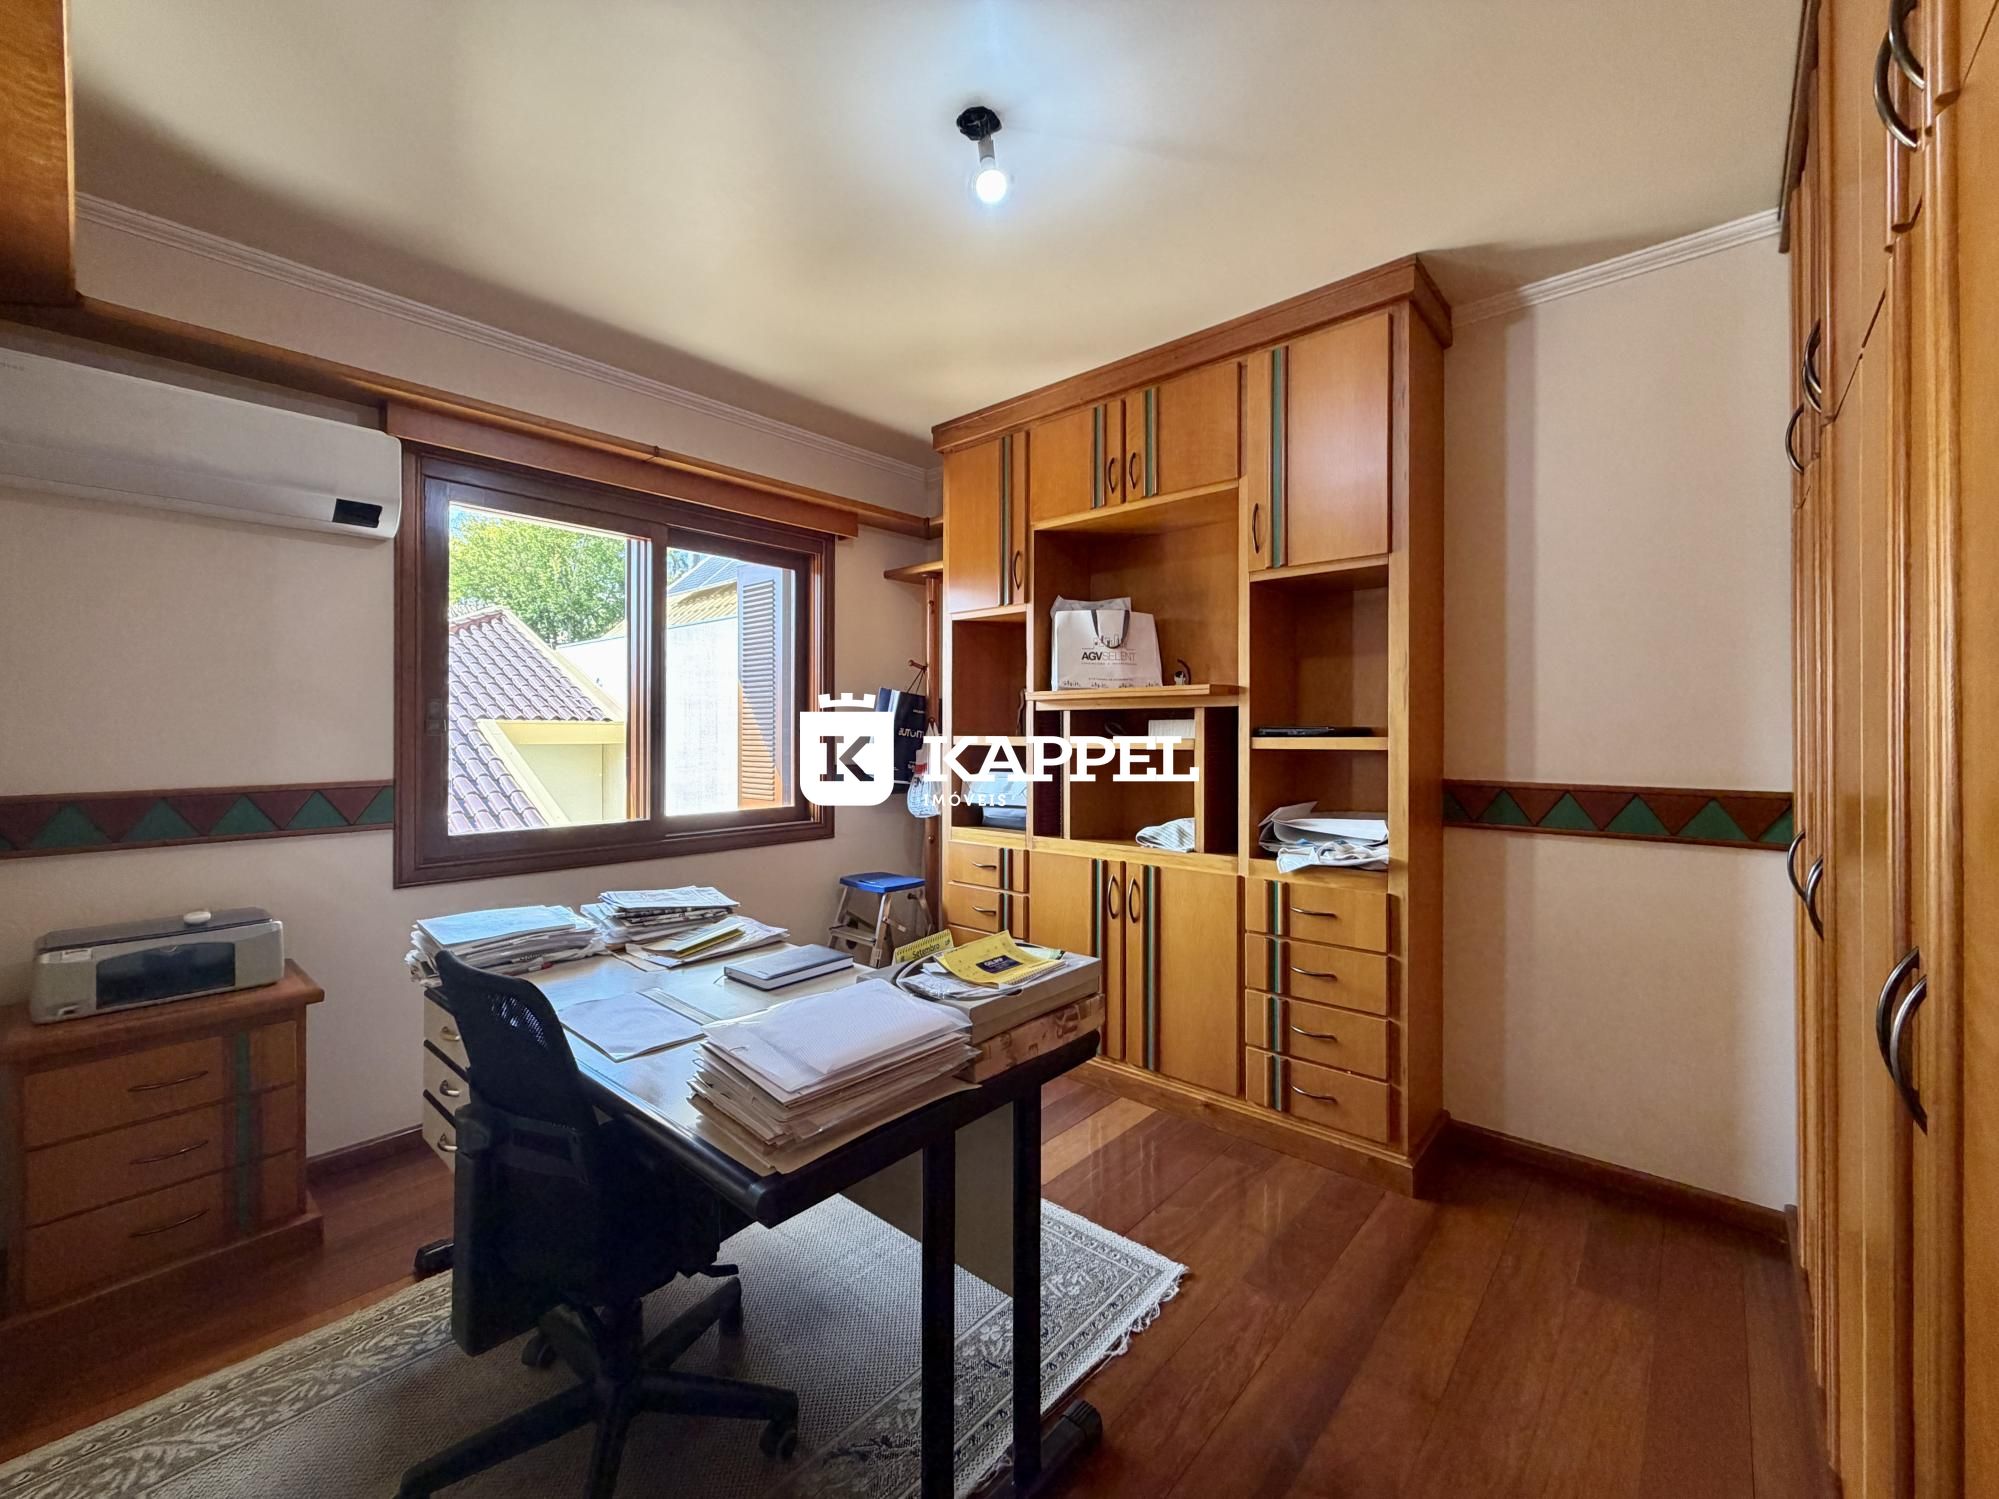
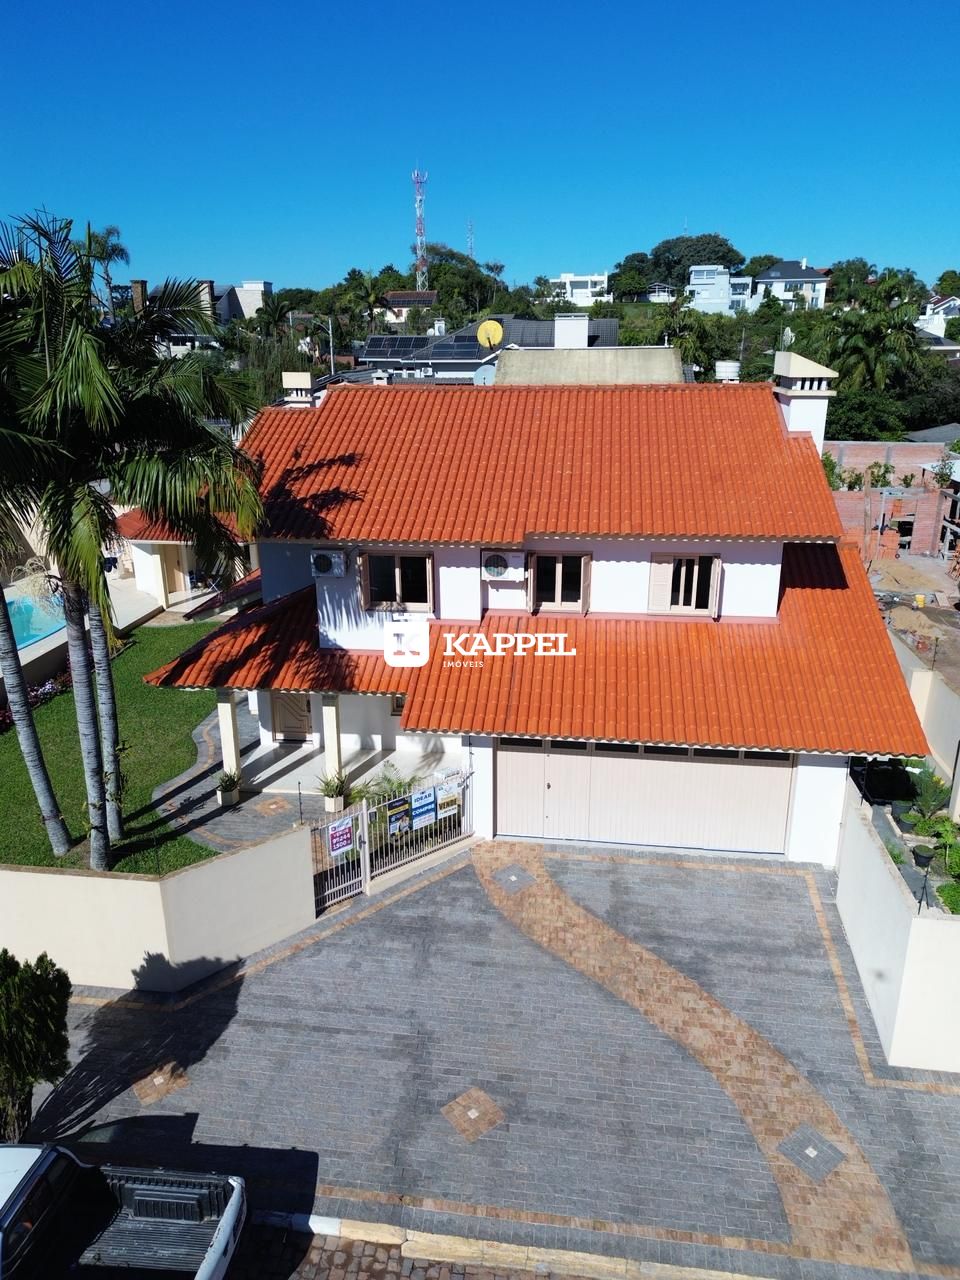
Uma casa de 300 m² sobre um terreno de 1.100 m² no bairro mais nobre de Venâncio Aires. Vista panorâmica da cidade, quiosque de 100 m² com piscina e salão de festas, e a privacidade de um terreno inteiramente murado e gradeado.
O endereço é o que torna este imóvel raro. A Cidade Alta é o melhor bairro residencial de Venâncio Aires, de vizinhança seleta e ruas tranquilas — e terrenos com estas dimensões, 20 metros de frente por 55 de fundo, praticamente não aparecem mais à venda na região. É o tipo de metragem que não se recria: ou o imóvel está disponível, ou não está.
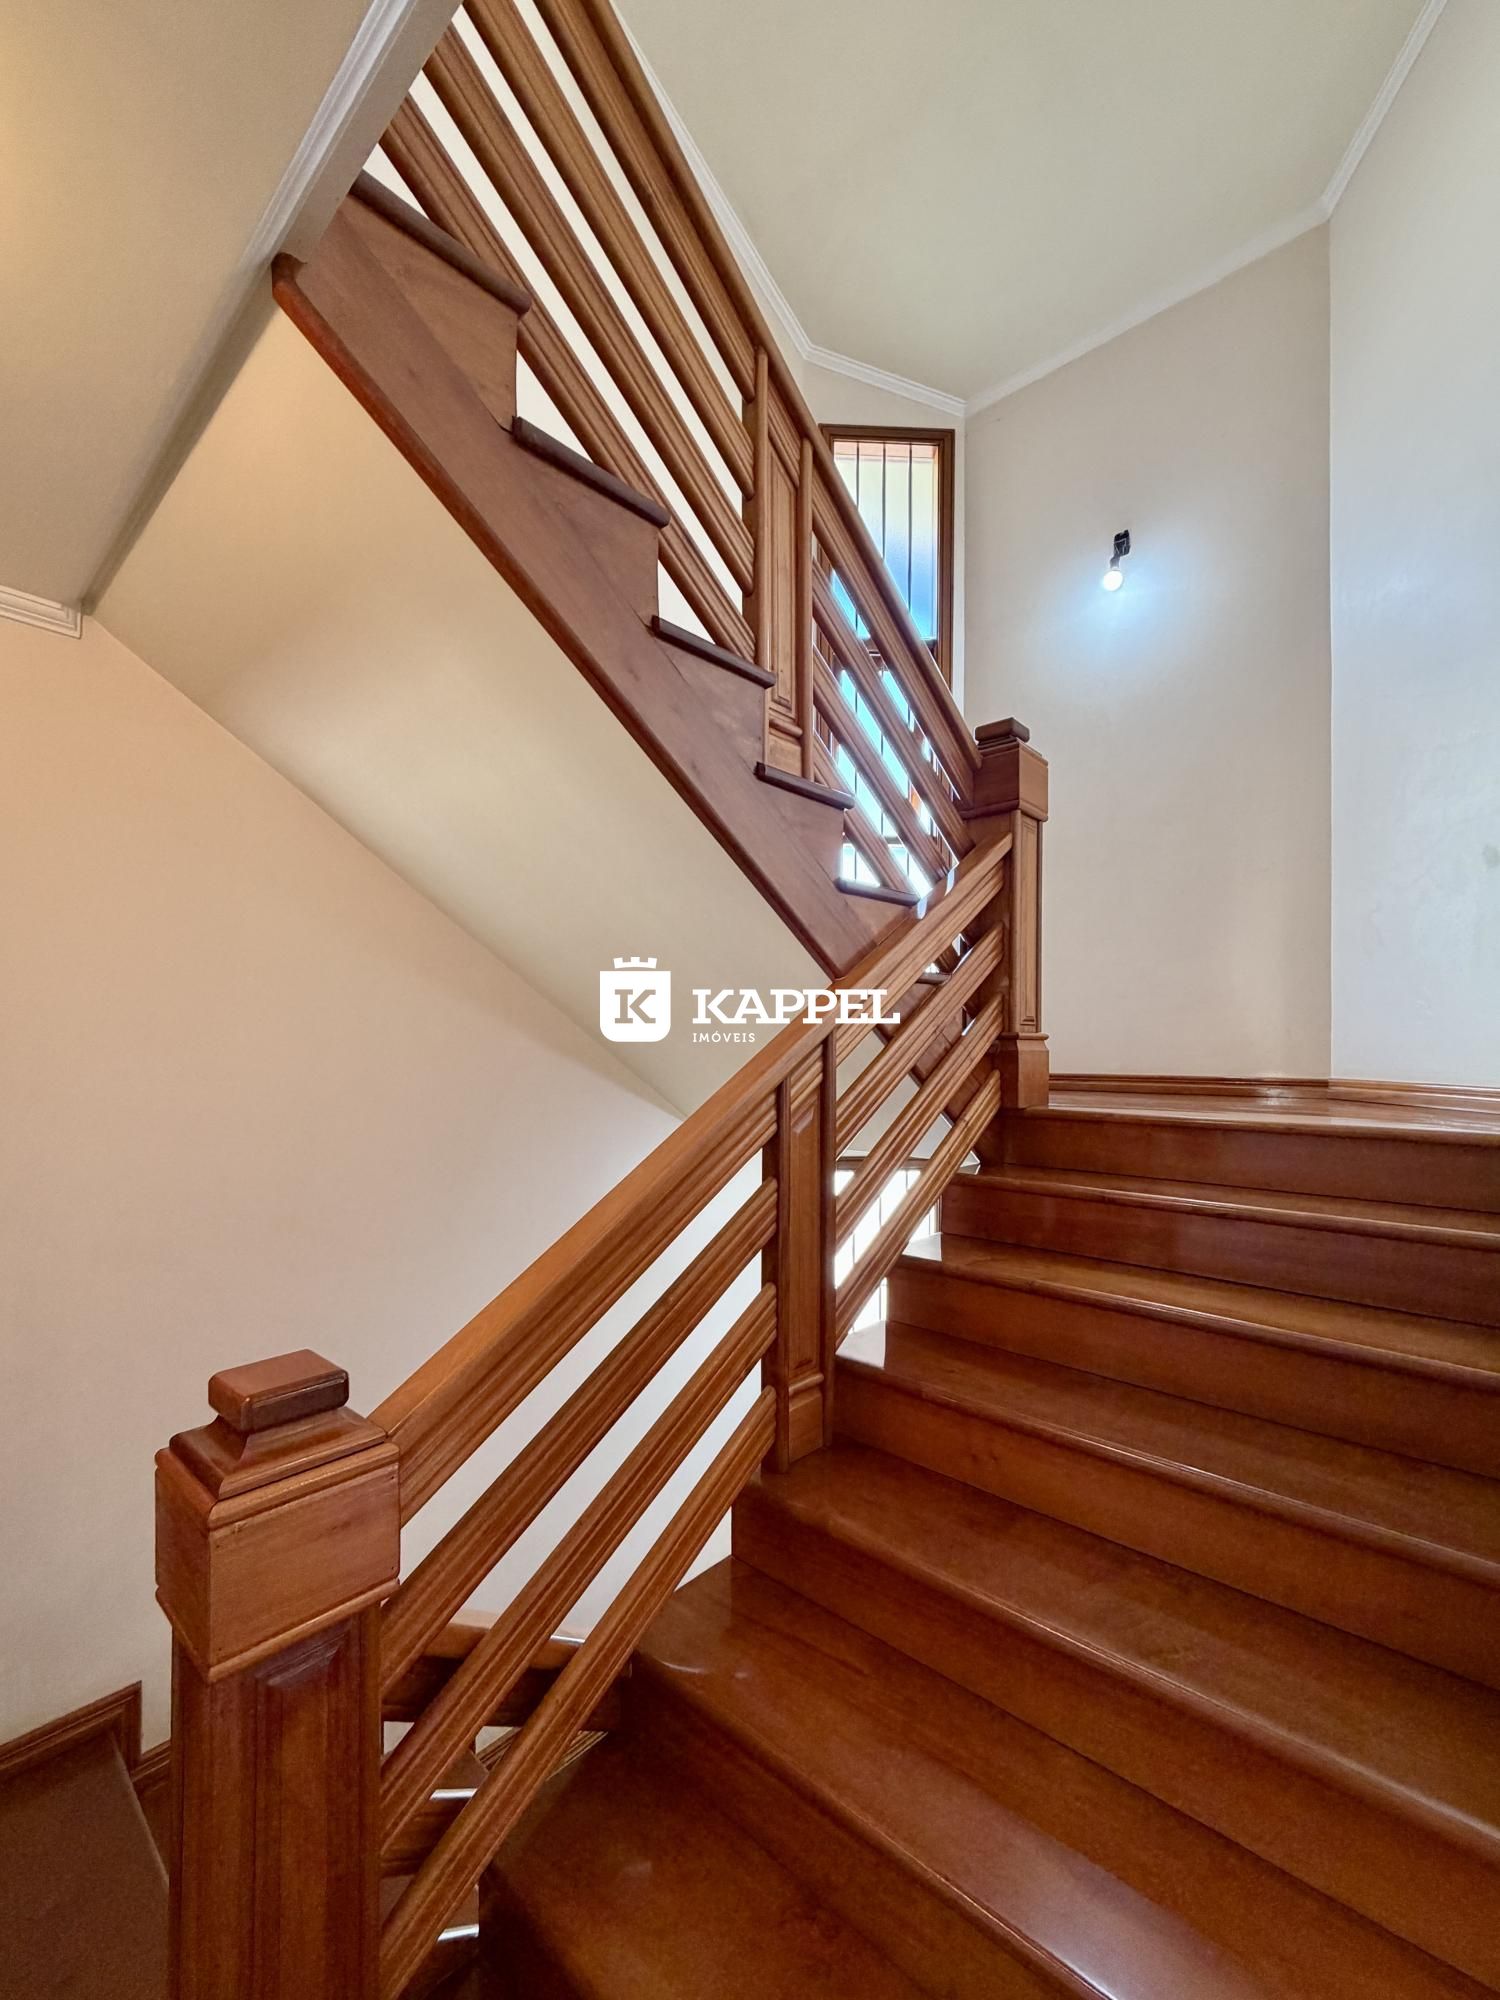
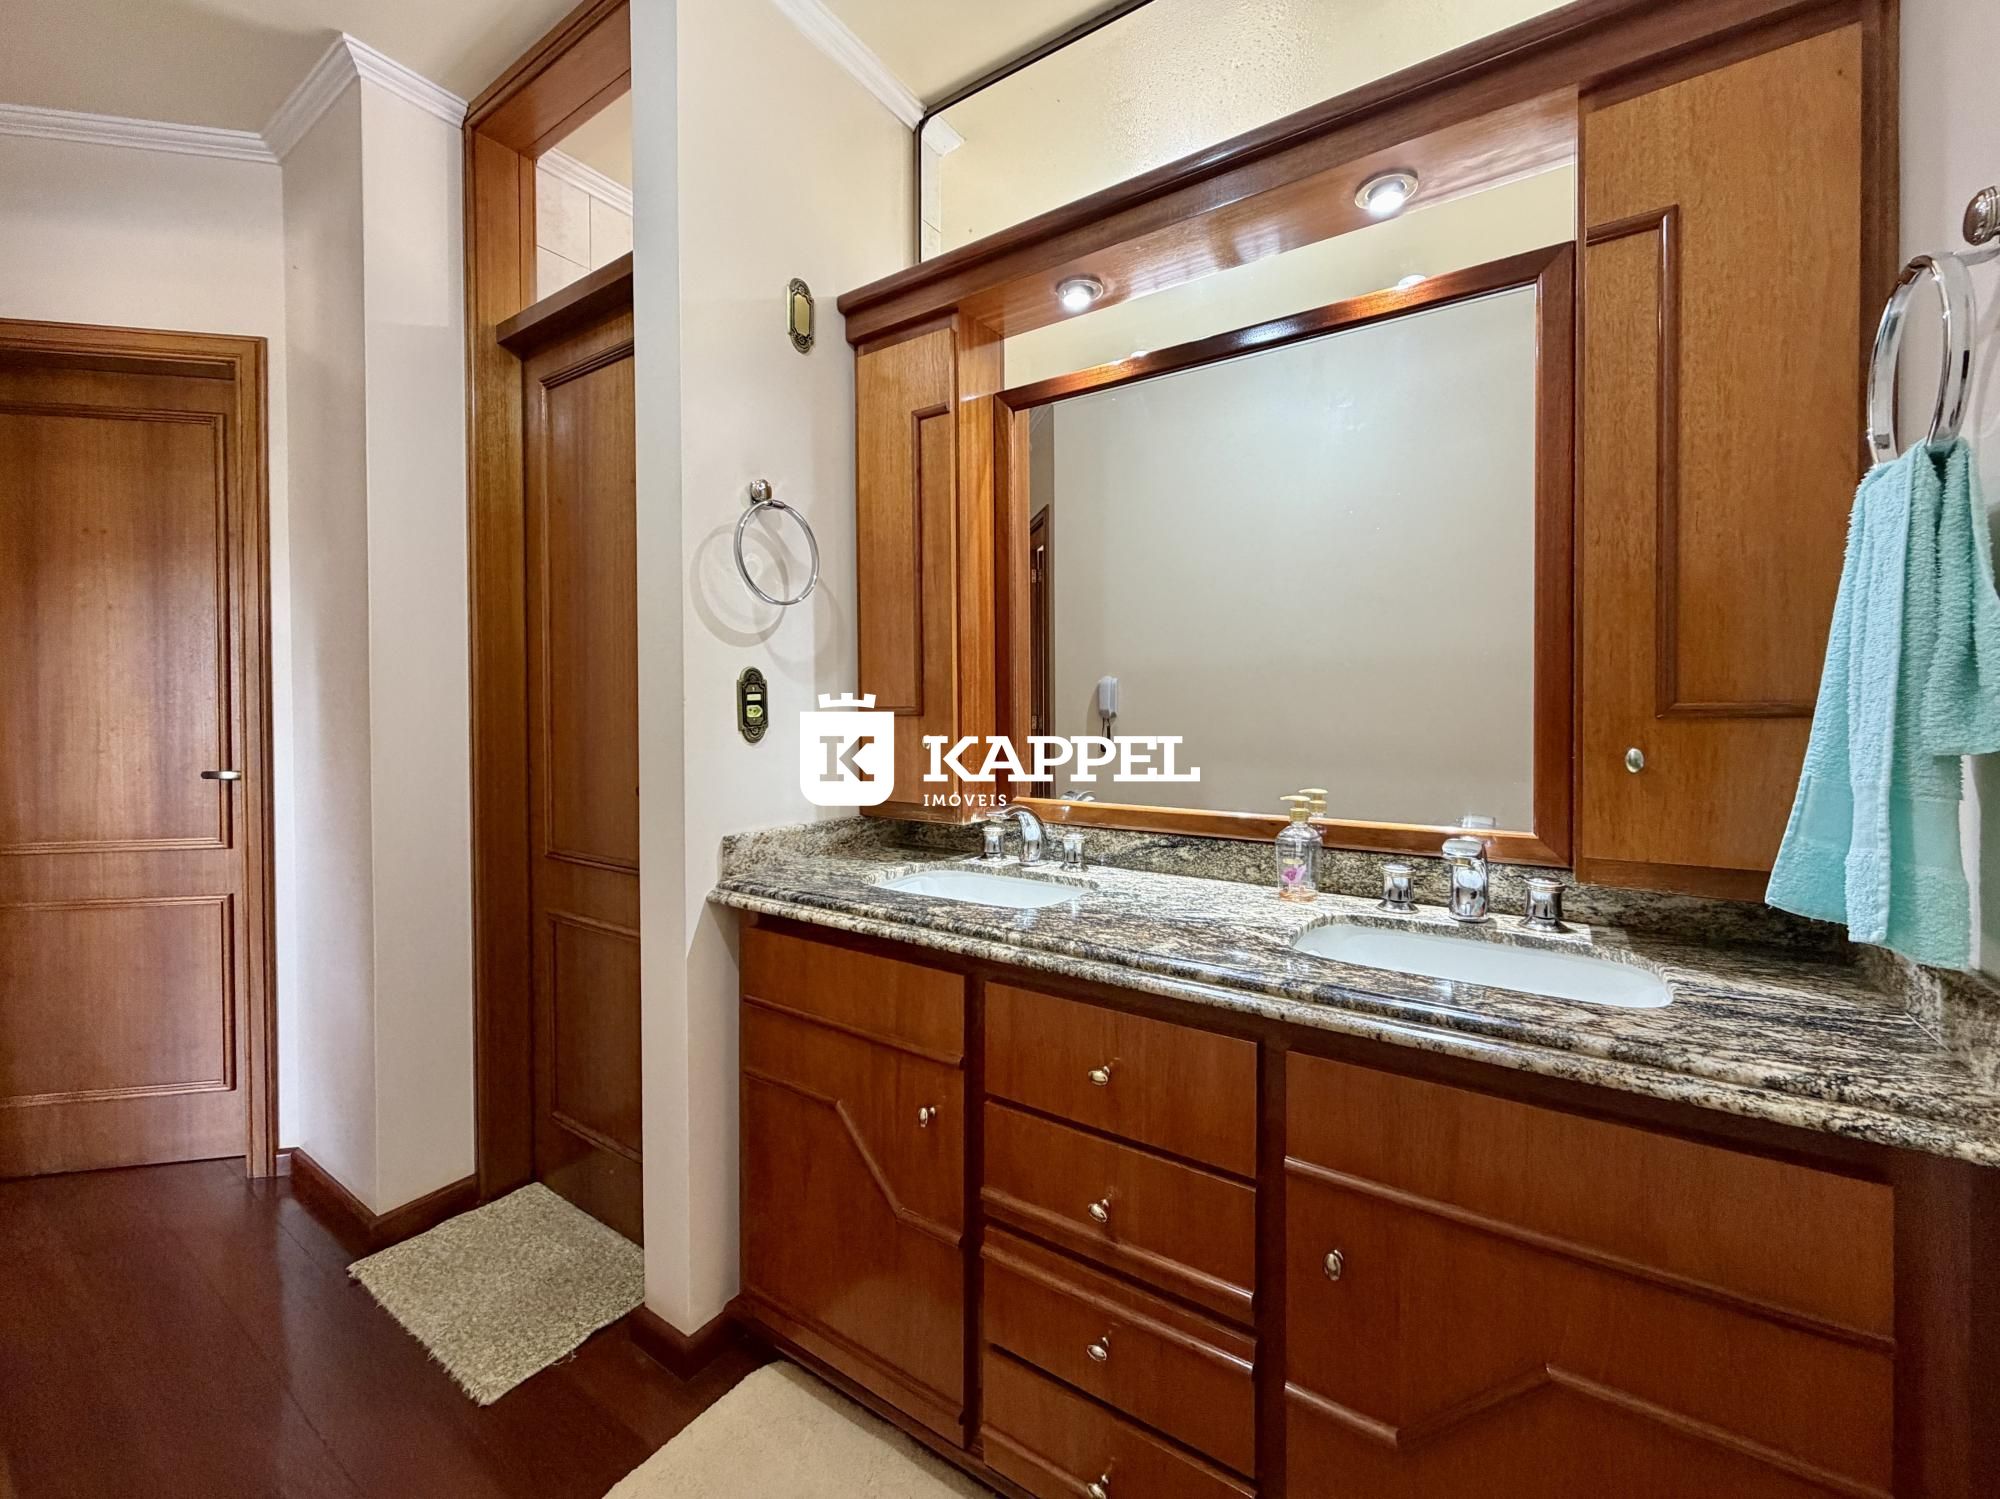
Trata-se de um imóvel de construção mais antiga, em excelente estado de conservação e pronto para morar. Os acabamentos são de outra época, e é justamente aí que está a oportunidade: a estrutura é sólida, bem executada e generosa em ambientes, permitindo um projeto de retrofit — atualização de revestimentos, iluminação e integração de ambientes — sobre uma base pronta, com marcenaria sob medida já instalada e a área de lazer resolvida.
Para quem busca o melhor endereço residencial de Venâncio Aires com espaço, privacidade e vista, esta é uma combinação difícil de repetir.
Imóvel com exclusividade Kappel Imóveis. Agende sua visita e conheça pessoalmente.
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

 2 Vagas
3 Dormitórios
