

 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
 1 Vaga
1 Dormitórios
 1 Banheiros
70m²
Área Total
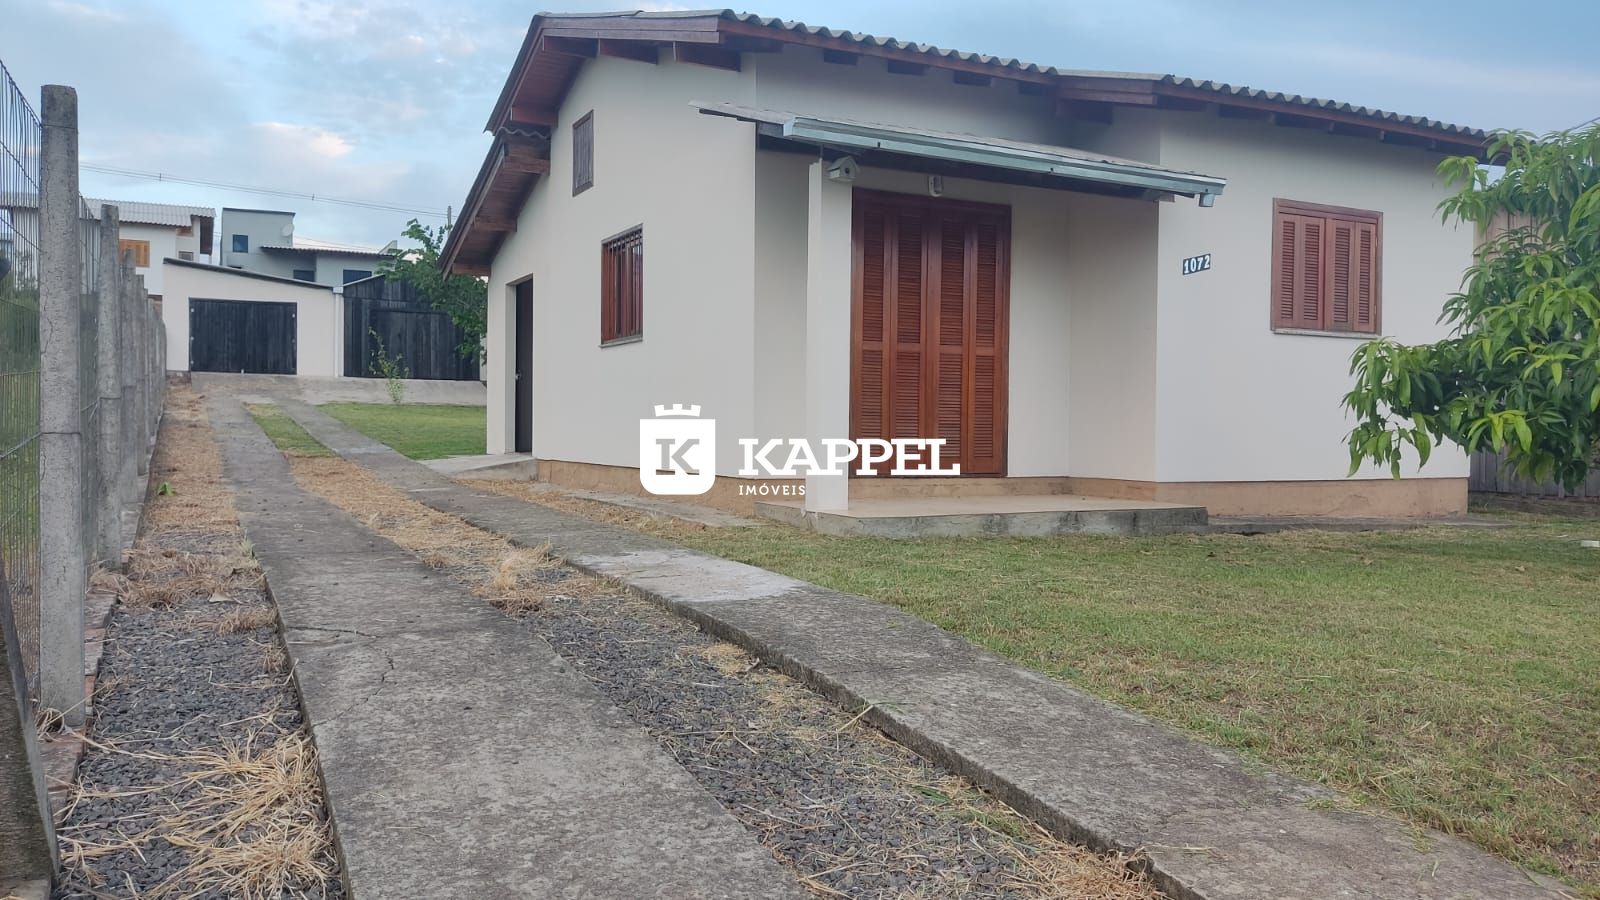
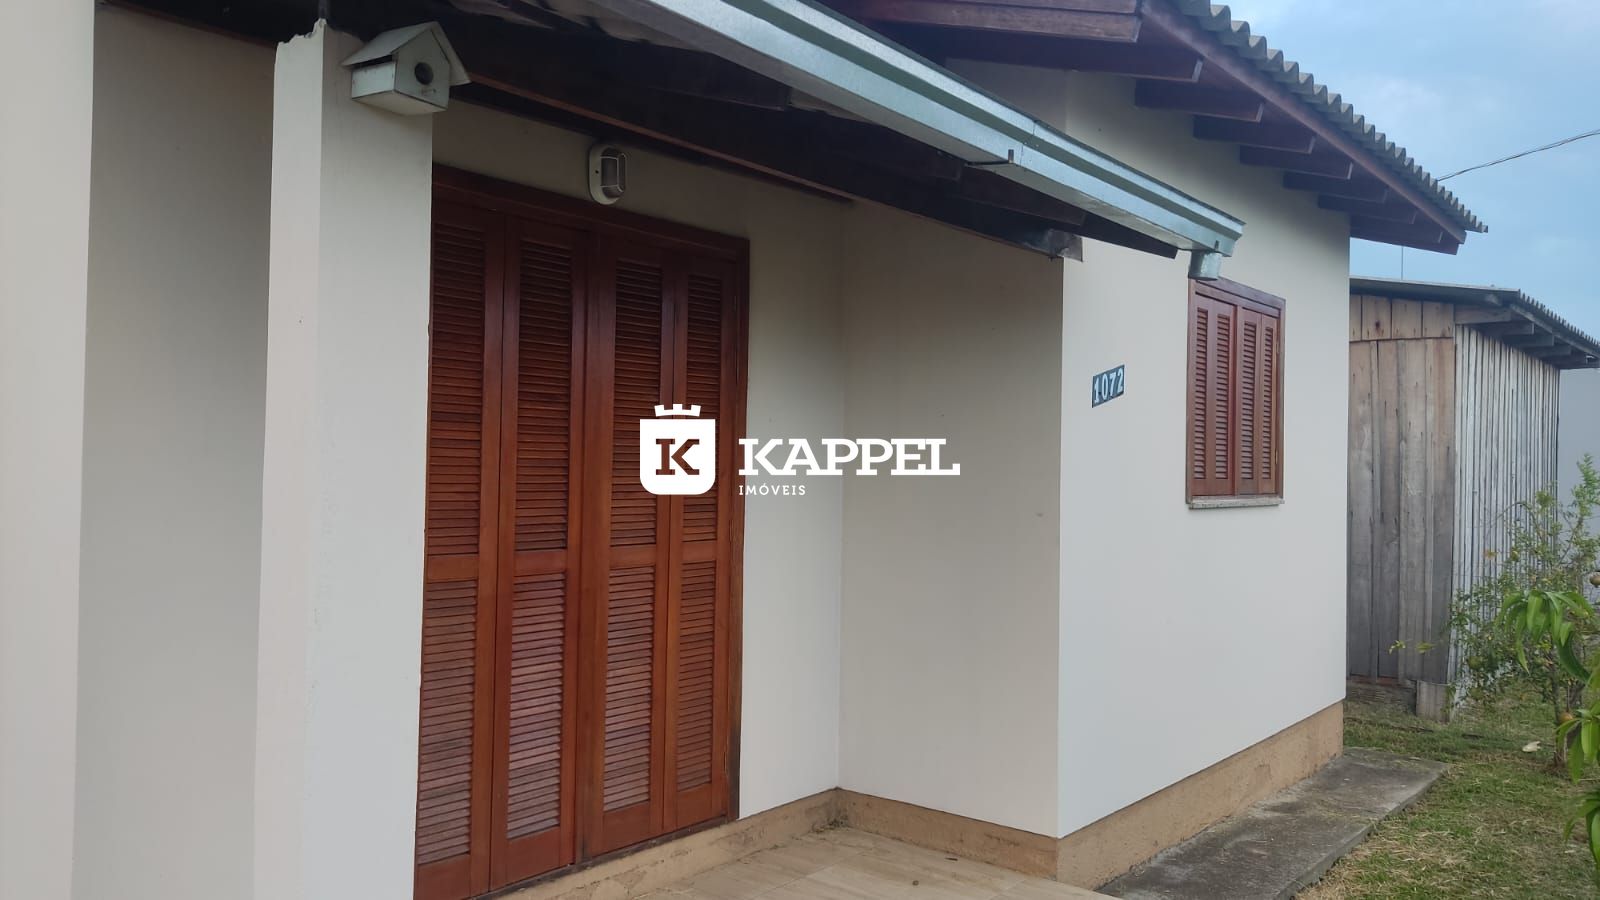
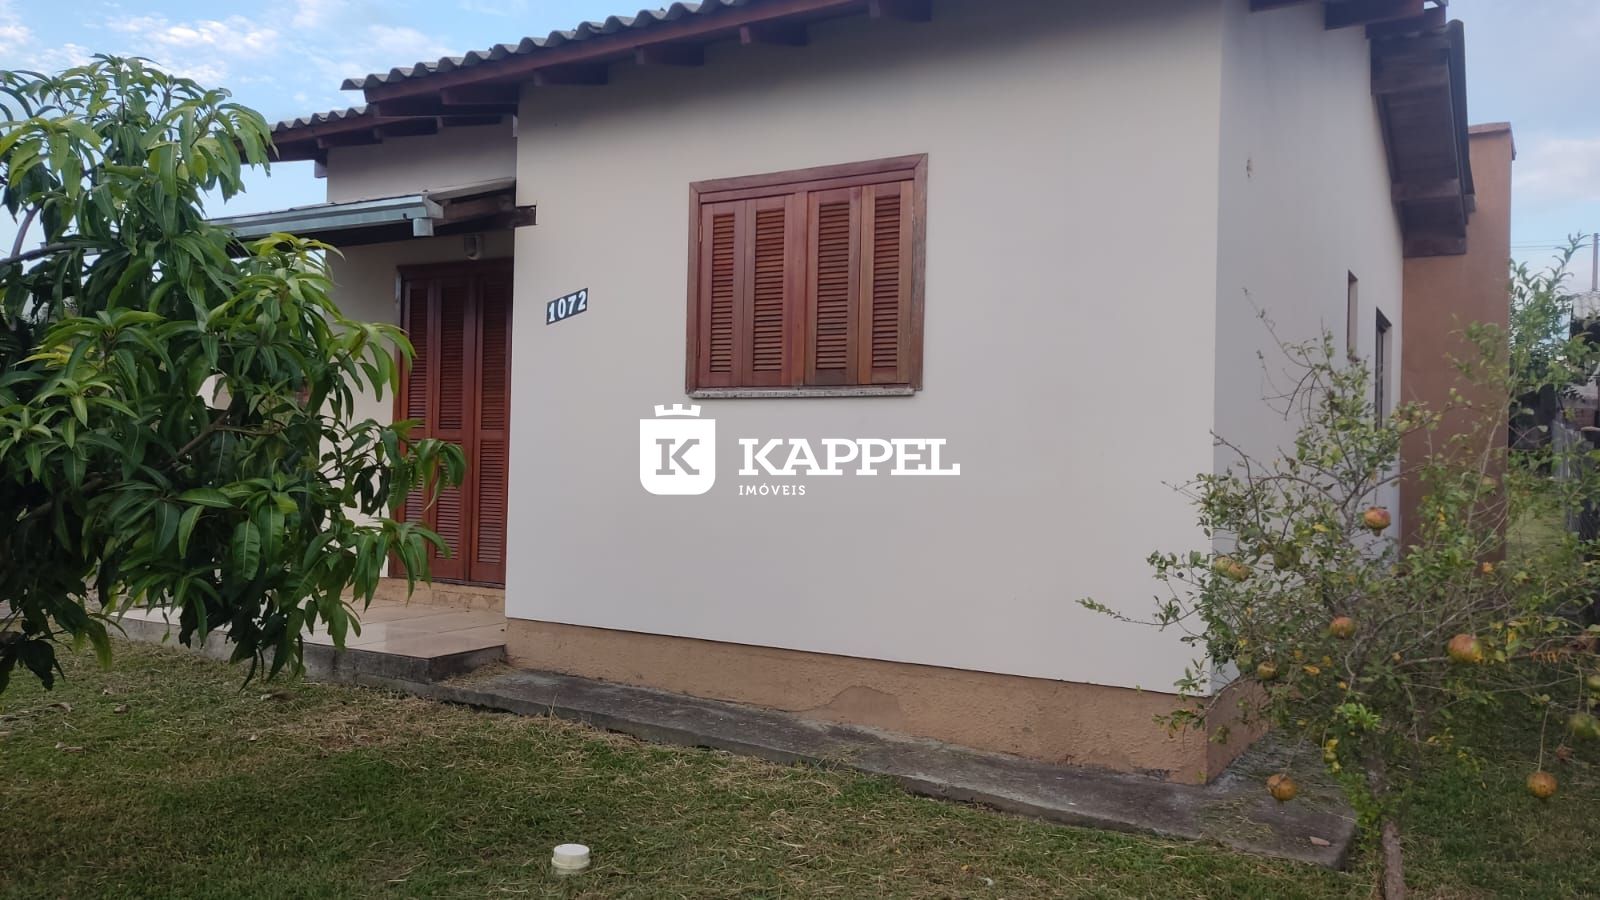
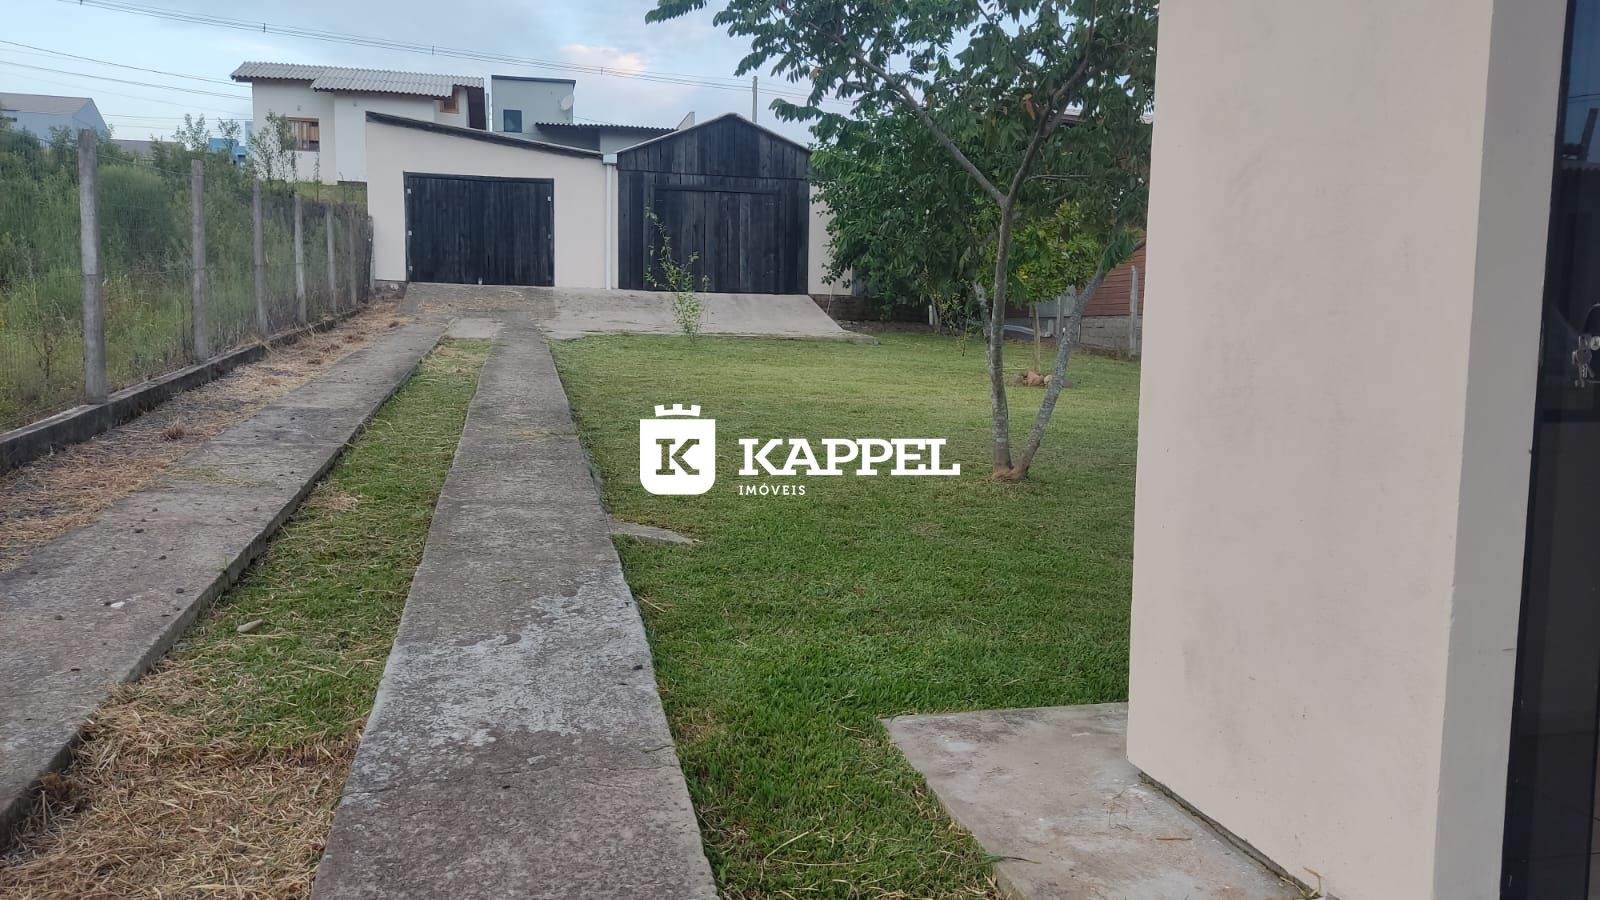
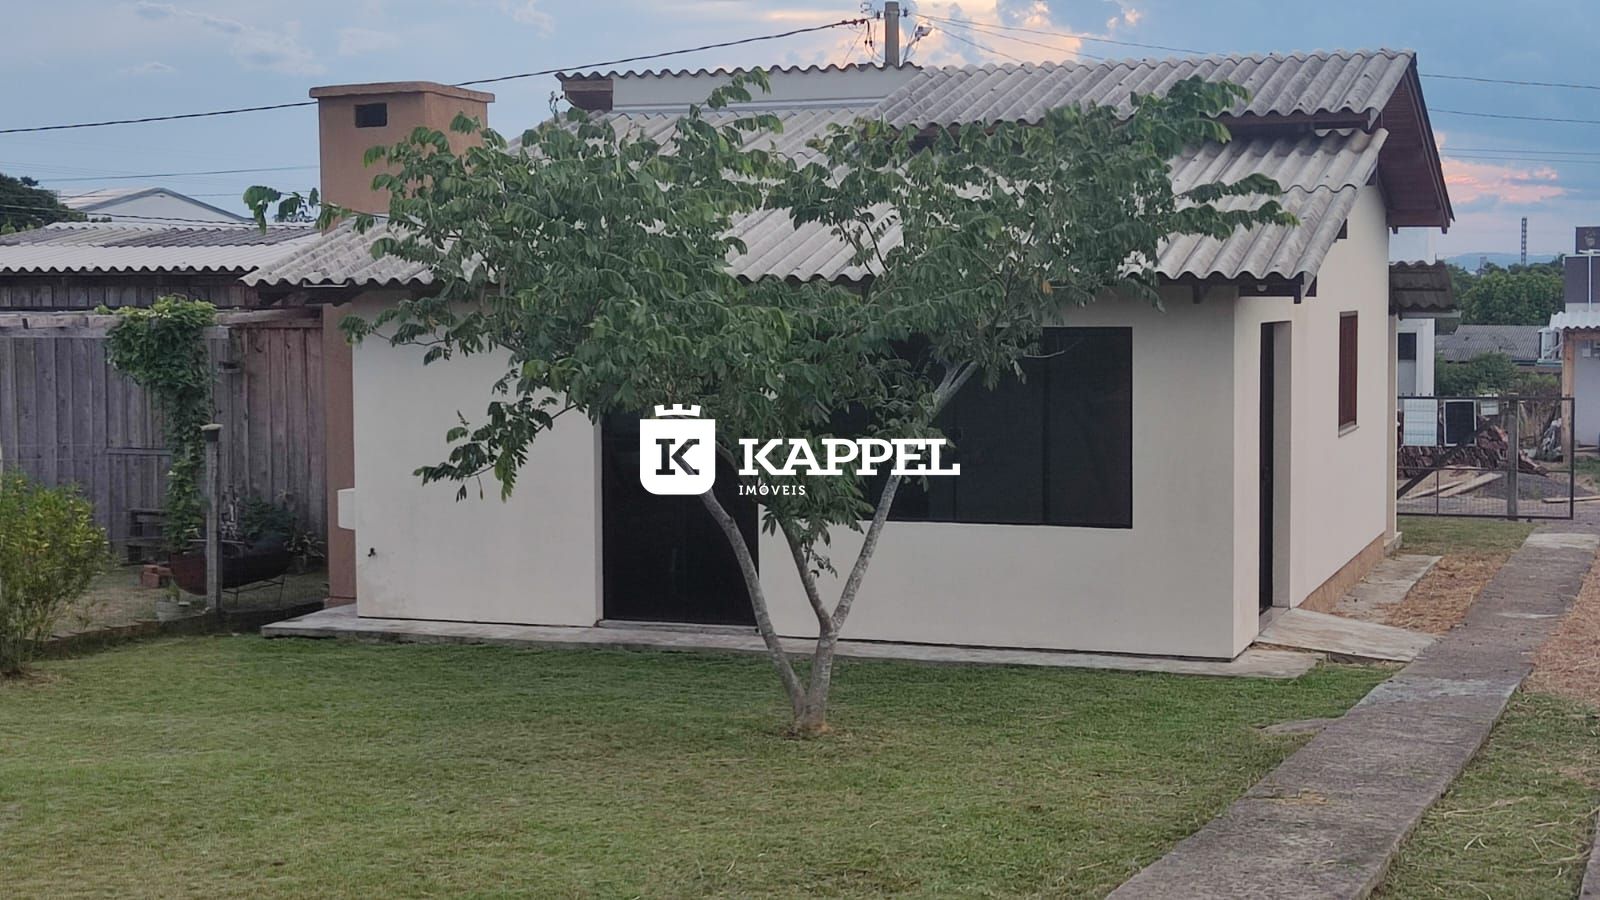
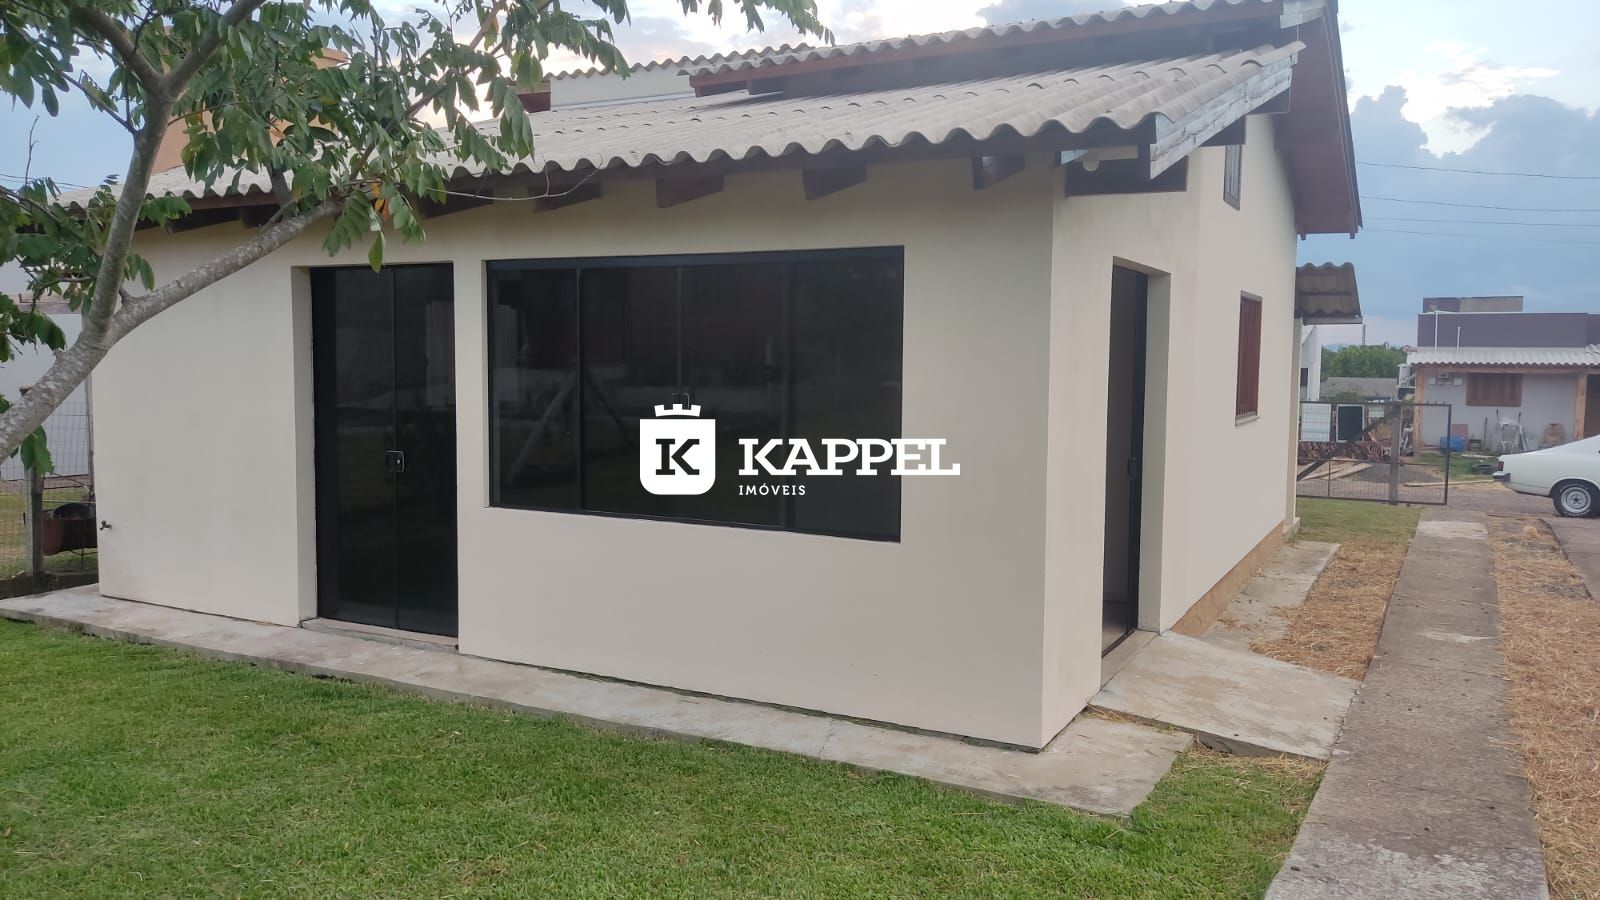
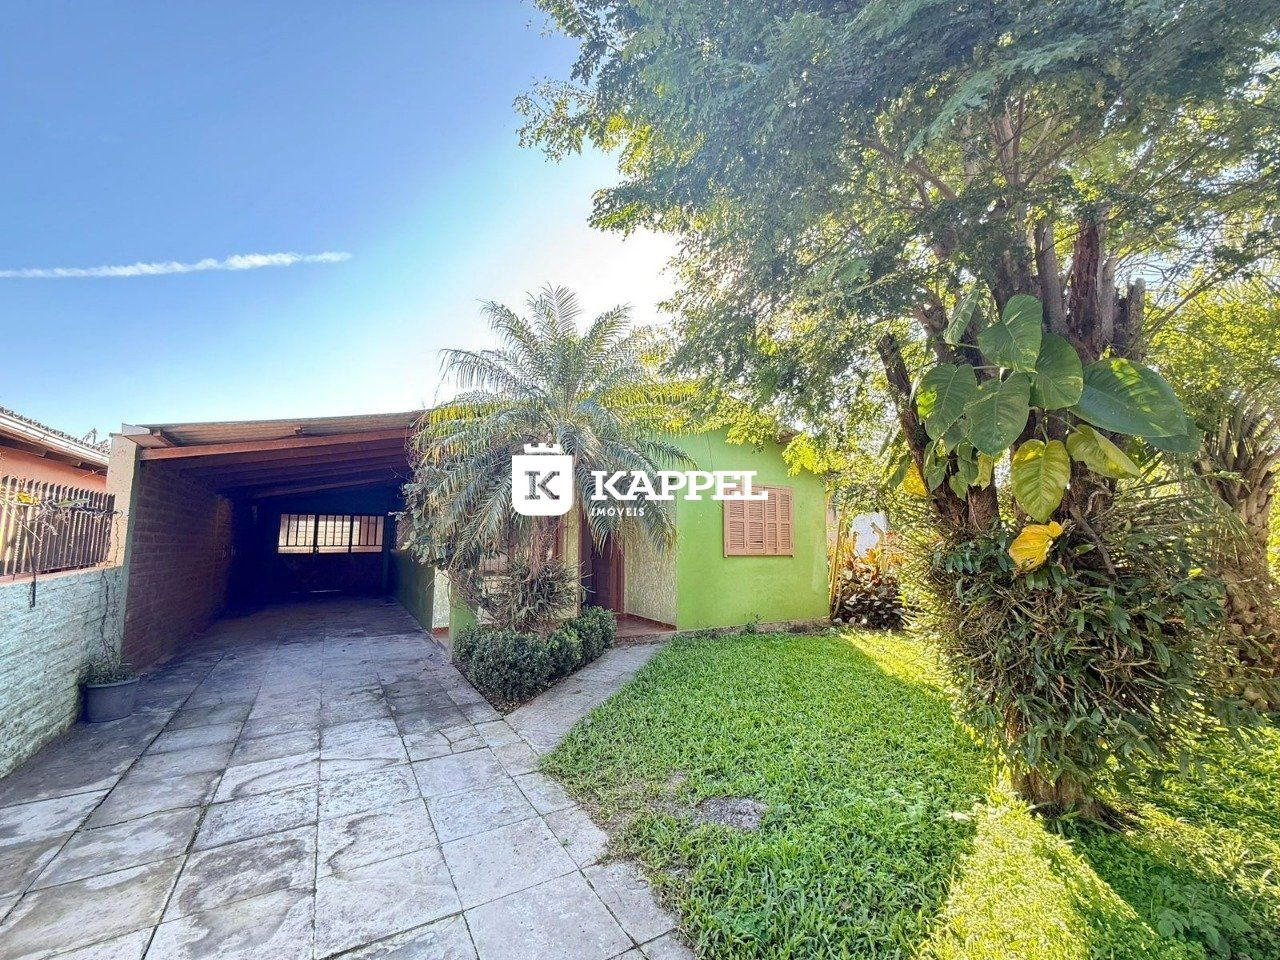
Casa Com Pátio Amplo No Bairro Coronel Brito, Disponivel Pra Venda
Sua Oportunidade de Morar em Venâncio Aires! Casa à Venda no Bairro Coronel Brito!
Se você está em busca de um lar aconchegante e cheio de potencial, temos a casa perfeita para você! Localizada no bairro Coronel Brito, em Venâncio Aires, essa residência é uma excelente opção para quem deseja viver com conforto e praticidade.
Detalhes do Imóvel:
- Casa Residencial
- Quartos: 1
- Banheiros: 1
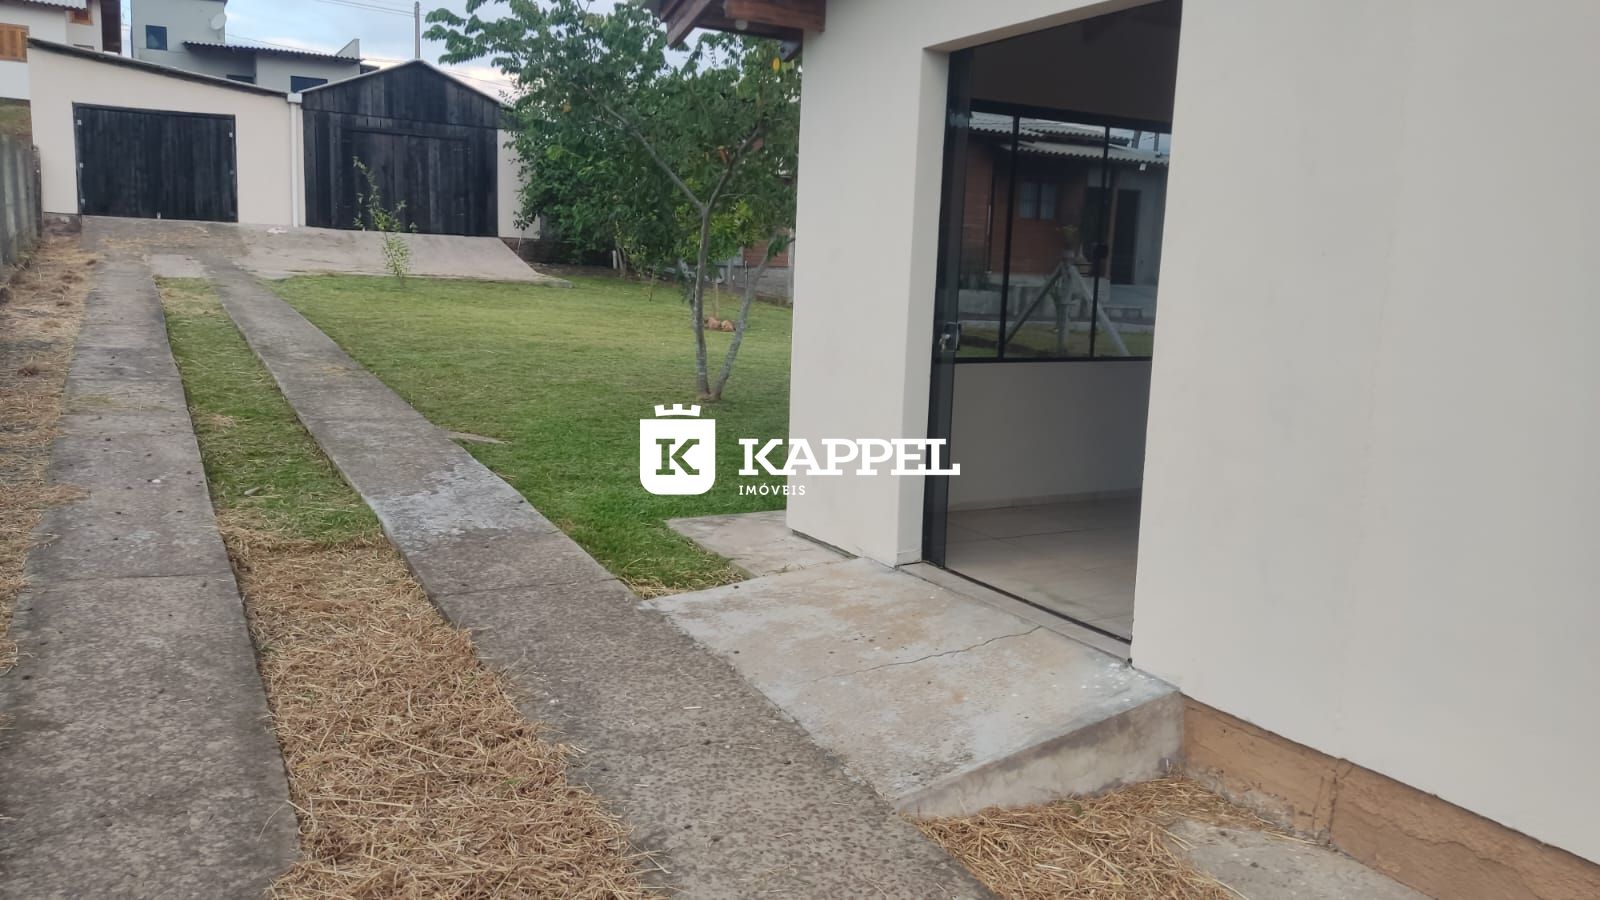
- Vagas de Garagem: 1 Epaço amplo com 70 m² para garagem
- Valor: R$ 300.000,00
- Financiável: Sim, tornando seu sonho de moradia ainda mais acessível!
Ao entrar nesta casa, você será recebido por um ambiente acolhedor, ideal para relaxar após um longo dia. A sala de estar é perfeita para momentos em família e um espaço ideal para receber amigos e celebrar momentos especiais. A cozinha, funcional e prática, é um convite para quem ama cozinhar!
Comodidades que Fazem a Diferença:
- Área de serviço para maior comodidade no seu dia a dia.
- Um pátio espaçoso, onde você pode aproveitar a natureza e até cultivar suas próprias árvores frutíferas!
- Quintal perfeito para os pequenos brincarem ou para você relaxar ao ar livre.
Aqui, você terá acesso fácil a supermercados, escolas, farmácias e tudo o que precisa para o seu dia a dia. Venâncio Aires é uma cidade que combina a paz do interior com a conveniência da vida urbana.
Financiamento Facilitado: Não perca a chance de realizar o sonho da casa própria! Este imóvel é financiável, tornando-se uma opção ainda mais atraente para você.
Entre em contato agora mesmo e agende uma visita! Essa pode ser a sua nova casa, onde cada canto conta uma nova história e cada dia é uma nova oportunidade de viver momentos inesquecíveis.
Ligue para nós ou envie uma mensagem e venha conhecer seu novo lar! Não deixe essa oportunidade passar, casas como essa são raras no mercado! Seu novo começo está a apenas uma visita de distância!
 FALAR COM O CORRETOR
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

 3 Vagas
3 Dormitórios
 93.76m²
2 Vagas
2 Dormitórios
