 Exclusivo
Venda
 68.5m²
 1 Vaga
 2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
Exclusivo
Venda
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
68.5m²
1 Vaga
2 Dormitórios
 2 Vagas
2 Dormitórios
 1 Banheiros
93.76m²
Área Construída Total
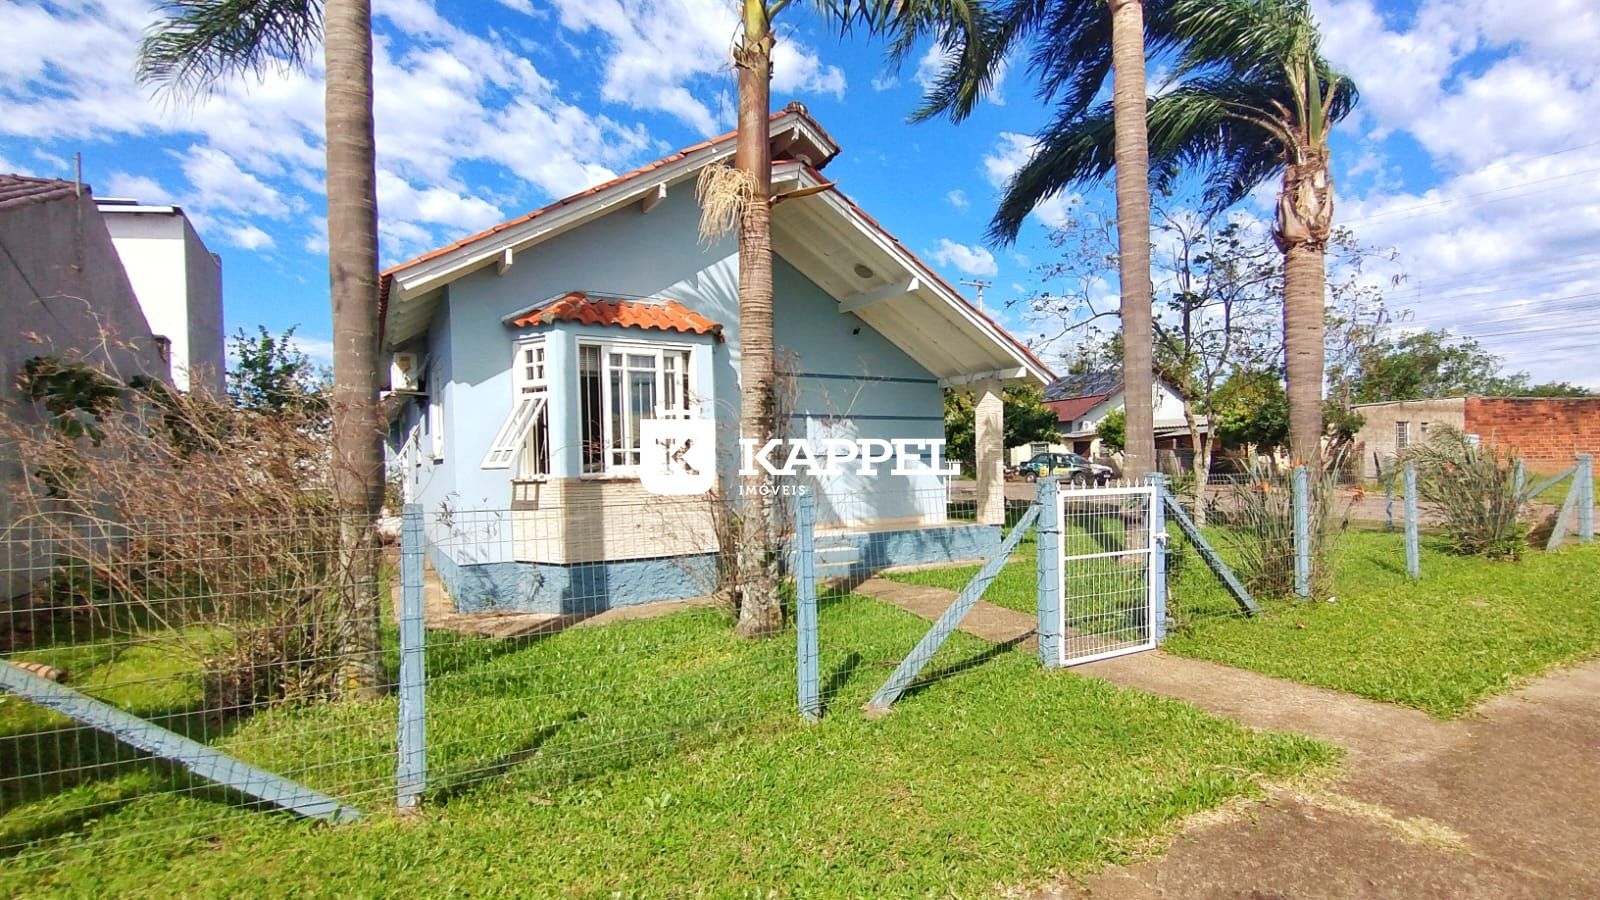
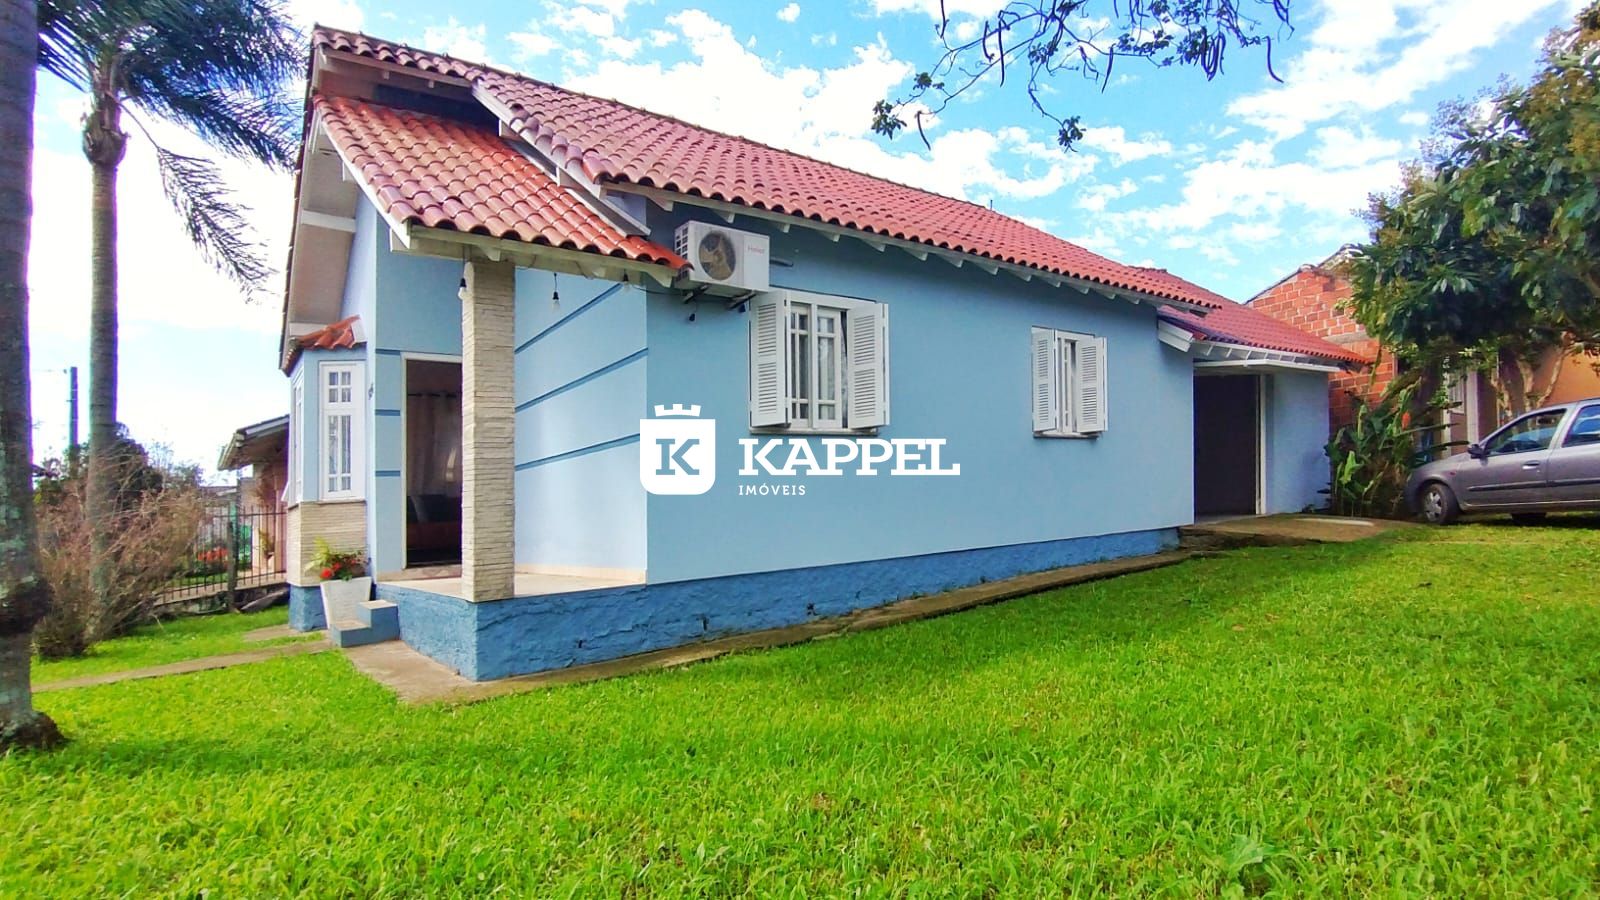
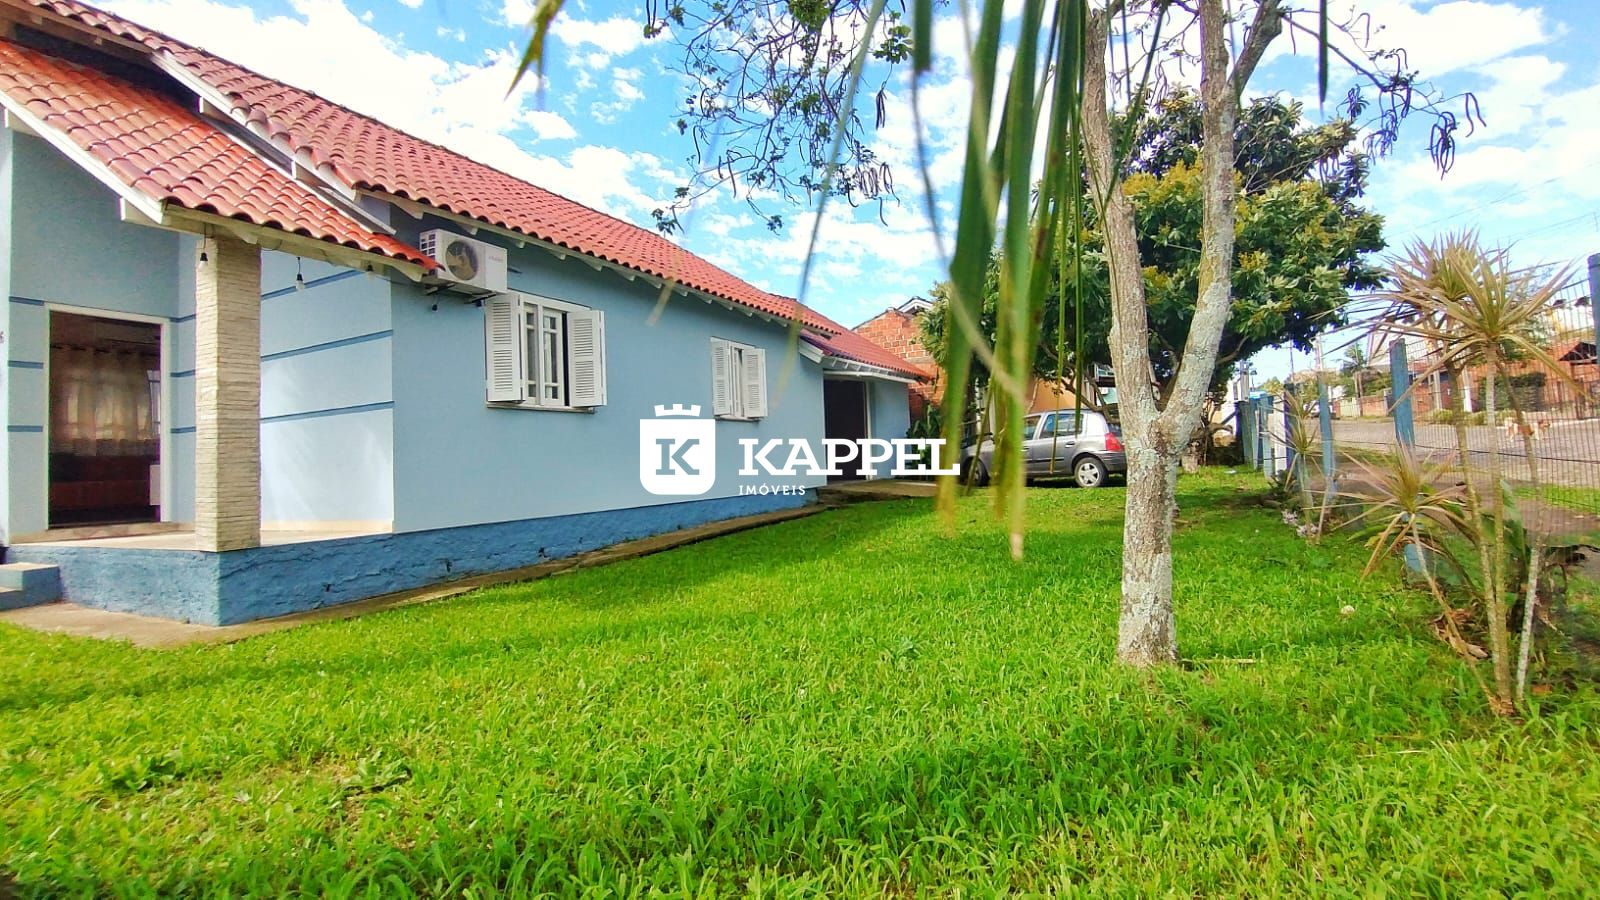
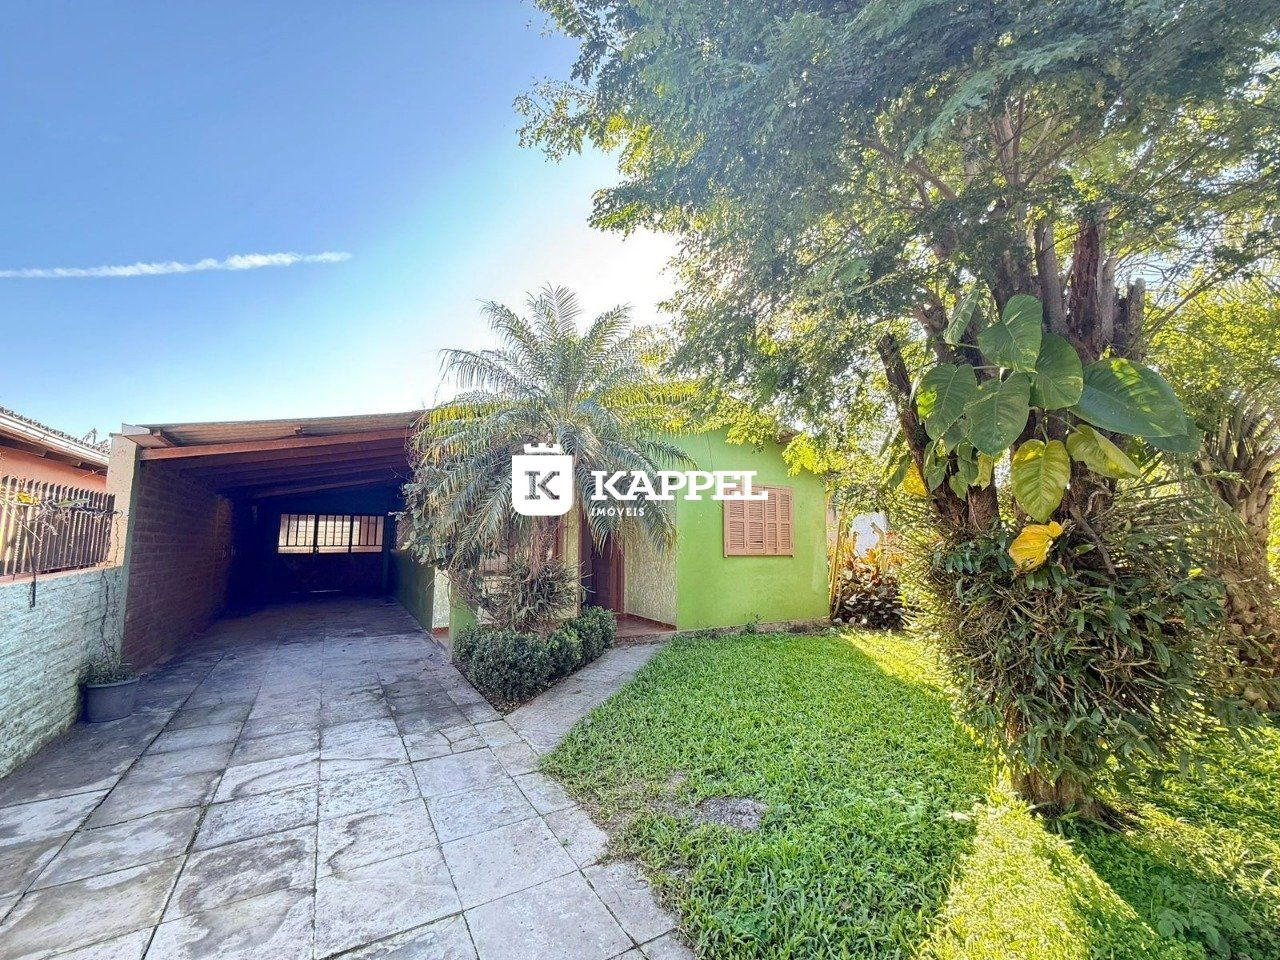
Casa De Esquina No Bairro Coronel Brito, Disponível Para Venda
**Casa Residencial à Venda em Venâncio Aires, Rio Grande do Sul**
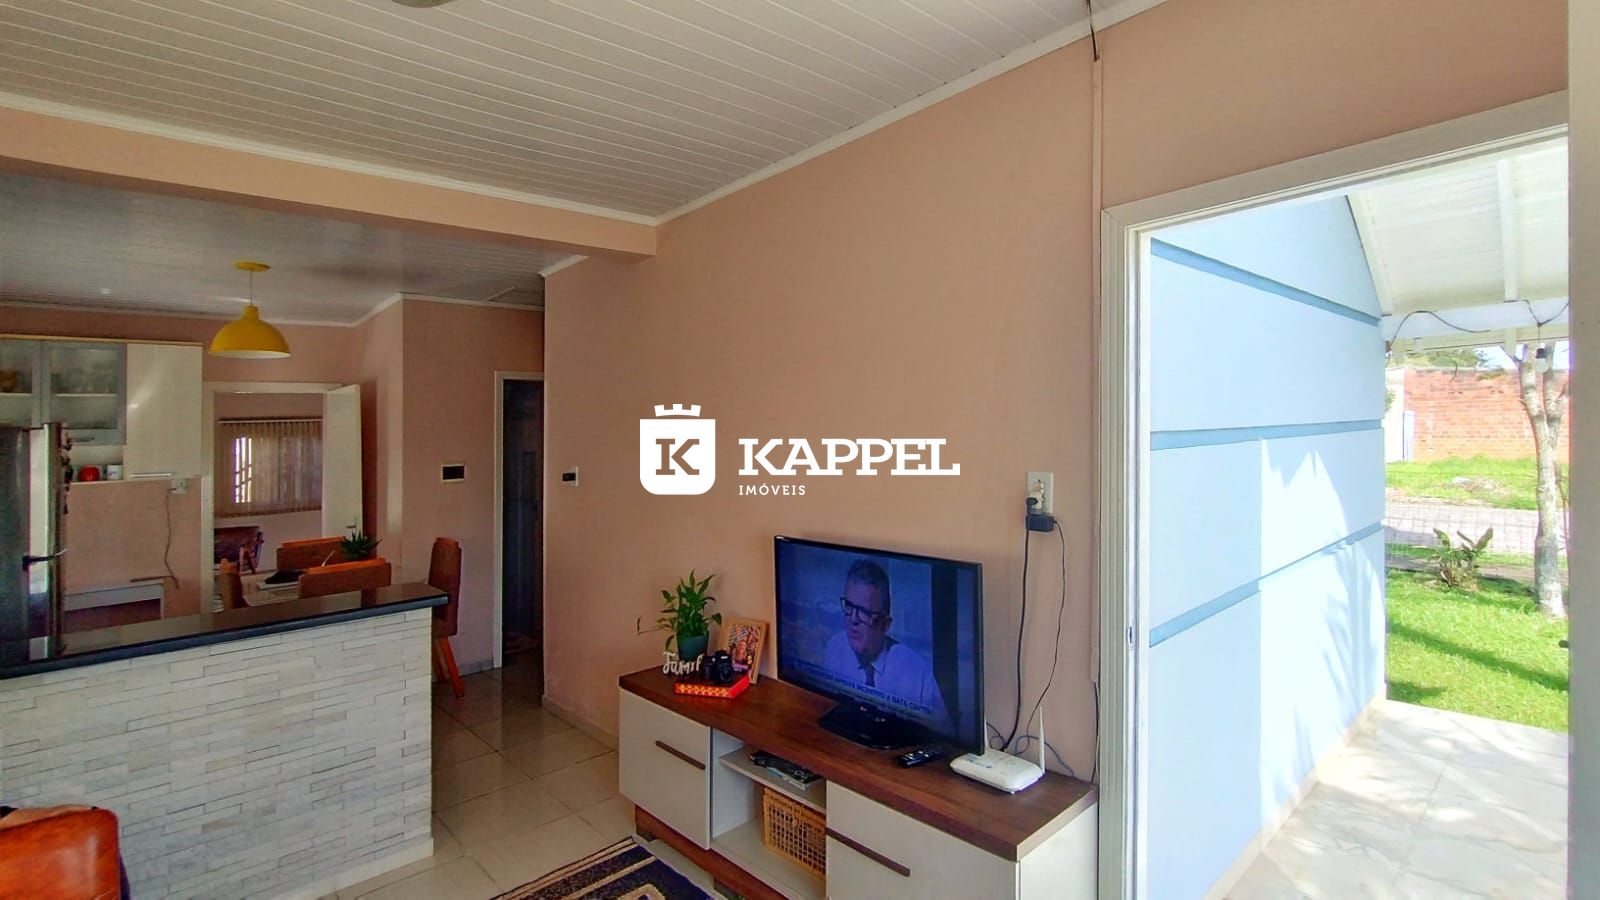
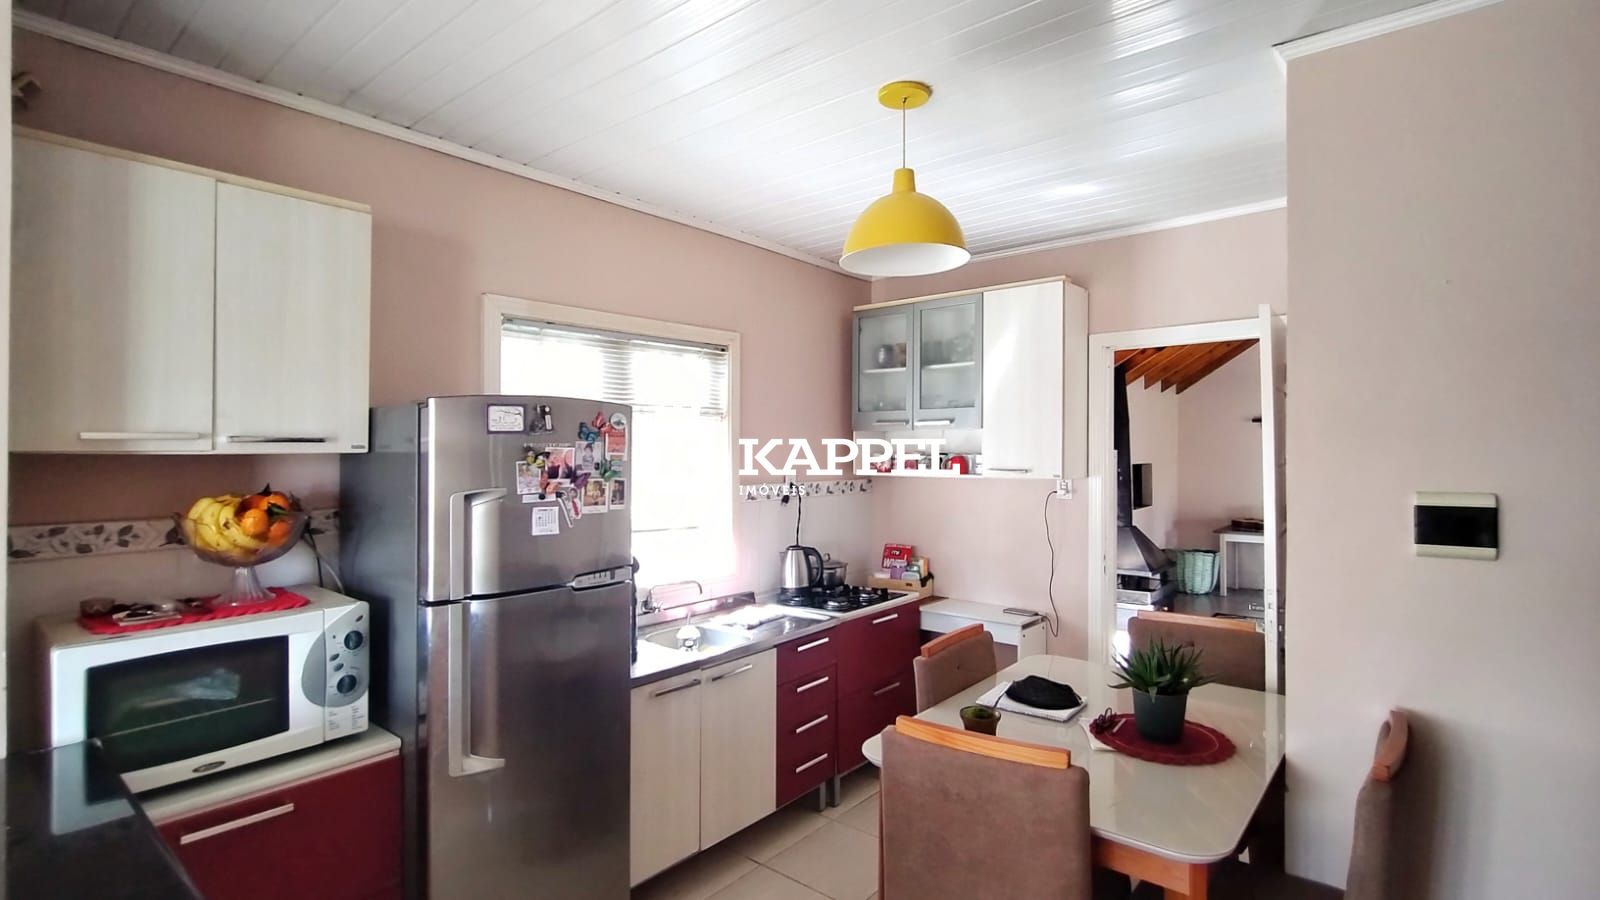
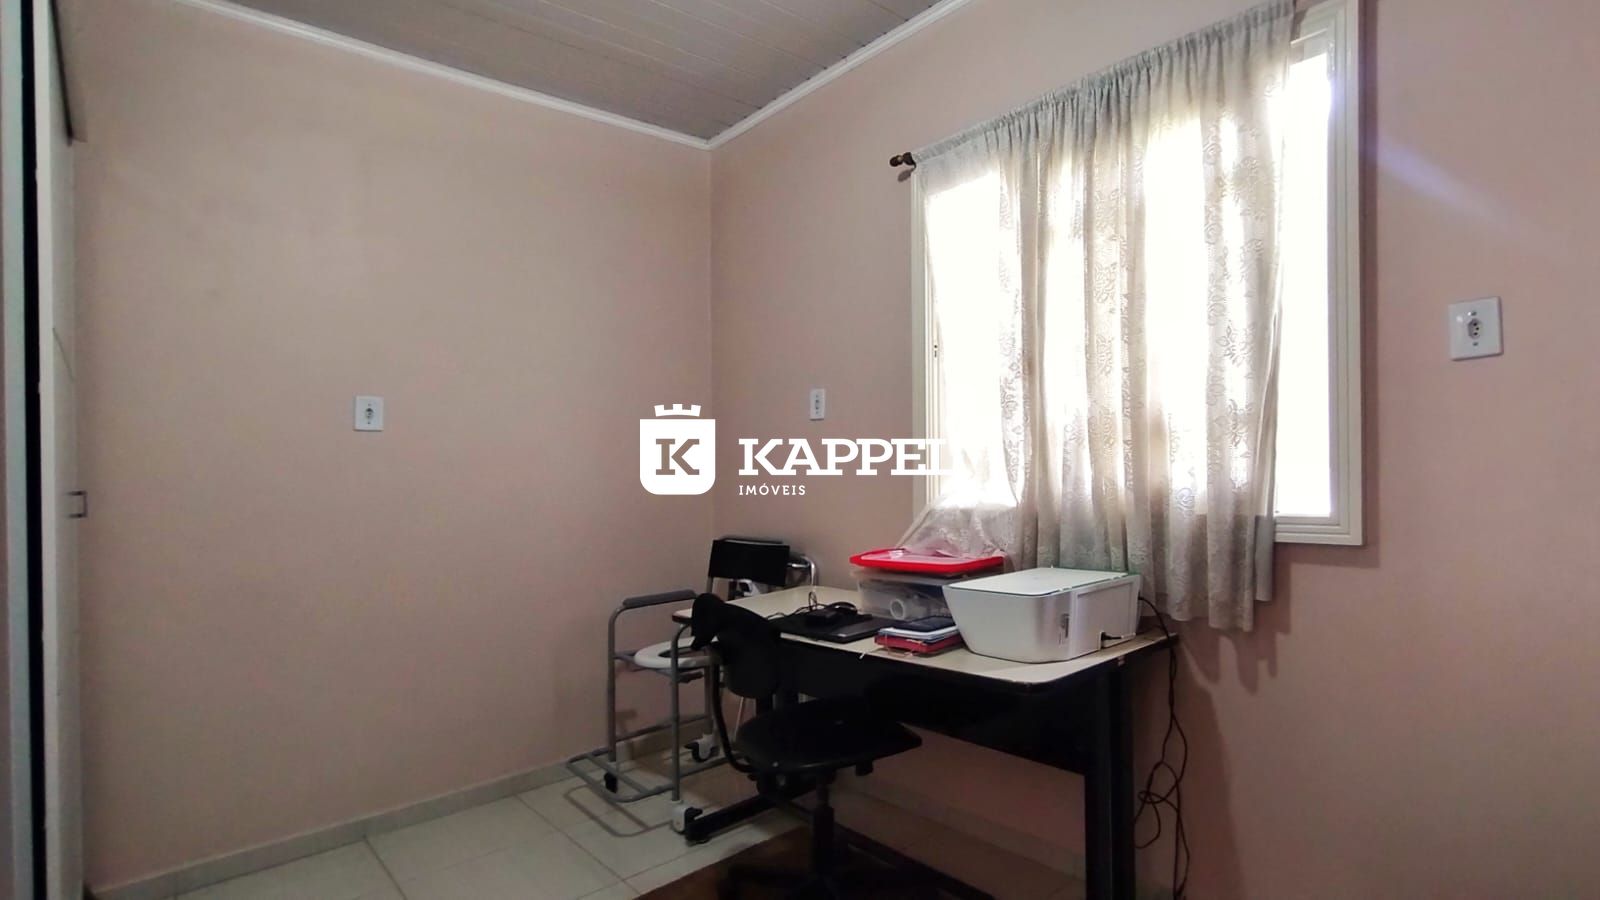
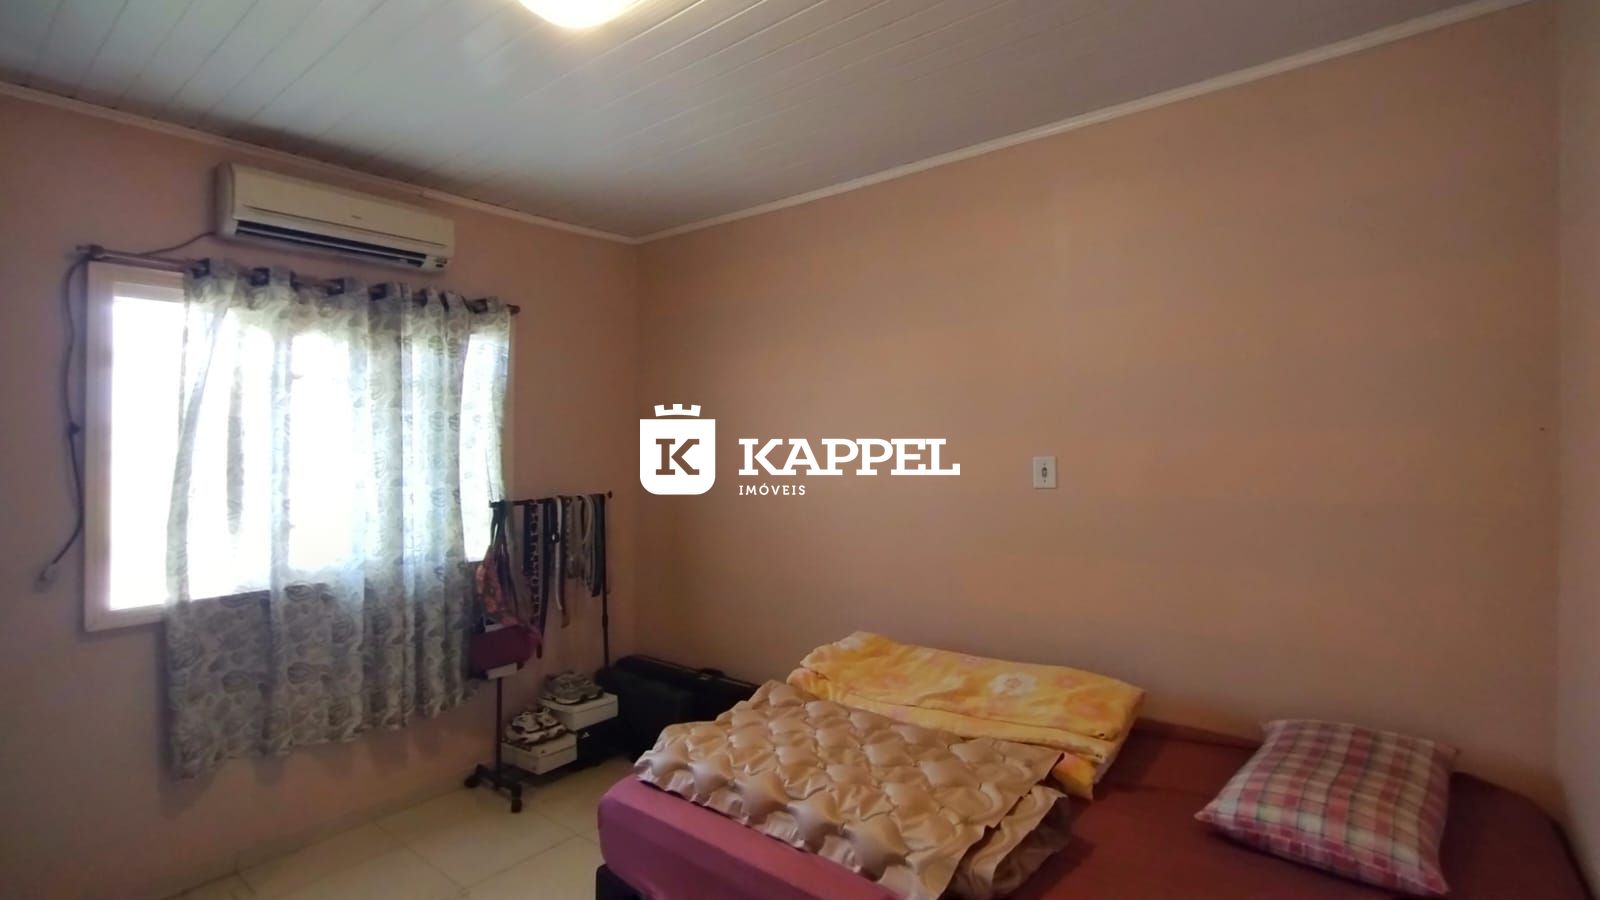
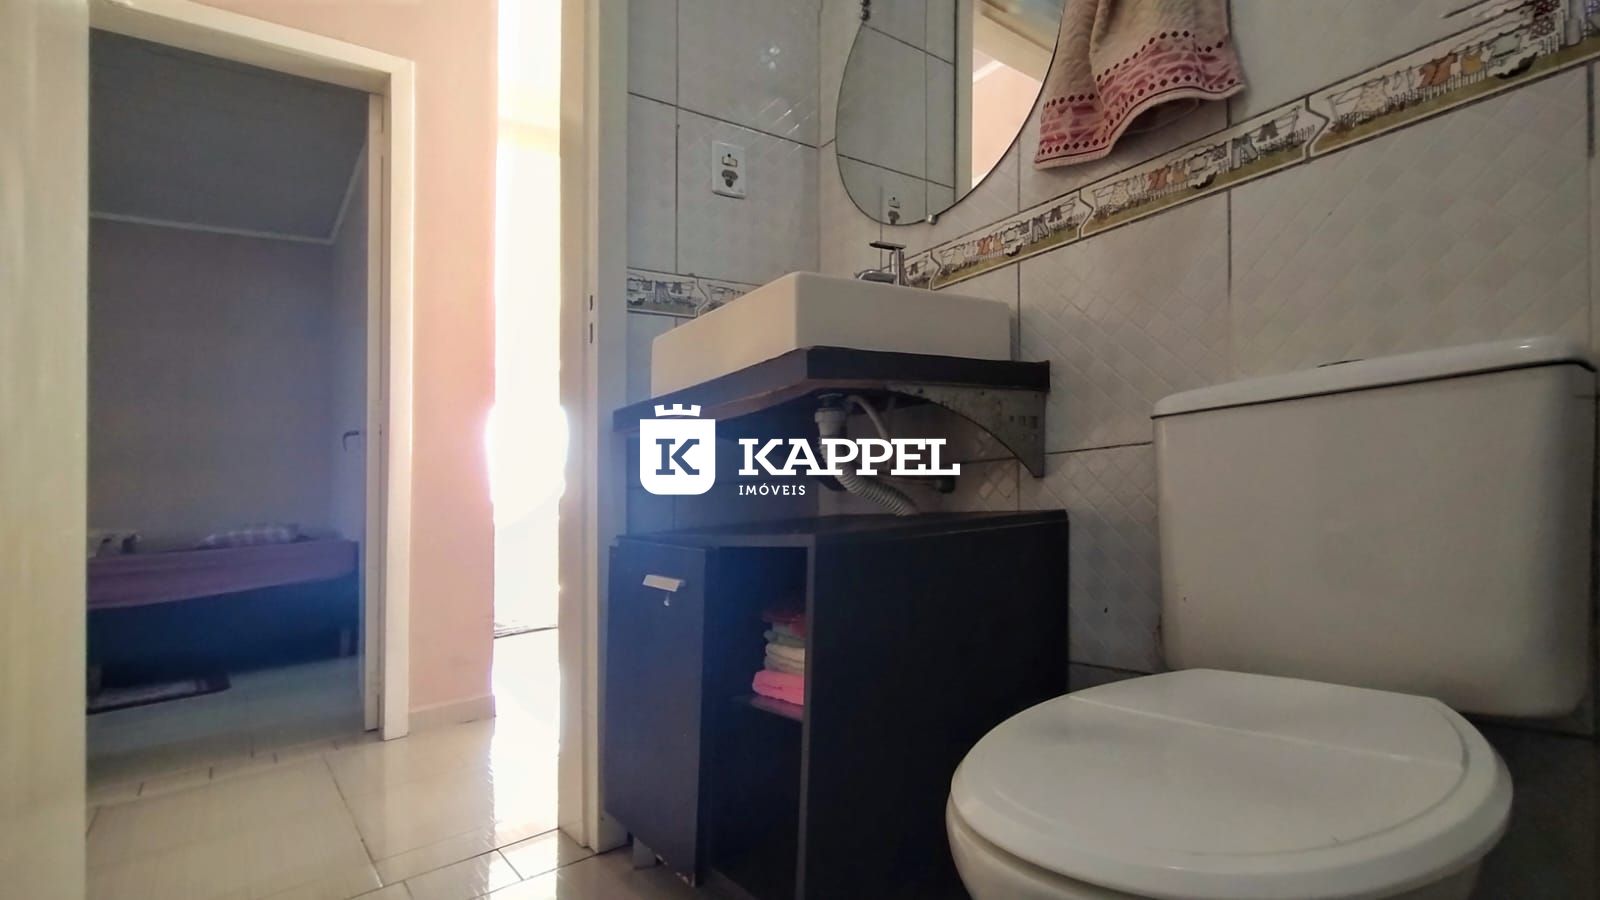
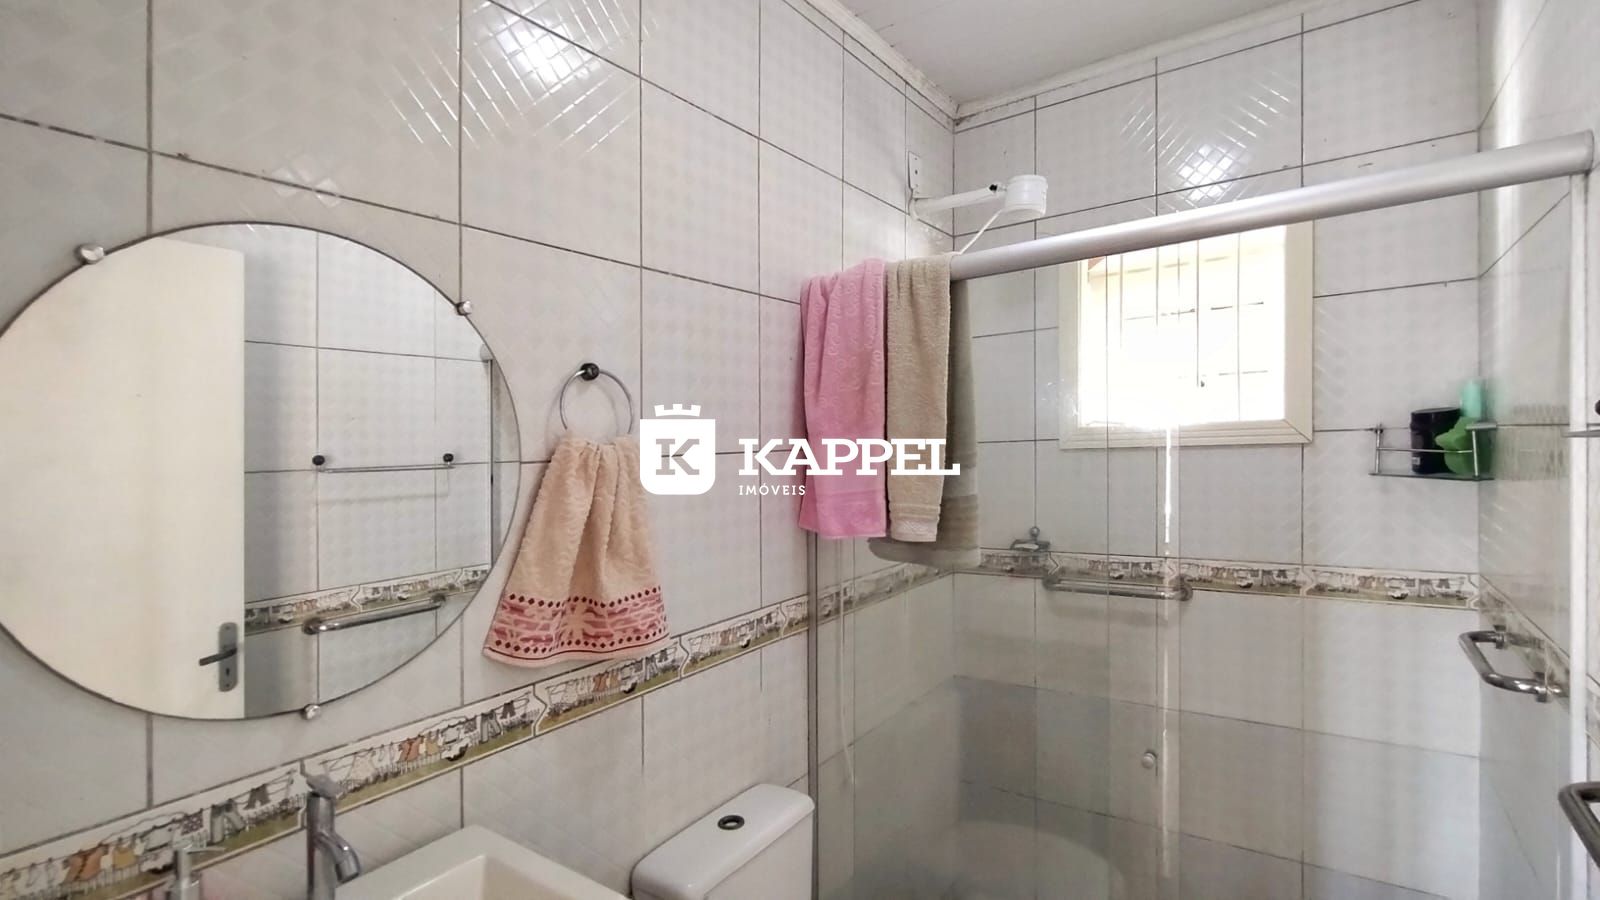
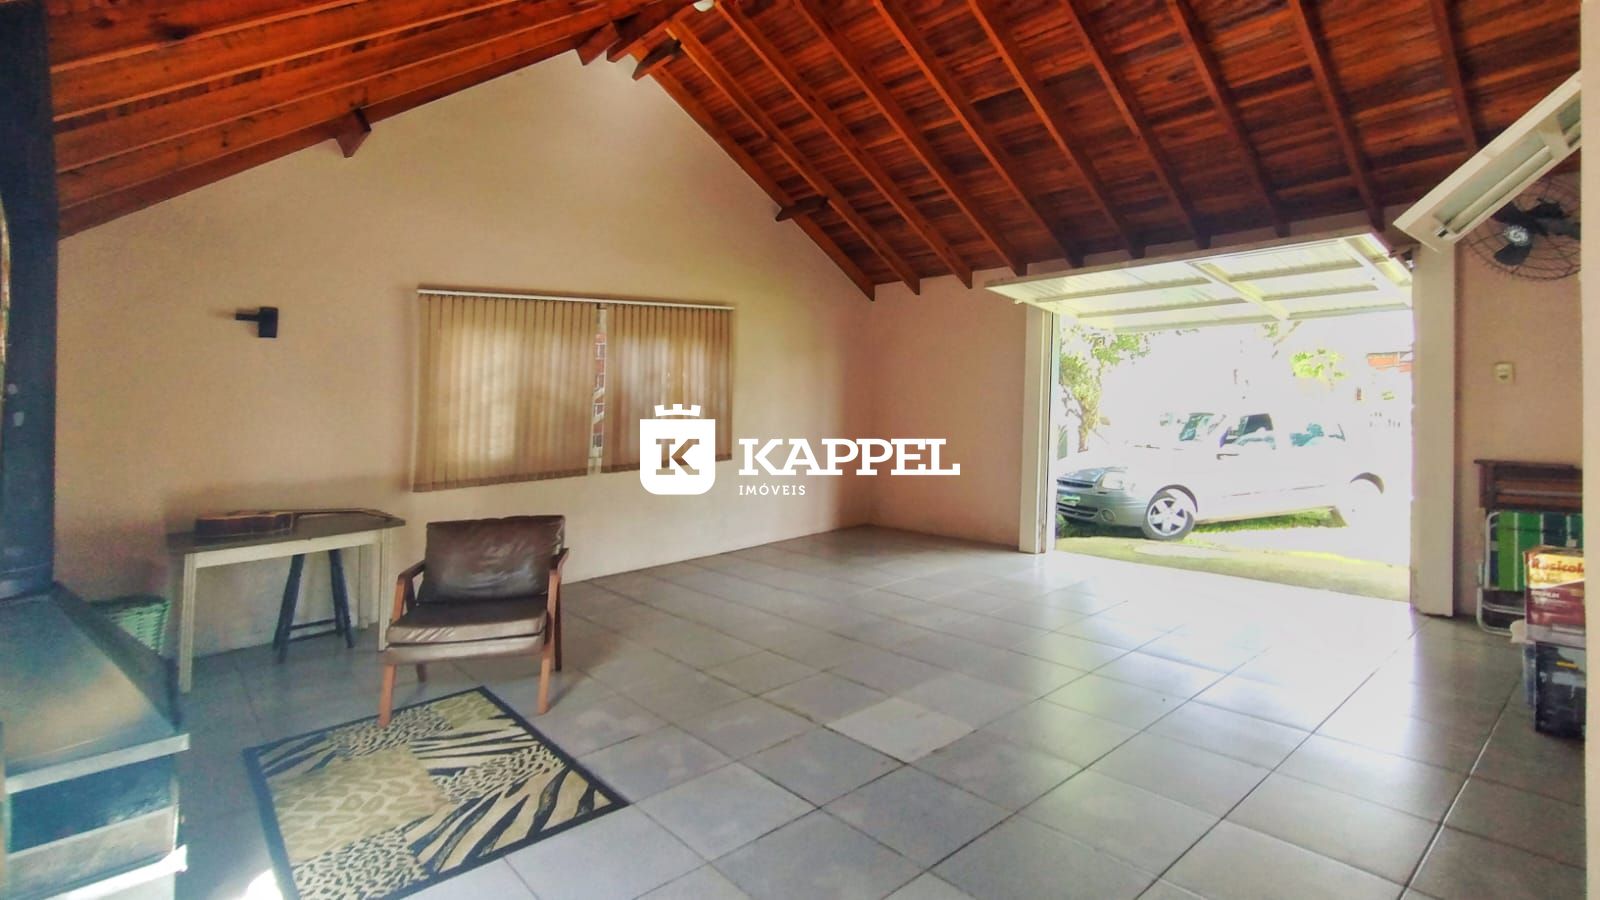
Seja bem-vindo à oportunidade de adquirir um charmoso lar, localizado no bairro Coronel Brito, na acolhedora cidade de Venâncio Aires, no estado do Rio Grande do Sul. Esta casa usada, porém bem cuidada, oferece 2 quartos, 1 banheiro, e a conveniência de 2 vagas de garagem. Com um preço acessível de R$ 320.000,00, este imóvel pode ser financiado pelo programa Minha Casa Minha Vida, tornando-o ainda mais atrativo.
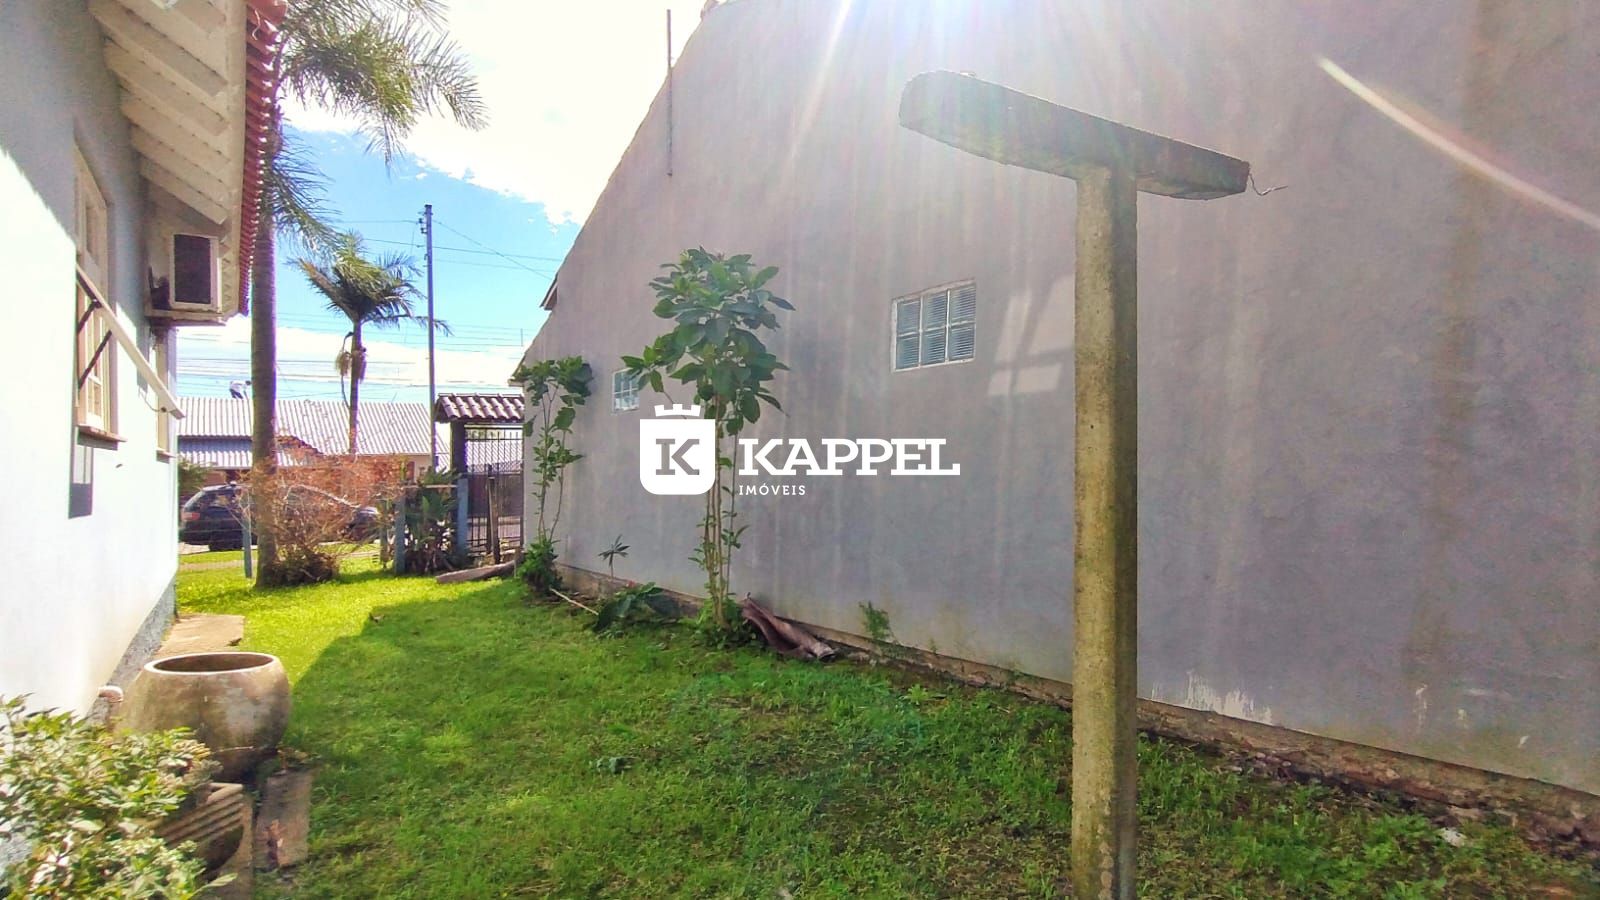
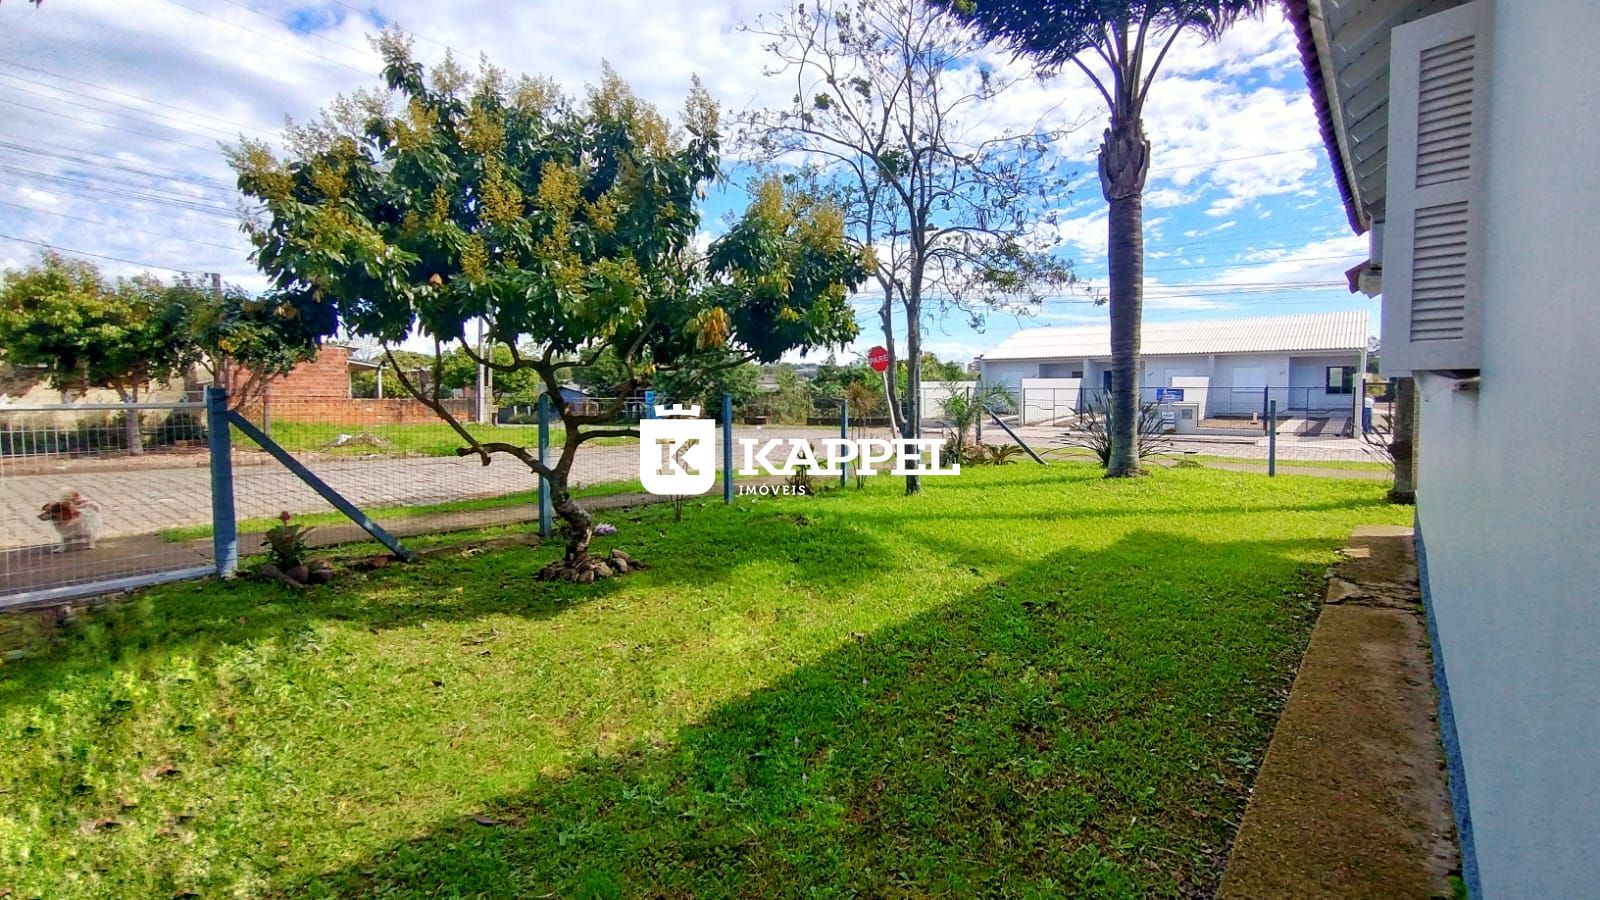
Ao entrar neste imóvel, você será recebido por uma atmosfera acolhedora, destacada por uma lareira que traz conforto nos dias mais frios. A casa também apresenta um banheiro social, cozinha, churrasqueira, pátio, sala de estar, entrada lateral, lavanderia e um aconchegante quintal. Sua localização de esquina proporciona privacidade e um amplo espaço para desfrutar.
Venâncio Aires, com sua rica história e comunidade acolhedora, oferece um ambiente ideal para criar raízes e construir memórias duradouras. Este imóvel é uma oportunidade única para aqueles que buscam uma residência confortável e com potencial para personalização.
Se você busca uma propriedade que ofereça conforto, conveniência e um ambiente acolhedor, esta casa é ideal para você. Não perca a oportunidade de agendar uma visita e descobrir pessoalmente o encanto deste imóvel.
Contate-nos hoje mesmo para agendar uma visita ou obter mais informações sobre esta maravilhosa oportunidade de investimento. A equipe da nossa imobiliária está à disposição para auxiliá-lo em cada passo do processo de aquisição deste imóvel.
*Palavras-chave: Casa à Venda, Coronel Brito, Venâncio Aires, Rio Grande do Sul, Minha Casa Minha Vida, Financiamento Imobiliário, Lareira, Churrasqueira, Oportunidade de Investimento.*
 FALAR COM O CORRETOR
Estamos aqui para garantir que você tenha todas as
informações necessárias para um atendimento de qualidade.
Tudo depende da renda bruta total familiar. Quanto maior ela for, maior será o valor que o banco libera para o seu financiamento. Essa correlação existe por força de lei, que permite um comprometimento de até 30% da renda bruta total familiar em uma parcela de financiamento. Isso é padrão em toda imobiliária, pois é o sistema do banco que gera automaticamente o valor da entrada, taxa de juros, parcela e o máximo que pode ser financiado.
É a sua renda bruta somada à renda bruta de quem irá residir no imóvel com você (cônjuge, irmão, pai, mãe, etc).
O jeito mais fácil de descobrir isso é conversar com a gente e fazer uma simulação de financiamento. É sem nenhum compromisso de compra, totalmente grátis, fácil e rápido.
Você pode financiar um imóvel novo, usado, terreno + construção, somente terreno ou construção em terreno próprio. É importante notar que algumas dessas modalidades não oferecem subsídio e que as taxas de juros podem variar conforme o seu relacionamento com o banco e a sua renda.
Se você financiou um imóvel no passado e terminou de pagar ele, sim, você pode encaminhar um novo financiamento sem nenhum problema.
Não, isso não é mais permitido. Atualmente, só é autorizado ter um financiamento ativo por CPF. Se você deseja fazer mais um financiamento, é necessário quitar o anterior primeiro.
• Documento pessoal: identidade, CPF ou CNH;
• Comprovante de estado civil atualizado;
• Comprovante de endereço;
• Comprovante de renda: folha de pagamento, declaração de imposto de renda do último ano, notas do bloco de produtor rural dos últimos 12 meses ou outro;
• Carteira de trabalho.
Se você for casado ou estiver em união estável, também é necessário trazer os documentos do seu companheiro. Seu CPF precisa estar regular para encaminhar seu financiamento. Em casos específicos, documentos extras podem ser solicitados pelo banco.
Sim, você pode. O imóvel que possui financiamento ativo fica alienado ao banco até a sua quitação. Não é possível transferir o financiamento e nem o imóvel para um novo comprador até ele estar quitado, mas isso não impede o negócio. O novo interessado no imóvel pode comprá-lo à vista ou fazer um novo financiamento – com uma nova análise de perfil, renda, idade e outros fatores. Após a aprovação, é gerado um novo contrato de financiamento, e este deverá ser levado ao Registro de Imóveis para averbação da nova alienação fiduciária. Você receberá a diferença entre o valor de quitação do antigo financiamento (o que faltava para pagar) e o valor de venda do imóvel.
Sim, pode. O uso do FGTS para comprar o imóvel é permitido para compor o valor de entrada.
Sim, pode. Atualmente, a legislação permite que isso seja feito a cada 12 meses. Para poder usar o benefício, é preciso respeitar 4 exigências:
• Ter 3 anos de trabalho somados no FGTS, seguidos ou não, na mesma ou em diferentes empresas;
• Não ter outro financiamento habitacional ativo;
• Não ser dono de imóvel no município onde mora ou trabalha;
• O imóvel comprado com esse recurso deve ser destinado para a sua moradia.
Sim, você pode fazer isso para terminar de pagar mais cedo. Atualmente a legislação permite que isso seja feito somente a cada 2 anos.

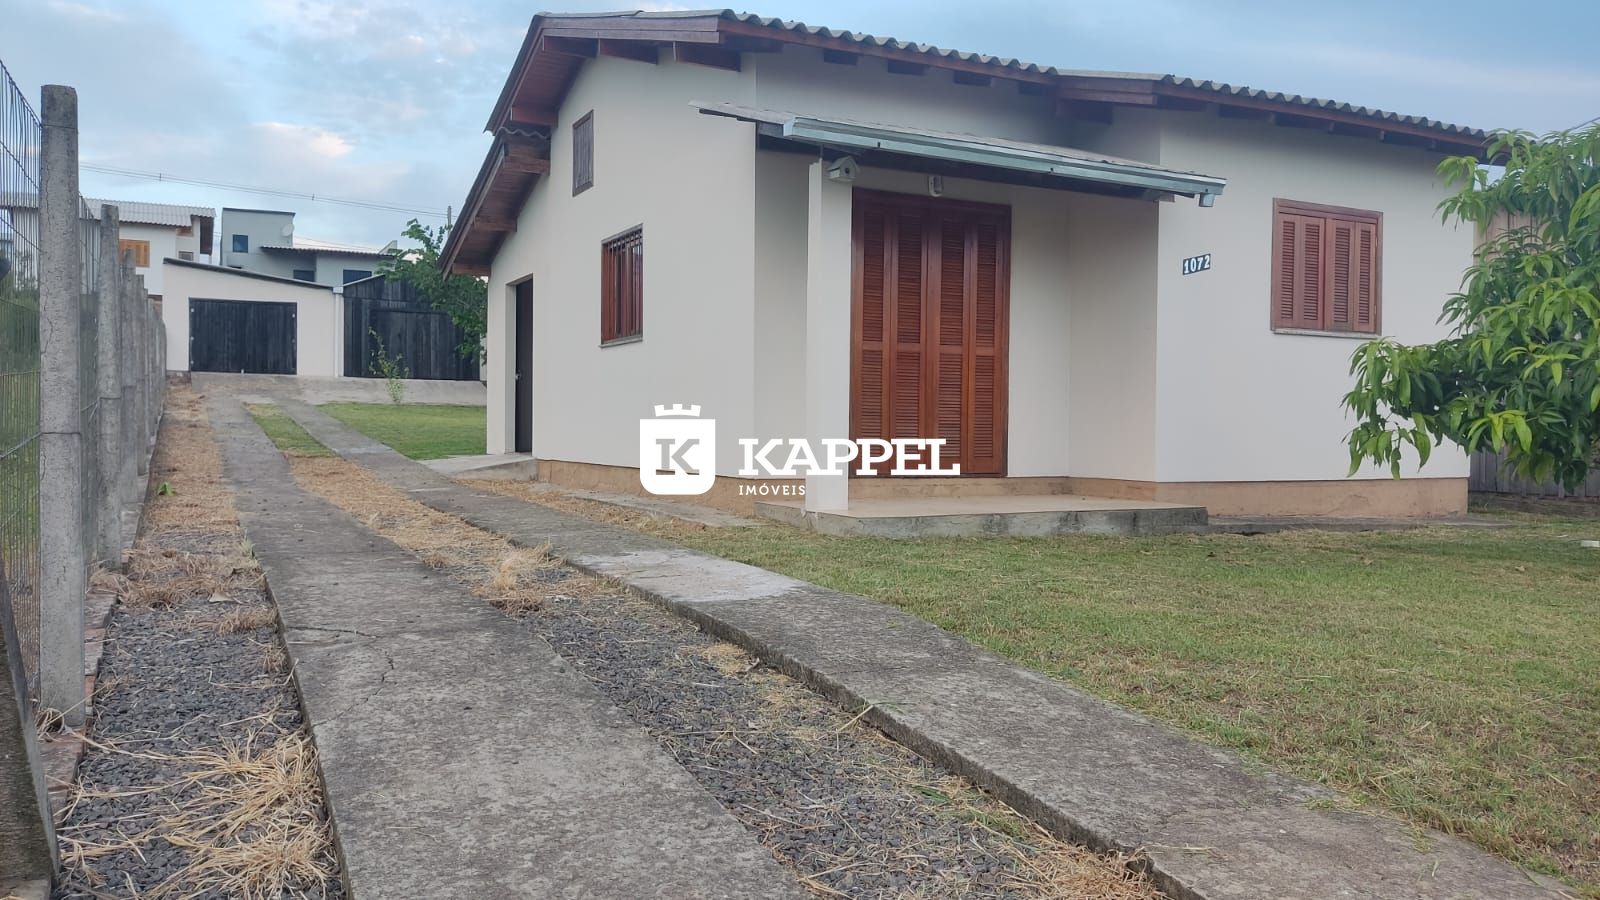
 3 Vagas
3 Dormitórios
 70m²
1 Vaga
1 Dormitórios